
Quelle déclaration pour quel client
| Client | Menu Traitement | Grille de suivi |
|---|---|---|
| Société, coopérative | Déclaration IS | Déclaration IS |
| Personne physique | Déclaration IRPP | Déclaration IRPP |
| Association | Ni l'une ni l'autre : elle n'y est pas soumise | Aucune des deux |
Le menu ne propose que la déclaration du client : c'est sa fiche client (personne morale ou physique) qui décide.
La déclaration d'IS
La page Impôt sur les sociétés liste les déclarations IS de l'exercice : période, type, échéance, statut et montant.
- Vérifiez l'Exercice, en haut, puis cliquez sur Nouvelle déclaration IS.
- Si le décompte fiscal de la comptabilité est prêt, cliquez sur Reprendre le décompte comptable : « Décompte repris de la comptabilité ». Rien n'est écrit avant Enregistrer.
- Dans Identification et cadre de la déclaration, choisissez le Type de déclaration : Provisoire ou Définitive (sélectionné par défaut).
- Dans Éléments d'imposition, complétez les chiffres d'affaires, le Résultat comptable, les réintégrations et les déductions, puis le Résultat fiscal.
- Dans Liquidation de l'impôt dû, choisissez le Régime et répartissez le bénéfice par taux : IS brut se calcule.
- Lisez la Régularisation : retenues, acomptes, IS à payer.
- Dans Période, gardez l'Année de l'exercice, saisissez l'Échéance, choisissez le Statut et la Nature de la déclaration, puis cliquez sur Enregistrer.
La reprise du décompte
Reprendre le décompte comptable remplit la déclaration avec tous les champs du décompte fiscal de la comptabilité — chapitre 7 : le chiffre d'affaires local TTC, le chiffre d'affaires à l'export, l'assiette, les retenues à la source, les acomptes et la CSS. Six d'entre eux se verrouillent ; les deux chiffres d'affaires et l'assiette portent la mention « repris du décompte ». Les acomptes déposés dans le module Fiscal remplacent ceux du décompte : la déclaration déduit ce qui a réellement été payé.
Si « Rien à reprendre » s'affiche, le message dit ce qui manque. Le plus souvent, les états financiers ne sont pas enregistrés, ou le décompte a été modifié depuis : réenregistrez-les d'abord. Sans décompte, les chiffres d'affaires se saisissent à la main.
La liquidation
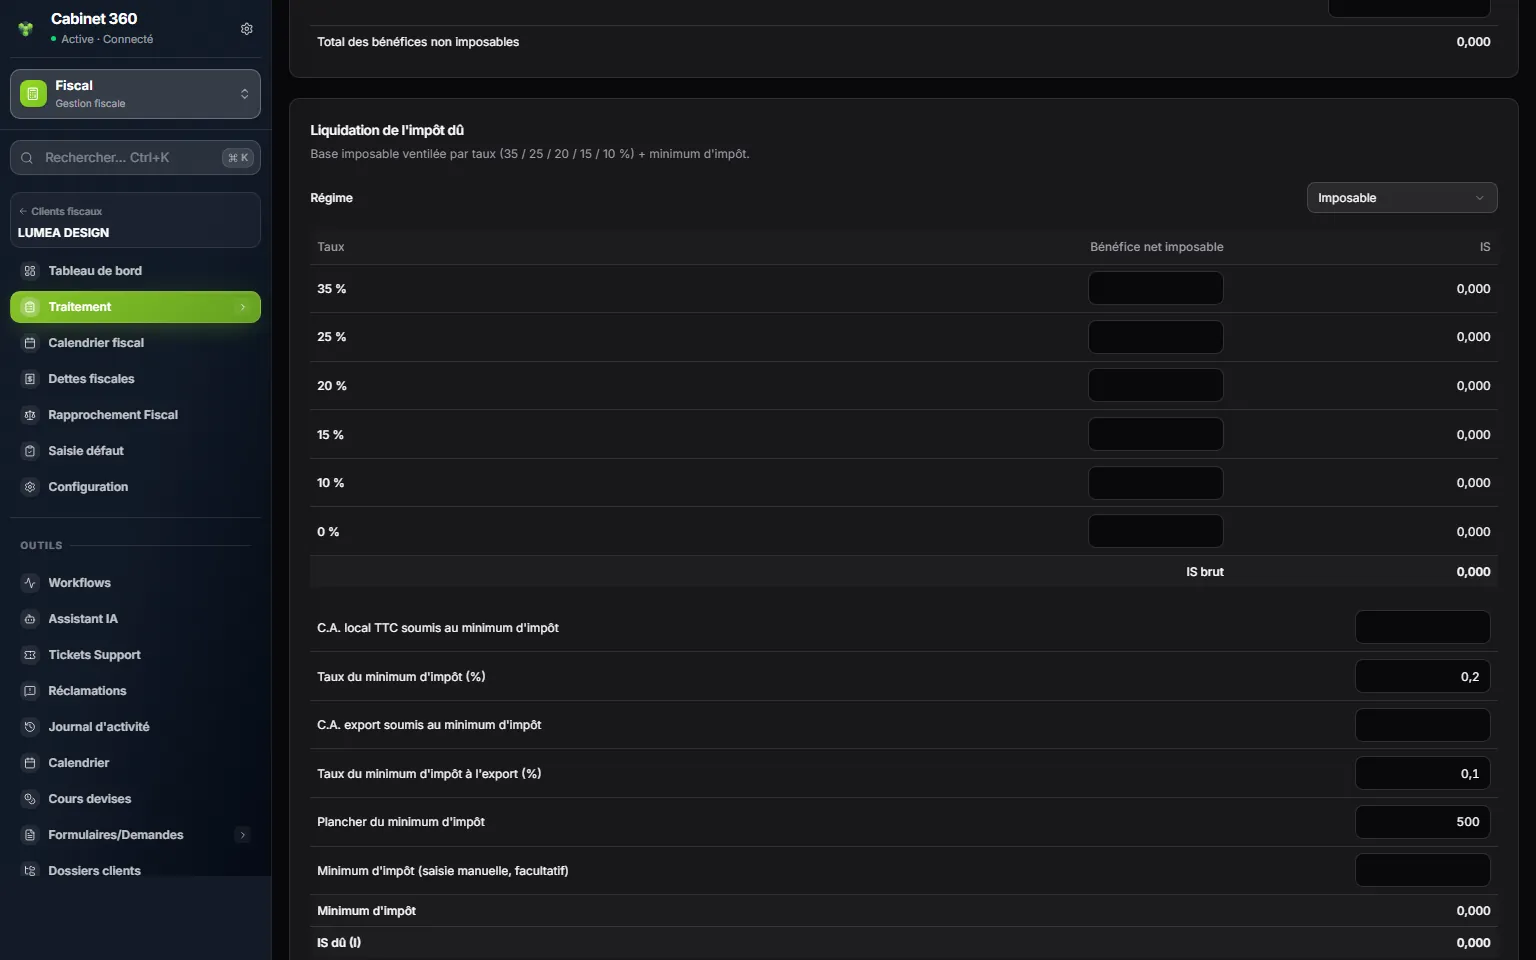
- 1. Liquidation de l'impôt dû : la base imposable ventilée par taux, puis le minimum d'impôt.
- 2. Le régime de l'imposition.
- 3. Le bénéfice imposable, réparti entre les taux du tableau.
- 4. IS brut : la somme de chaque part multipliée par son taux.
- 5. Le minimum d'impôt : pourcentages du chiffre d'affaires local et export.
- 6. Le plancher du minimum d'impôt.
- 7. IS dû (I) : le plus élevé de l'IS brut et du minimum d'impôt.
Le minimum d'impôt additionne un pourcentage du chiffre d'affaires local TTC (0,2 % par défaut) et un autre du chiffre d'affaires à l'export (0,1 % par défaut), sans descendre sous le Plancher du minimum d'impôt. Ces taux et ce plancher se modifient dans leurs champs. Le minimum ne s'applique que si l'un des deux chiffres d'affaires est renseigné. Minimum d'impôt (saisie manuelle, facultatif) le remplace par votre montant ; le régime Exonéré (total) ramène l'IS et le minimum à zéro.
IS dû (I) retient le plus élevé de l'IS brut et du minimum d'impôt.
La régularisation
- Les retenues à la source viennent du décompte.
- Les acomptes provisionnels déposés pour l'exercice se déduisent d'eux-mêmes, pour le montant payé, sur la ligne Acomptes provisionnels payés ; le détail par acompte figure dans le bloc Acomptes provisionnels. Seuls les acomptes Déposée sont repris.
- Un montant restitué par l'administration s'ajoute à l'impôt à payer : il n'est plus à déduire.
IS à payer se calcule ; s'il est négatif, la ligne devient Report d'IS. La Contribution sociale de solidarité (CSS) suit la même logique, dans sa propre section, jusqu'à CSS à payer ou Report de CSS : l'IS se déduit de l'IS, la CSS de la CSS, jamais l'une de l'autre. La CSS due se saisit, ou vient du décompte : la déclaration ne la calcule pas d'après le taux de la fiche.
De la provisoire à la définitive
| Étape | Échéance (exercice clos le 31/12) | Ce qu'elle fait |
|---|---|---|
| Provisoire | le 25/03 de l'année suivante | Liquide l'impôt sur les chiffres connus. |
| Définitive | le 25/06 de l'année suivante | Reprend tout, et déduit ce que la provisoire a fait payer. |
Pour la définitive, ajoutez une seconde déclaration, de type Définitive : IS payé sur déclaration provisoire et CSS payée sur déclaration provisoire s'ajoutent alors d'eux-mêmes aux déductions. Toutes les provisoires de l'exercice y comptent, quel que soit leur statut. Pour un exercice décalé, les échéances suivent la date de clôture : le 25 du 3e et du 6e mois qui suivent.
Dans la grille Suivi des déclarations › Déclaration IS, les deux colonnes Provisoire et Définitive suivent ces deux échéances pour chaque société.
La déclaration d'IRPP
Pour une personne physique, la déclaration d'impôt sur le revenu se prépare de même : Nouvelle déclaration IRPP, Reprendre le décompte comptable si la comptabilité est tenue (les montants sont recopiés, sans verrouiller de champ), puis les sections du formulaire, et Enregistrer.
| Section | Ce qu'elle porte |
|---|---|
| Cadre de la déclaration | Le type, la situation familiale, le régime. |
| 1 — Bénéfices industriels et commerciaux (régime réel) | Le bénéfice de l'activité commerciale. |
| 2 — Autres catégories de revenus | Bénéfices non commerciaux, revenus agricoles. |
| 3 — Revenus fonciers, 4 — Traitements, salaires, pensions et rentes, 5 — Capitaux mobiliers et autres revenus | Les autres revenus, catégorie par catégorie. |
| Déficits reportables des années antérieures | Les déficits à reporter. |
| Déductions communes | Chef de famille, enfants à charge, épargne… |
| Liquidation de l'impôt | Le revenu imposable, arrondi au dinar supérieur, et l'impôt selon le barème. |
| Régularisation, CSS, autres taxes et pénalités | Ce qui se déduit, la CSS, le total à payer. |
Ce qui change par rapport à l'IS :
- l'impôt suit le barème progressif de l'impôt sur le revenu : celui de 2025 à partir de l'année 2025, l'ancien avant ;
- le minimum d'impôt porte sur le chiffre d'affaires local, avec son propre plancher ;
- la CSS se calcule : le revenu arrondi multiplié par le Taux CSS (%), 0,5 % par défaut ;
- les acomptes ne se déduisent pas d'eux-mêmes : saisissez-les dans la régularisation ;
- une seule déclaration initiale par exercice : rien d'une provisoire n'est déduit.
La grille de suivi Déclaration IRPP place l'échéance au 25/04 de l'année suivante, au 25/05 pour un bénéfice non commercial. Dans le formulaire, l'Échéance se saisit.
Ce qui sort
Imprimer, dans le formulaire ou sur la ligne de la liste, ouvre la déclaration sur une page de droite à gauche : titre et identité en arabe, rubriques et montants en français, puis le total à payer. Pour l'IS : le cadre, les éléments d'imposition, les revenus réinvestis, la liquidation et la régularisation. Pour l'IRPP : les revenus par catégorie, les déductions et la liquidation, la régularisation et la CSS.