
Calculer un acompte
- Vérifiez l'Exercice, en haut, puis cliquez sur Nouvel acompte.
- Dans Base de calcul de l'acompte provisionnel, choisissez l'Impôt de référence : Impôt sur les sociétés ou Impôt sur le revenu.
- Saisissez la base de l'année écoulée, la plus-value ou la moins-value, puis l'Impôt théorique (base de calcul des acomptes provisionnels).
- Lisez la ligne « 30 % de l'impôt théorique ». Le Taux de l'acompte (% de l'impôt théorique) reste modifiable.
- Dans À déduire, saisissez ce qui s'impute : excédents, retenues à la source, avances, acompte déjà payé.
- Dans Récapitulatif de l'acompte, ajoutez les Pénalités de retard si besoin, et lisez le Total à payer.
- Dans Période, choisissez l'Acompte n°, gardez l'Année de l'exercice, saisissez l'Échéance et choisissez le Statut.
- Cliquez sur Enregistrer : « Déclaration enregistrée ».
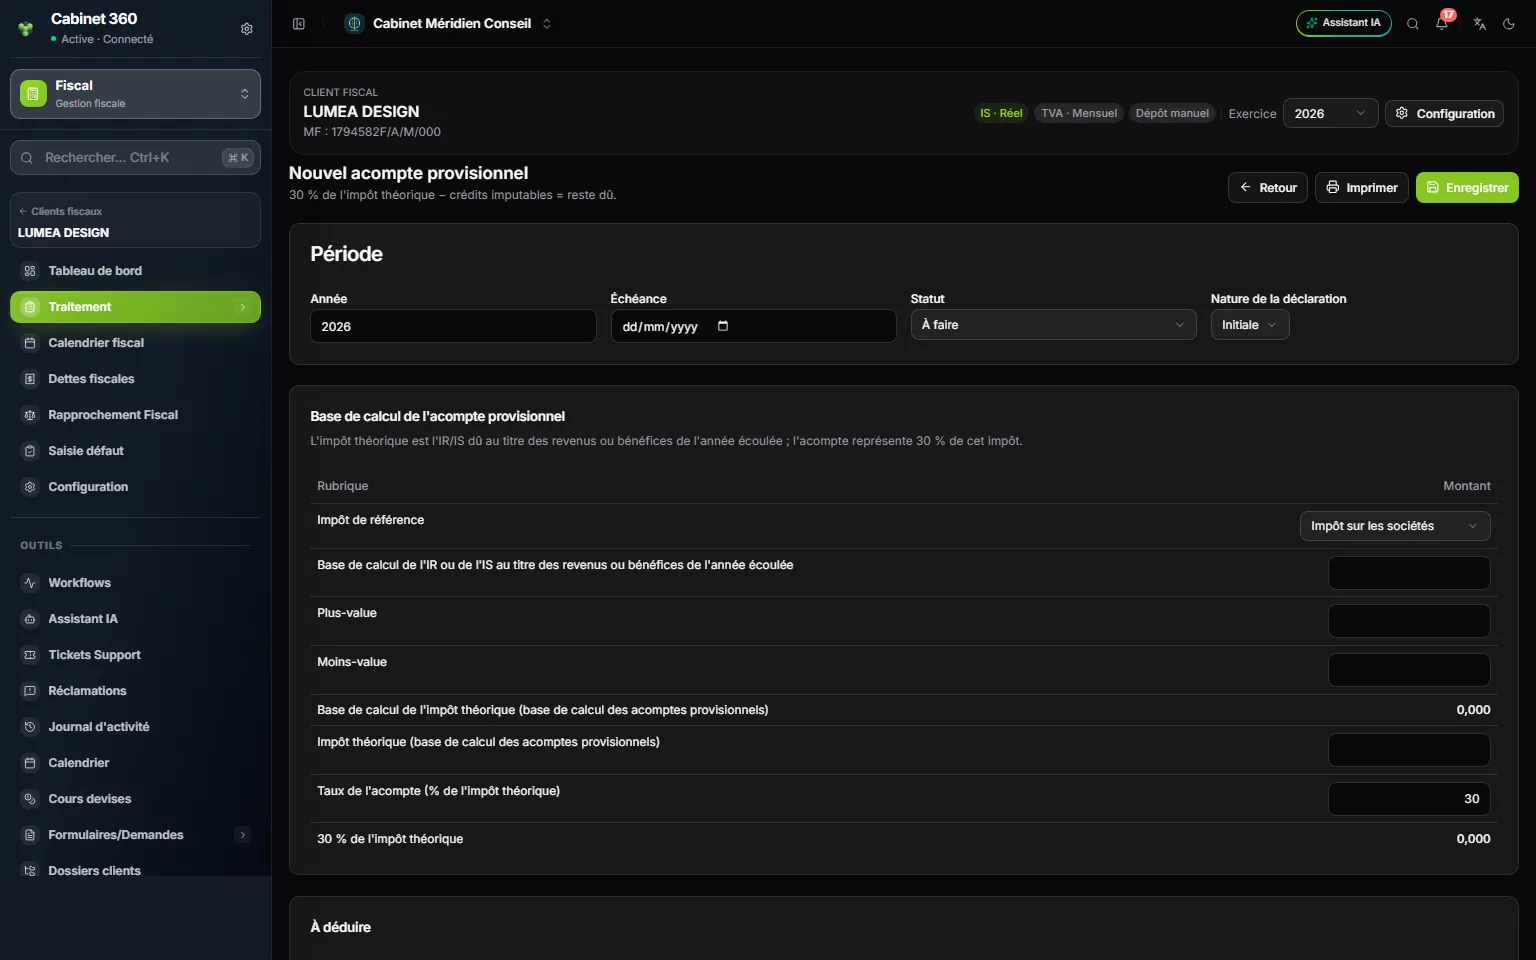
- 1. La règle de calcul, en sous-titre : 30 % de l'impôt théorique, moins les crédits imputables.
- 2. Période : année, échéance, statut, nature de la déclaration.
- 3. Impôt de référence : IS ou impôt sur le revenu.
- 4. Impôt théorique : la base des trois acomptes.
- 5. Le taux de l'acompte : 30 % par défaut, modifiable.
L'Impôt théorique se saisit : le module ne le déduit pas de la base. L'acompte vaut cet impôt multiplié par le taux de l'acompte. Les sept lignes de À déduire s'additionnent, et la ligne Reste : (P) dû ou (F) excédent donne le résultat : P quand il reste à payer, F quand les déductions dépassent l'acompte. Le Total à payer ajoute les pénalités au reste dû.
Les trois échéances
| Acompte | Mois de l'échéance (exercice civil) | Jour |
|---|---|---|
| 1er acompte (A1) | juin | le 28 pour une personne morale, le 25 pour une personne physique |
| 2e acompte (A2) | septembre | idem |
| 3e acompte (A3) | décembre | idem |
Pour un exercice décalé, les acomptes tombent le 6e, le 9e et le 12e mois après la clôture précédente. La liste Acompte n° les affiche avec leur date, par exemple 2e acompte (A2 · 28/09), et propose le premier numéro encore libre de l'exercice.
Suivre les acomptes du portefeuille
La grille a une colonne par échéance : A1, A2 et A3. Chaque acompte enregistré se range dans la colonne de son numéro. Survolez une case pour lire l'échéance du client.
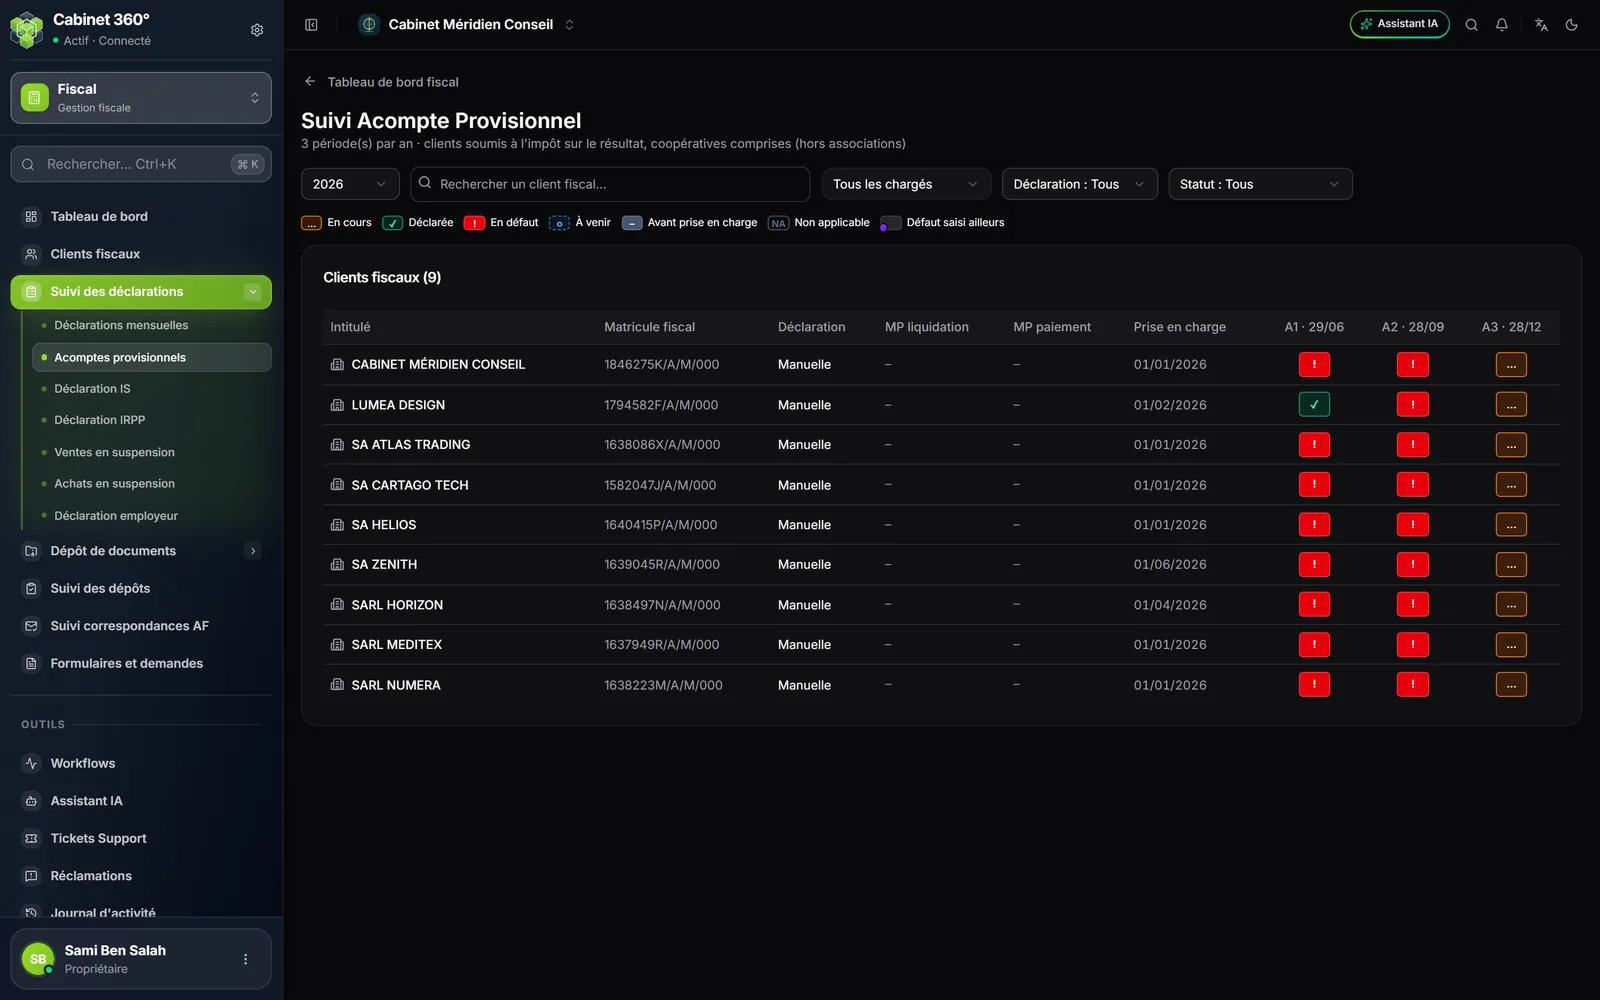
Cliquez sur la case d'un client pour passer le Statut de la déclaration à Déposée, ou joindre le PDF sous Déclaration (PDF) et le justificatif sous Reçu de paiement (PDF). Joindre la déclaration passe la case à Déposée ; supprimer le PDF ne la remet jamais à À faire : changez le statut à la main.
La grille liste les clients actifs avec Fiscalité, sauf ceux dont la fiche est Désactivé ou non Géré fiscalement. Une coopérative y figure, comme une société. Une association n'y figure pas : elle n'est pas soumise aux acomptes provisionnels.
Ce qui sort
Imprimer, dans le formulaire ou sur la ligne de la liste, ouvre l'acompte sur une page de droite à gauche, titres en arabe et libellés en français : la base de calcul, les montants à déduire, le reste dû (P) ou l'excédent (F), et le total à payer.