
أيّ تصريح لأيّ حريف
| الحريف | قائمة المعالجة | جدول المتابعة |
|---|---|---|
| شركة، تعاضدية | الضريبة على الشركات | الضريبة على الشركات |
| شخص طبيعي | الضريبة على الدخل | الضريبة على الدخل |
| جمعية | لا هذه ولا تلك: فهي غير خاضعة لهما | لا أحد منهما |
لا تقترح القائمة إلا تصريح الحريف: بطاقة الحريف (شخص معنوي أو طبيعي) هي التي تقرّر.
تصريح الضريبة على الشركات
تعرض صفحة الضريبة على الشركات (Impôt sur les sociétés) تصاريح الضريبة على الشركات للسنة المالية: الفترة، والصنف، والأجل، والحالة، والمبلغ.
- تحقّق من السنة المالية (Exercice) في الأعلى، ثم انقر على تصريح جديد بالضريبة على الشركات (Nouvelle déclaration IS).
- إن كان الكشف الجبائي للمحاسبة جاهزًا، انقر على أخذ الكشف المحاسبي (Reprendre le décompte comptable): «أُخذ الكشف من المحاسبة» (Décompte repris de la comptabilité). ولا يُكتب شيء قبل حفظ (Enregistrer).
- في هوية التصريح وإطاره (Identification et cadre de la déclaration)، اختر صنف التصريح (Type de déclaration): وقتي (Provisoire) أو نهائي (Définitive) (المختار افتراضيًا).
- في عناصر الضريبة (Éléments d'imposition)، أكمل أرقام المعاملات، والنتيجة المحاسبية (Résultat comptable)، والإدماجات والطروحات، ثم النتيجة الجبائية (Résultat fiscal).
- في تصفية الضريبة المستحقة (Liquidation de l'impôt dû)، اختر النظام (Régime) ووزّع الربح حسب النسبة: تُحتسب الضريبة الخام (IS brut).
- اقرأ التسوية (Régularisation): الخصومات، والأقساط، والضريبة للدفع (IS à payer).
- في الفترة (Période)، أبقِ السنة (Année) على سنة السنة المالية، وأدخل الأجل (Échéance)، واختر الحالة (Statut) ونوع التصريح، ثم انقر على حفظ (Enregistrer).
أخذ الكشف
يملأ أخذ الكشف المحاسبي (Reprendre le décompte comptable) التصريحَ بكل خانات الكشف الجبائي للمحاسبة — الفصل 7: رقم المعاملات المحلي باعتبار الأداء، ورقم المعاملات عند التصدير، والقاعدة، والخصومات من المورد، والأقساط، والمساهمة الاجتماعية التضامنية. وتُقفل ست منها؛ ويحمل رقما المعاملات والقاعدة إشارة «مأخوذ من الكشف» (repris du décompte). والأقساط المودَعة في وحدة الضرائب تعوّض أقساط الكشف: يطرح التصريح ما دُفع فعلًا.
وإن ظهرت «لا شيء للأخذ» (Rien à reprendre)، تقول الرسالة ما الذي ينقص. وغالبًا ما تكون القوائم المالية غير محفوظة، أو يكون الكشف قد عُدّل بعد ذلك: أعد حفظها أولًا. ومن دون كشف، يُدخَل رقما المعاملات باليد.
التصفية
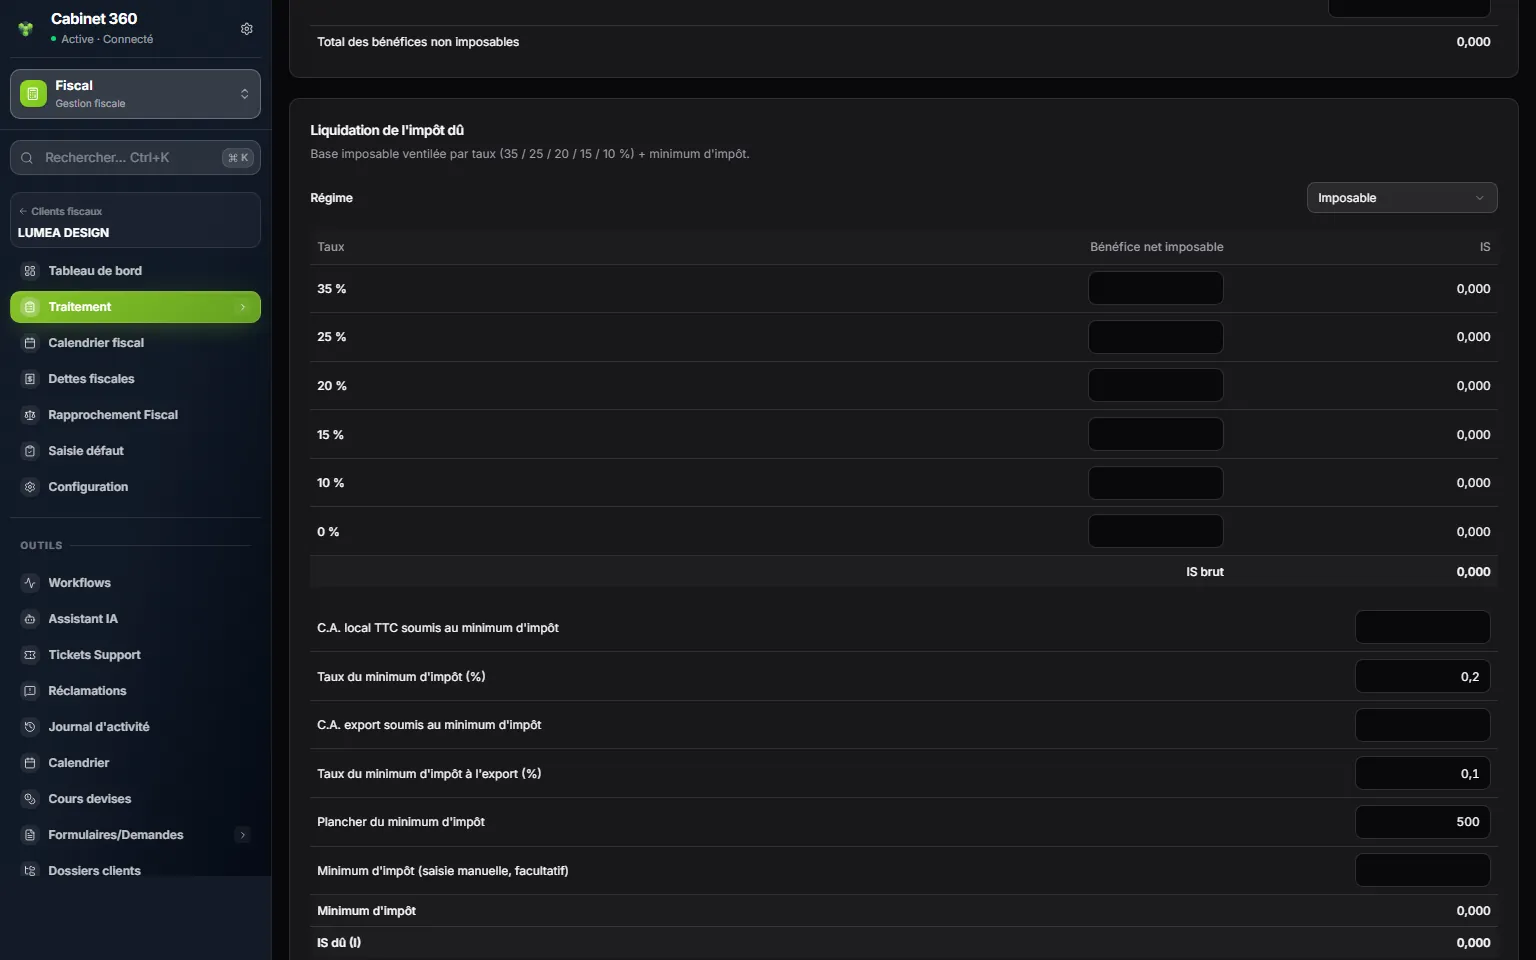
- 1. تصفية الضريبة المستحقة: القاعدة الخاضعة للضريبة موزّعة حسب النسبة، ثم الحدّ الأدنى للضريبة.
- 2. النظام الجبائي.
- 3. الربح الخاضع للضريبة، موزّعًا على نسب الجدول.
- 4. الضريبة الخام: مجموع كل جزء مضروبًا في نسبته.
- 5. الحدّ الأدنى للضريبة: نسب من رقم المعاملات المحلي وعند التصدير.
- 6. الأرضية الدنيا للحدّ الأدنى للضريبة.
- 7. الضريبة المستحقة (I): الأعلى بين الضريبة الخام والحدّ الأدنى للضريبة.
يجمع الحدّ الأدنى للضريبة نسبة من رقم المعاملات المحلي باعتبار الأداء (0,2 % افتراضيًا) وأخرى من رقم المعاملات عند التصدير (0,1 % افتراضيًا)، دون أن ينزل تحت أرضية الحدّ الأدنى للضريبة (Plancher du minimum d'impôt). وتُعدَّل هاتان النسبتان وهذه الأرضية في خاناتها. ولا يُطبَّق الحدّ الأدنى إلا إذا أُدخل أحد رقمي المعاملات. ويعوّضه الحدّ الأدنى للضريبة (إدخال يدوي، اختياري) (Minimum d'impôt (saisie manuelle, facultatif)) بمبلغك؛ ويُرجع النظام معفى (كليًا) (Exonéré (total)) الضريبة والحدّ الأدنى إلى الصفر.
وتعتمد الضريبة المستحقة (I) (IS dû (I)) الأعلى بين الضريبة الخام والحدّ الأدنى للضريبة.
التسوية
- تأتي الخصومات من المورد (retenues à la source) من الكشف.
- تُطرح الأقساط التقديرية المودَعة للسنة المالية تلقائيًا، بالمبلغ المدفوع، على سطر الأقساط التقديرية المدفوعة (Acomptes provisionnels payés)؛ ويرد التفصيل حسب القسط في جزء الأقساط التقديرية (Acomptes provisionnels). ولا يُؤخذ إلا القسط مودَع (Déposée).
- والمبلغ المسترجع (restitué) من الإدارة يُضاف إلى الضريبة للدفع: لم يعد للطرح.
تُحتسب الضريبة للدفع (IS à payer)؛ وإن كانت سالبة، يصبح السطر ترحيل الضريبة (Report d'IS). وتتبع المساهمة الاجتماعية التضامنية (Contribution sociale de solidarité (CSS)) المنطق نفسه، في قسمها الخاص، حتى المساهمة للدفع (CSS à payer) أو ترحيل المساهمة (Report de CSS): تُطرح الضريبة من الضريبة، والمساهمة من المساهمة، ولا تُطرح إحداهما من الأخرى أبدًا. وتُدخَل المساهمة المستحقة باليد، أو تأتي من الكشف: لا يحتسبها التصريح انطلاقًا من نسبة البطاقة.
من الوقتي إلى النهائي
| المرحلة | الأجل (سنة مالية مختومة في 31/12) | ما تقوم به |
|---|---|---|
| وقتي (Provisoire) | 25/03 من السنة الموالية | يصفّي الضريبة على الأرقام المعروفة. |
| نهائي (Définitive) | 25/06 من السنة الموالية | يعيد كل شيء، ويطرح ما دفعه التصريح الوقتي. |
للتصريح النهائي، أضف تصريحًا ثانيًا، من صنف نهائي (Définitive): فتُضاف عندها الضريبة المدفوعة بالتصريح الوقتي (IS payé sur déclaration provisoire) والمساهمة المدفوعة بالتصريح الوقتي (CSS payée sur déclaration provisoire) تلقائيًا إلى الطروحات. وتُحسب فيه كل التصاريح الوقتية للسنة المالية، مهما كانت حالتها. وللسنة المالية غير المدنية، تتبع الآجال تاريخ الختم: يوم 25 من الشهر الثالث والسادس الموالي له.
وفي جدول متابعة التصاريح › الضريبة على الشركات، يتابع العمودان وقتي (Provisoire) ونهائي (Définitive) هذين الأجلين لكل شركة.
تصريح الضريبة على الدخل
للشخص الطبيعي، يُعَدّ تصريح الضريبة على الدخل بالطريقة نفسها: تصريح جديد بالضريبة على الدخل (Nouvelle déclaration IRPP)، ثم أخذ الكشف المحاسبي (Reprendre le décompte comptable) إن كانت المحاسبة ممسوكة (تُنسخ المبالغ، دون إقفال أي خانة)، ثم أقسام الاستمارة، وحفظ (Enregistrer).
| القسم | ما يحمله |
|---|---|
| إطار التصريح (Cadre de la déclaration) | الصنف، والوضعية العائلية، والنظام. |
| 1 — الأرباح الصناعية والتجارية (النظام الحقيقي) (1 — Bénéfices industriels et commerciaux (régime réel)) | ربح النشاط التجاري. |
| 2 — أصناف المداخيل الأخرى (2 — Autres catégories de revenus) | الأرباح غير التجارية، والمداخيل الفلاحية. |
| 3 — المداخيل العقارية (3 — Revenus fonciers)، 4 — المرتّبات والأجور والجرايات والإيرادات العمرية (4 — Traitements, salaires, pensions et rentes)، 5 — رؤوس الأموال المنقولة والمداخيل الأخرى (5 — Capitaux mobiliers et autres revenus) | المداخيل الأخرى، صنفًا بصنف. |
| العجز القابل للترحيل من السنوات السابقة (Déficits reportables des années antérieures) | العجز الواجب ترحيله. |
| الطروحات المشتركة (Déductions communes) | رئيس العائلة، والأبناء في الكفالة، والادّخار… |
| تصفية الضريبة (Liquidation de l'impôt) | الدخل الخاضع للضريبة، مدوَّرًا إلى الدينار الأعلى، والضريبة وفق الجدول. |
| التسوية (Régularisation)، والمساهمة الاجتماعية التضامنية، والأداءات الأخرى والخطايا | ما يُطرح، والمساهمة الاجتماعية التضامنية، والمجموع الواجب دفعه. |
ما يتغيّر مقارنةً بالضريبة على الشركات:
- تتبع الضريبة الجدول التصاعدي للضريبة على الدخل: جدول 2025 بدءًا من سنة 2025، والجدول القديم قبلها؛
- يقوم الحدّ الأدنى للضريبة على رقم المعاملات المحلي، بأرضيته الخاصة؛
- تُحتسب المساهمة الاجتماعية التضامنية: الدخل المدوَّر مضروبًا في نسبة المساهمة (%) (Taux CSS (%))، 0,5 % افتراضيًا؛
- لا تُطرح الأقساط تلقائيًا: أدخلها في التسوية؛
- تصريح أولي واحد لكل سنة مالية: لا يُطرح شيء من تصريح وقتي.
يضع جدول المتابعة الضريبة على الدخل الأجل في 25/04 من السنة الموالية، وفي 25/05 للربح غير التجاري. وفي الاستمارة، يُدخَل الأجل (Échéance) باليد.
ما يخرج من الوحدة
يفتح طباعة (Imprimer)، في الاستمارة أو على سطر القائمة، التصريحَ على صفحة من اليمين إلى اليسار: العنوان والهوية بالعربية، والأبواب والمبالغ بالفرنسية، ثم المجموع الواجب دفعه. للضريبة على الشركات: الإطار، وعناصر الضريبة، والمداخيل المعاد استثمارها، والتصفية، والتسوية. وللضريبة على الدخل: المداخيل حسب الصنف، والطروحات والتصفية، والتسوية والمساهمة الاجتماعية التضامنية.