
احتساب قسط
- تحقّق من السنة المالية (Exercice) في الأعلى، ثم انقر على قسط جديد (Nouvel acompte).
- في قاعدة احتساب القسط التقديري (Base de calcul de l'acompte provisionnel)، اختر الضريبة المرجعية (Impôt de référence): الضريبة على الشركات (Impôt sur les sociétés) أو الضريبة على الدخل (Impôt sur le revenu).
- أدخل قاعدة السنة المنقضية، وفائض القيمة أو نقصها، ثم الضريبة النظرية (قاعدة احتساب الأقساط التقديرية) (Impôt théorique (base de calcul des acomptes provisionnels)).
- اقرأ سطر «30 % من الضريبة النظرية» (30 % de l'impôt théorique). وتبقى نسبة القسط (% من الضريبة النظرية) (Taux de l'acompte (% de l'impôt théorique)) قابلة للتعديل.
- في للطرح (À déduire)، أدخل ما يُخصم: الفوائض، والخصومات من المورد، والتسبقات، والقسط المدفوع سلفًا.
- في ملخّص القسط (Récapitulatif de l'acompte)، أضف خطايا التأخير (Pénalités de retard) عند الحاجة، واقرأ المجموع الواجب دفعه (Total à payer).
- في الفترة (Période)، اختر رقم القسط، وأبقِ السنة (Année) على سنة السنة المالية، وأدخل الأجل (Échéance) واختر الحالة (Statut).
- انقر على حفظ (Enregistrer): «تم حفظ التصريح».
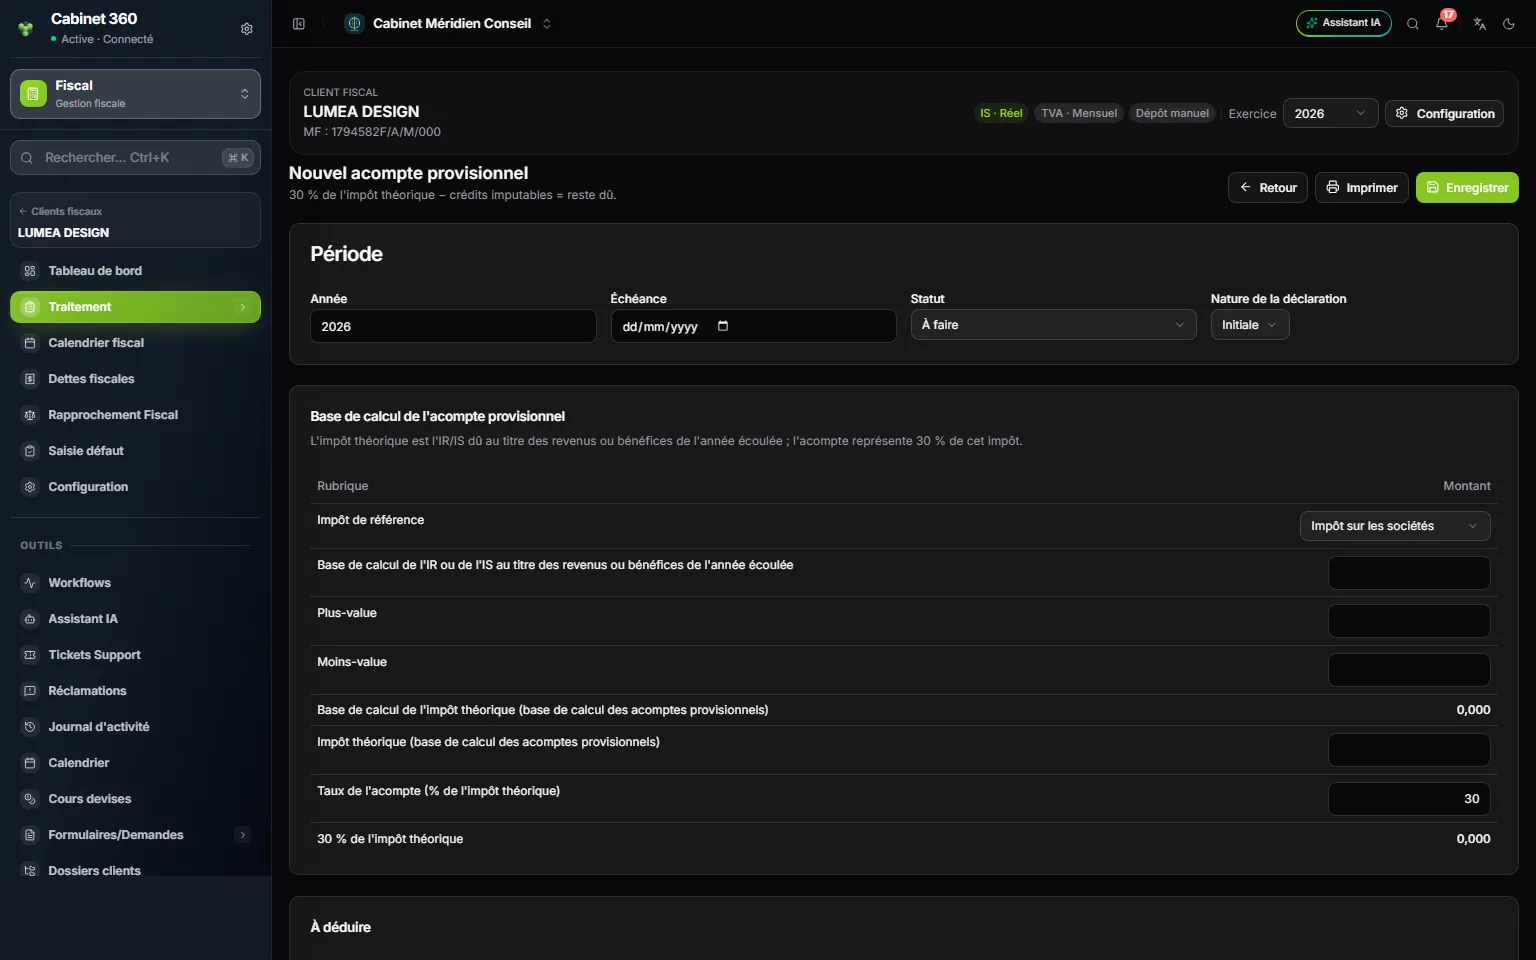
- 1. قاعدة الاحتساب، في العنوان الفرعي: 30 % من الضريبة النظرية، ناقص الفوائض القابلة للخصم.
- 2. الفترة: السنة، والأجل، والحالة، ونوع التصريح.
- 3. الضريبة المرجعية: الضريبة على الشركات أو الضريبة على الدخل.
- 4. الضريبة النظرية: قاعدة الأقساط الثلاثة.
- 5. نسبة القسط: 30 % افتراضيًا، قابلة للتعديل.
تُدخَل الضريبة النظرية (Impôt théorique) باليد: لا تستنتجها الوحدة من القاعدة. والقسط يساوي هذه الضريبة مضروبة في نسبة القسط. وتُجمع الأسطر السبعة في للطرح (À déduire)، ويعطي سطر الباقي: (P) مستحق أو (F) فائض (Reste : (P) dû ou (F) excédent) النتيجة: P حين يبقى مبلغ للدفع، وF حين تتجاوز الطروحات القسط. ويضيف المجموع الواجب دفعه (Total à payer) الخطايا إلى الباقي المستحق.
الآجال الثلاثة
| القسط | شهر الأجل (سنة مدنية) | اليوم |
|---|---|---|
| القسط الأول (A1) | جوان | يوم 28 للشخص المعنوي، ويوم 25 للشخص الطبيعي |
| القسط الثاني (A2) | سبتمبر | نفسه |
| القسط الثالث (A3) | ديسمبر | نفسه |
للسنة المالية غير المدنية، تحلّ الأقساط في الشهر السادس والتاسع والثاني عشر بعد الختم السابق. وتعرضها قائمة رقم القسط بتاريخها، مثل القسط الثاني (A2 · 28/09)، وتقترح أول رقم ما يزال شاغرًا في السنة المالية.
متابعة أقساط المحفظة
للجدول عمود لكل أجل: A1، وA2، وA3. وكل قسط محفوظ يوضع في عمود رقمه. مرّر الفأرة فوق خانة لقراءة أجل الحريف.
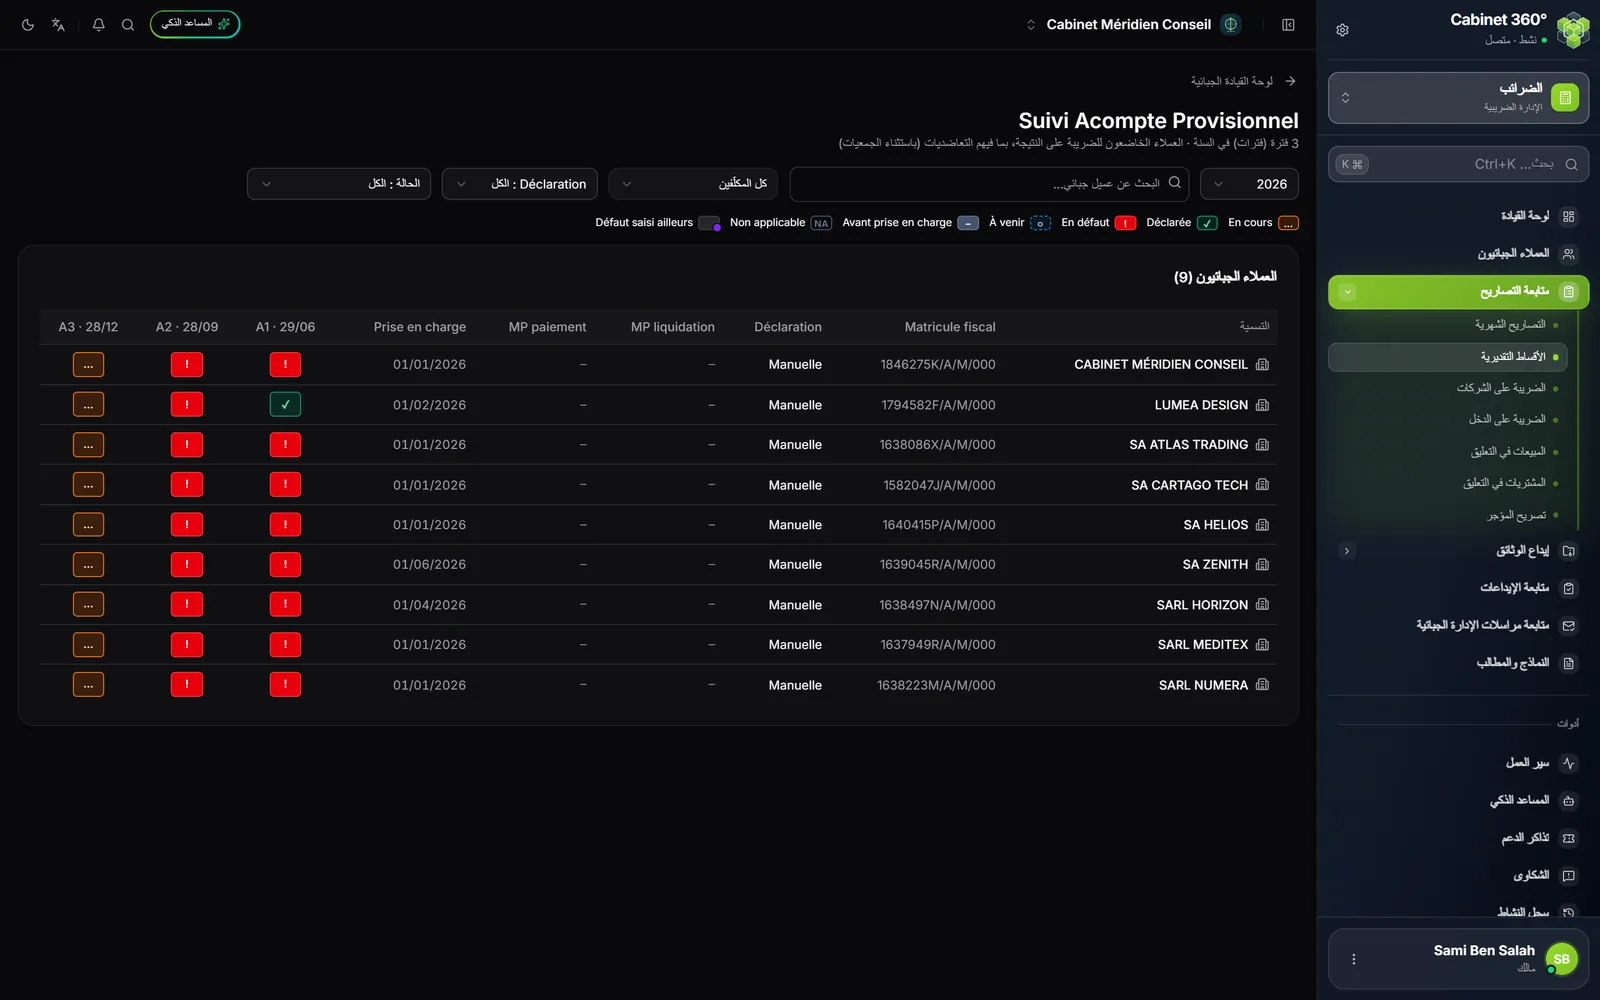
انقر على خانة حريف لتجعل حالة التصريح مودع، أو لإرفاق ملف PDF تحت التصريح (PDF) والمؤيِّد تحت وصل الخلاص (PDF). وإرفاق التصريح يجعل الخانة مودع؛ وحذف ملف PDF لا يُرجعها أبدًا إلى قيد الإنجاز: غيّر الحالة باليد.
يعرض الجدول الحرفاء النشطين الذين لهم الجباية، باستثناء من كانت بطاقته معطَّلة (Désactivé) أو غير مسيَّرة جبائيًا (Géré fiscalement). وتظهر فيه التعاضدية، مثل الشركة. ولا تظهر فيه الجمعية: فهي غير خاضعة للأقساط التقديرية.
ما يخرج من الوحدة
يفتح طباعة (Imprimer)، في الاستمارة أو على سطر القائمة، القسطَ على صفحة من اليمين إلى اليسار، بعناوين عربية وتسميات فرنسية: قاعدة الاحتساب، والمبالغ الواجب طرحها، والباقي المستحق (P) أو الفائض (F)، والمجموع الواجب دفعه.