
Le menu Fiscal
Sous le Traitement, le groupe Fiscal a trois pages, sans numéro : Déclarations mensuelles, Acomptes provisionnels et Déclaration d'IS / IRPP. Elles se lisent, elles ne se saisissent pas : tout vient des étapes du Traitement. Elles alimentent le tableau de trésorerie, qui paie chaque déclaration à son échéance.
Déclarations mensuelles
La page a deux tableaux, un mois par colonne et un total par année. Un sélecteur, en haut, choisit l'exercice.
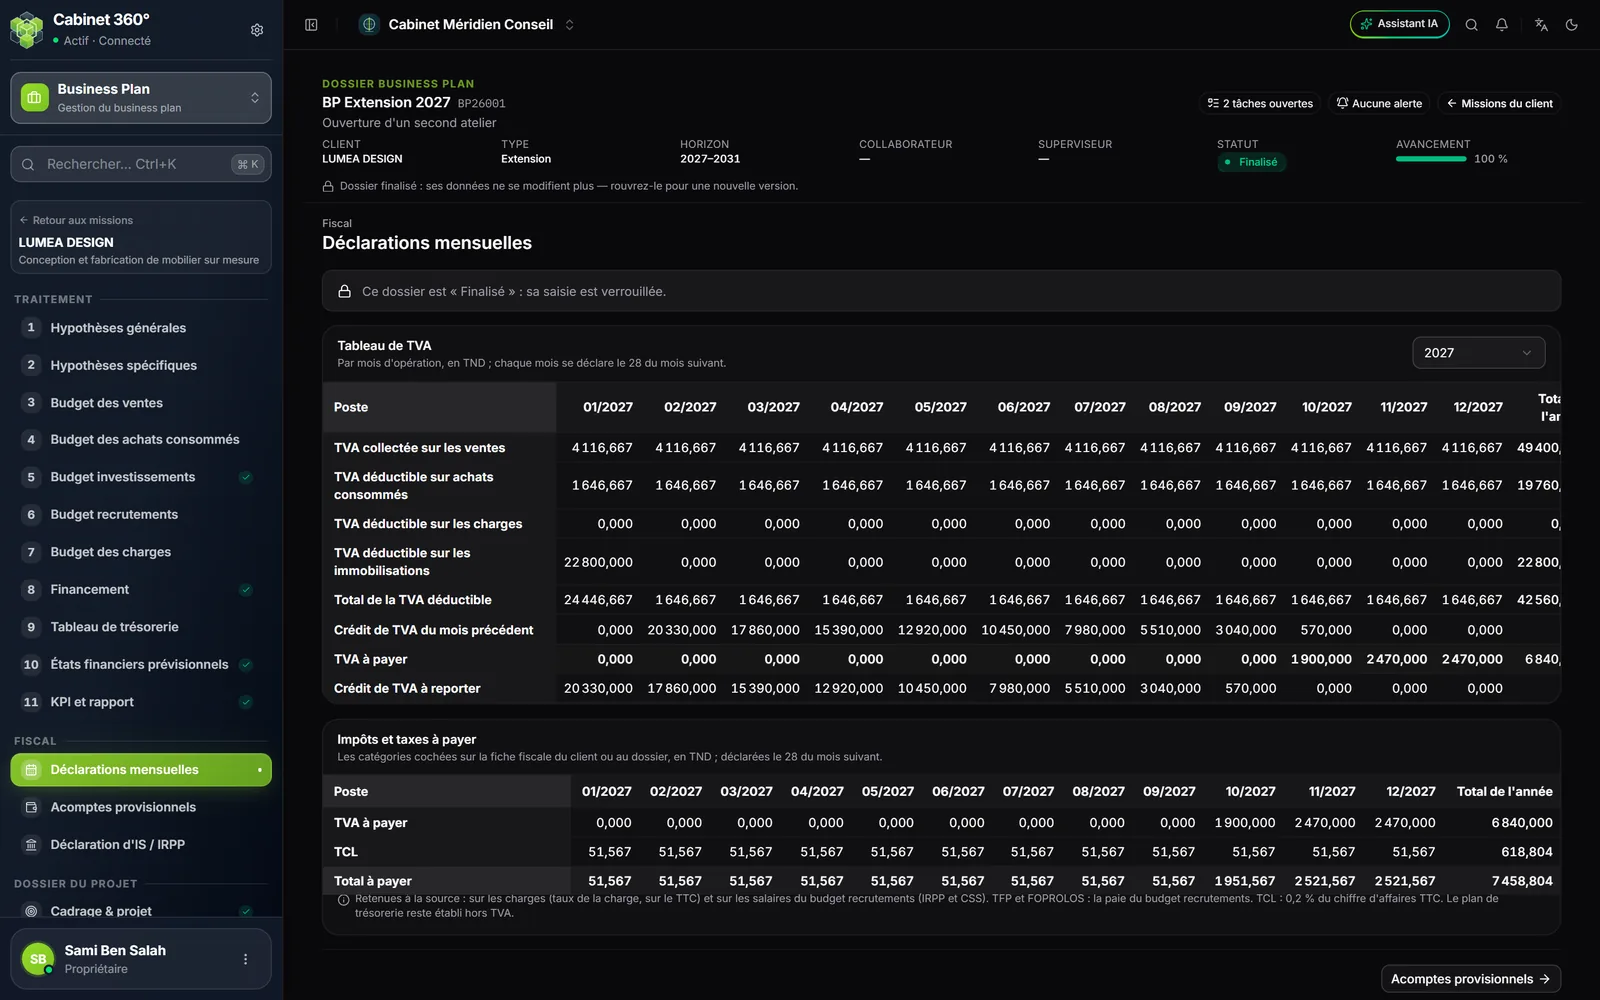
Le tableau de TVA
Par mois d'opération, chaque mois se déclarant le 28 du mois suivant pour une personne morale, le 15 pour une personne physique.
| Ligne | D'où elle vient |
|---|---|
| TVA collectée sur les ventes | Le taux de chaque ligne de ventes, sur les ventes nettes des réductions et remises |
| TVA déductible sur achats consommés | Le coût de chaque ligne de ventes, au taux d'achat de la ligne, aux mois des ventes |
| TVA déductible sur les charges | Le taux de chaque charge, à ses échéances |
| TVA déductible sur les immobilisations | Le taux de chaque investissement, au mois d'acquisition |
| Total de la TVA déductible | La somme des trois |
| Crédit de TVA du mois précédent | Le crédit reporté |
| TVA à payer ou Crédit de TVA à reporter | Le solde du mois |
Les impôts et taxes à payer
Le second tableau donne, pour les impôts et taxes cochés à l'étape 2 (la mission reprend, à sa création, ceux de la fiche fiscale du client), ce qui se paie chaque mois. Si rien n'est coché, il donne les impôts que le plan sait chiffrer et qui ont un montant :
- Retenues à la source : celles des charges (au taux de la charge, sur le TTC) et celles des salaires du budget recrutements (IRPP et CSS) ;
- TVA à payer : toujours présente, juste sous les retenues, reprise du tableau de TVA ;
- TFP et FOPROLOS : la paie du budget recrutements ;
- TCL : 0,2 % du chiffre d'affaires TTC, ventes nettes des remises ;
- Total à payer.
Un impôt coché que le business plan ne sait pas chiffrer s'écrit « Non chiffré par le business plan », sans montant.
Acomptes provisionnels
Trois acomptes de 30 % de l'impôt de l'année précédente, payés en juin, septembre et décembre : le 28 pour une personne morale, le 25 pour une personne physique. Pour chaque année : l'Impôt de référence, Acompte 1, Acompte 2, Acompte 3 et le Total payé.
Les acomptes sont payés dans le tableau de trésorerie de leur année et viennent en déduction de l'impôt dû. Il n'y en a pas la première année, faute d'impôt de référence, ni pour un client qui n'est pas soumis à l'impôt sur le résultat.
Déclaration d'IS ou d'IRPP
La page prend le nom de l'impôt du client : Déclaration d'impôt sur les sociétés pour une personne morale, Déclaration d'impôt sur le revenu (IRPP) pour une personne physique. Pour une association, elle dit qu'aucune déclaration d'impôt sur le résultat n'est due.
| Ligne | Ce qu'elle donne |
|---|---|
| Résultat avant impôt | Repris de l'état de résultat |
| Pertes restant à reporter | Les déficits encore reportables après l'année, perte de l'année comprise |
| Bénéfice imposable | Après report des pertes |
| Minimum d'impôt | Le minimum dû même sans bénéfice |
| Impôt sur les sociétés dû ou IRPP dû | Au taux des hypothèses (IS) ou au barème progressif (IRPP) |
| Contribution sociale de solidarité (CSS) | Au taux des hypothèses, ou des personnes physiques |
| Total de l’impôt | L'impôt et la CSS |
| Acomptes payés dans l'année | Repris de la page des acomptes |
| Reliquat à payer et Échéance du reliquat | Le 25/03 de l'année suivante pour l'IS, le 25/04 pour l'IRPP |
Le reliquat d'une année est payé l'année suivante : le tableau de trésorerie le montre en Solde de l'IS de l'exercice précédent (ou de l'IRPP).