
La page
Le Plan de trésorerie se lit, il ne se saisit pas. Il est TTC, dans la devise de la mission, et se lit de haut en bas :
- Trésorerie début de période ;
- Encaissements, puis Total des encaissements ;
- Décaissements, rubrique par rubrique, puis Total des décaissements ;
- Trésorerie fin de période : la même, au millime, que celle du bilan.
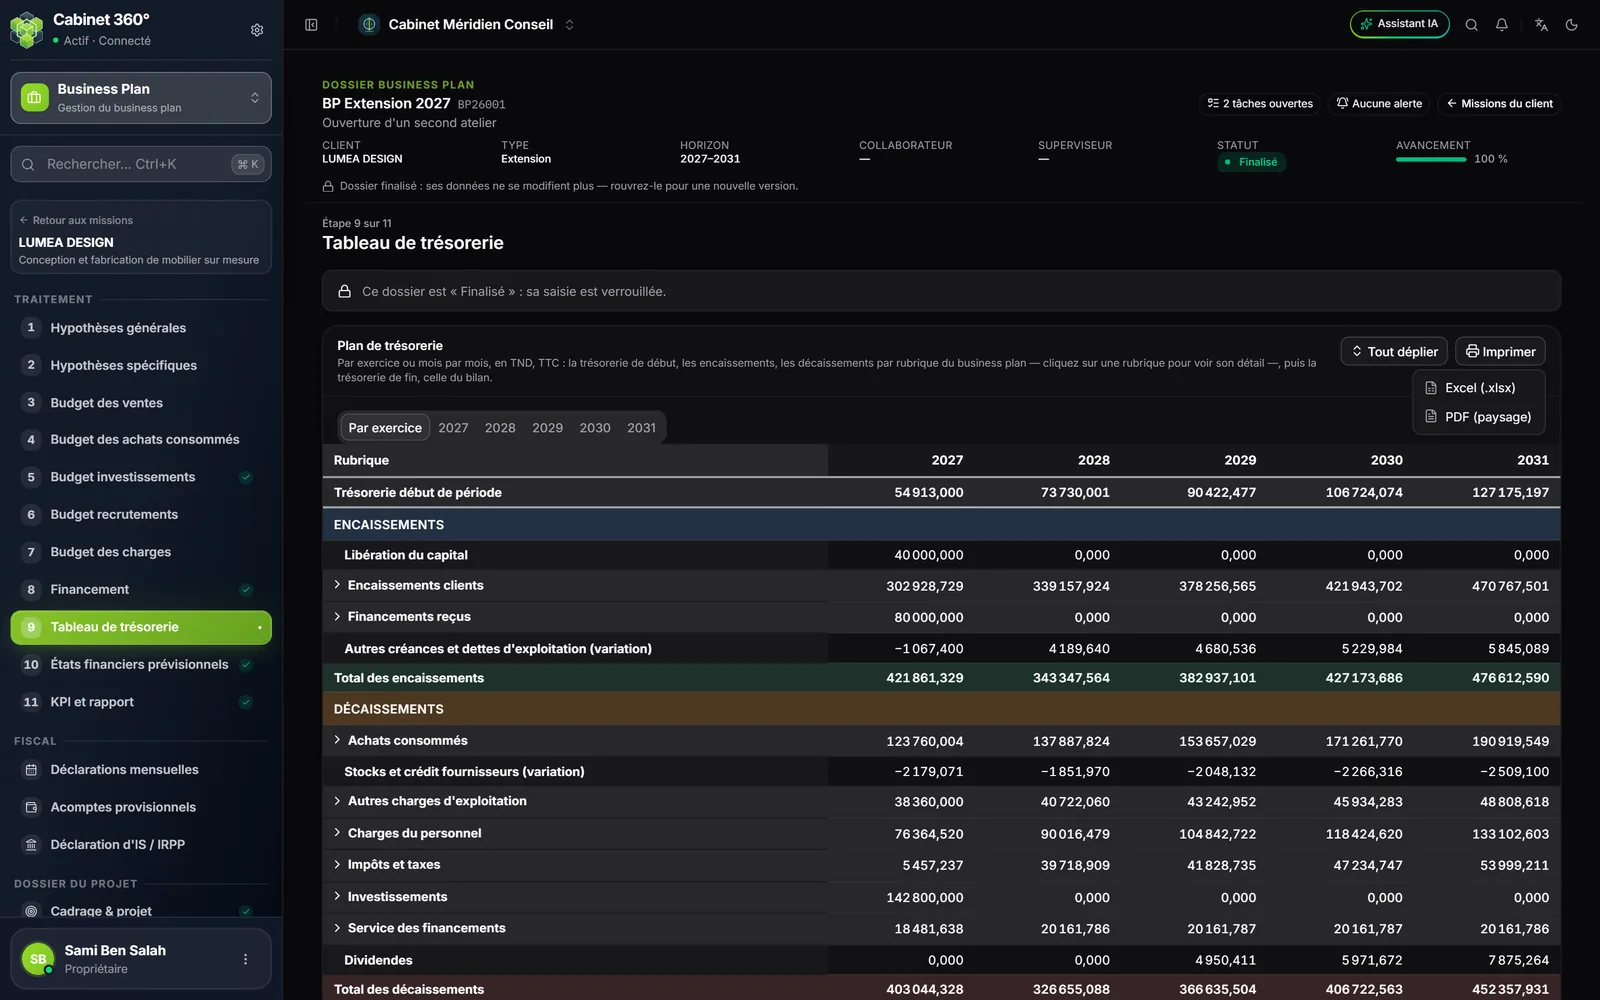
Les couleurs aident la lecture : la section des encaissements, celle des décaissements, le total des encaissements et le total des décaissements ont chacun leur teinte ; rubriques et soldes ont un fond gris. Une ligne nulle sur toute la période est masquée.
Les rubriques
| Section | Rubriques |
|---|---|
| Encaissements | Libération du capital · Encaissements clients (de l'exercice, à N jours, TVA collectée encaissée) · Apports en comptes courants d'associés · Financements reçus (emprunts et leasing, subventions, autres) · Autres créances et dettes d'exploitation (variation) |
| Décaissements | Achats consommés (une ligne par vente, coût et TVA d'achat) · Stocks et crédit fournisseurs (variation) · Autres charges d'exploitation (une ligne par charge du budget) · Charges du personnel (salaires, charges sociales) · Impôts et taxes · Investissements (un par bien) · Service des financements (intérêts payés, remboursements) · Dividendes |
Les rubriques s'ouvrent repliées. Un clic sur une rubrique montre ses sous-rubriques ; Tout déplier et Tout replier les ouvrent ou les ferment toutes.
Ce que contient « Impôts et taxes »
- les déclarations de Fiscal › Déclarations mensuelles : Retenues à la source, TVA à payer, Taxe de formation professionnelle (TFP), FOPROLOS, Taxe sur les collectivités locales (TCL) quand elle est due ; chacune est payée le mois suivant, et celles de décembre l'année d'après ;
- les impôts saisis au budget des charges ;
- les Acomptes provisionnels ;
- le Solde de l'IS de l'exercice précédent (ou de l'IRPP pour une personne physique).
Ce que contient « Autres charges d'exploitation »
Une ligne par charge du budget des charges, variables puis externes : le montant est ce que reçoit le fournisseur, HT + TVA − retenue à la source. S'y ajoutent l'acquisition et le coût de service des clients, et la maintenance des immobilisations.
Ce que contient « Charges du personnel »
Les salaires nets (l'IRPP et la CSS retenus vont aux impôts) et les charges sociales de l'année, répartis sur les mois au prorata du brut de chaque mois.
Par exercice ou mois par mois
Des onglets choisissent la vue :
- Par exercice : une colonne par année du plan ;
- un onglet par exercice : une colonne par mois « mm/aaaa » (douze pour une année pleine ; le premier exercice commence au mois du démarrage), puis Total 2027.
Le plan mensuel répartit chaque ligne sur le mois où elle tombe : le chiffre d'affaires du mois décalé du délai clients, la date de chaque financement, le mois de chaque échéance, le mois d'acquisition d'un bien, les acomptes en juin, septembre et décembre, le solde de l'IS en mars (de l'IRPP en avril), les dividendes en juin. Ce qui n'a pas de mois propre est réparti également. La somme des douze mois retombe exactement sur l'année ; la trésorerie de fin de décembre est celle de l'exercice.
Imprimer
Le menu Imprimer, à côté de Tout déplier, propose :
- Excel (.xlsx) : une feuille annuelle (une colonne par exercice), puis une feuille par exercice ; les montants sont des nombres, un montant nul vaut 0 ;
- PDF (paysage) : une colonne par exercice, puis, pour le détail mensuel, deux pages par exercice (janvier à juin, juillet à décembre et total ; une seule pour un exercice qui commence en juillet ou après) ; un montant nul s'écrit « — ».
Les deux reprennent toutes les rubriques dépliées, les sous-rubriques en retrait, les fonds de couleur de l'écran, et omettent les lignes nulles comme l'écran.