
La page
L'étape 8 a trois parties : le Plan de financement initial, Les financements et le Service de la dette.
Le plan de financement initial
Le plan met les besoins du démarrage en face des ressources qui les couvrent. Il ne compte, en emplois, que les investissements de nature « Investissement initial », et en ressources, que les financements mis en place au plus tard en A1.
| Emplois | Ressources |
|---|---|
| Investissements (initiaux) | Chaque financement nouveau mis en place au démarrage, par type |
| Besoin en fonds de roulement | |
| Total des emplois | Total des ressources |
L'encadré dit Plan équilibré quand les ressources couvrent les emplois, à une tolérance près (par exemple 1,000 TND). Sinon, Plan déséquilibré dit ce qui manque (« Il manque … de ressources pour couvrir les emplois ») ou ce qui dépasse.
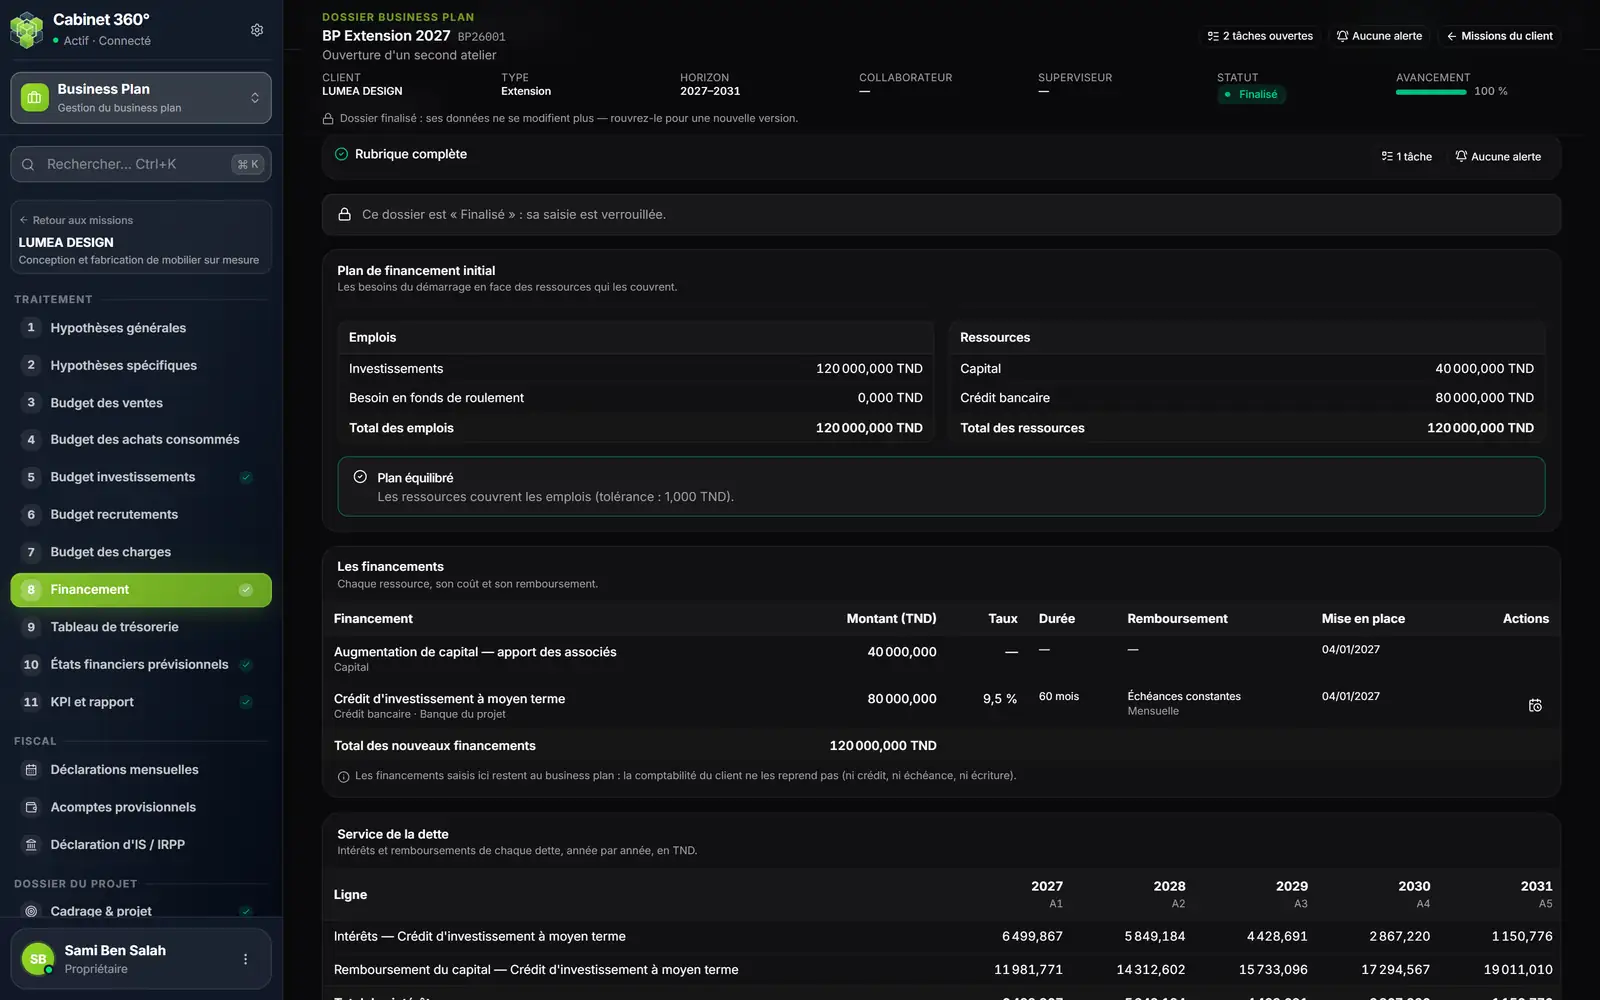
- 1. Rubrique complète : le plan de financement est équilibré.
- 2. Emplois : les investissements initiaux et le besoin en fonds de roulement du démarrage.
- 3. Ressources : capital, crédits, subventions, apports mis en place au démarrage.
- 4. Le verdict : « Plan équilibré » ou « Plan déséquilibré », avec l'écart et la tolérance.
- 5. Les financements : montant, taux, durée, remboursement, mise en place.
- 6. L'échéancier d'un crédit, échéance par échéance.
- 7. Le service de la dette : intérêts et capital remboursé, année par année.
Ajouter un financement
- Cliquez sur Ajouter un financement. La fenêtre Nouveau financement s'ouvre.
- Choisissez le Type de financement : Capital, Compte courant d'associés, Crédit bancaire, Leasing, Subvention ou Autre financement.
- Saisissez le Libellé (par exemple « Crédit d'investissement »), l'Organisme et le Montant.
- Choisissez la Date de mise en place. Vide : le démarrage du projet.
- Pour un crédit ou un leasing, remplissez le bloc Remboursement : Taux annuel (%), Durée (mois), Différé (mois), Périodicité et Mode de remboursement.
- Cliquez sur Enregistrer.
| Champ | Ce qu'il faut savoir |
|---|---|
| Durée (mois) | La durée totale, différé compris : 84 mois dont 24 de différé. |
| Différé (mois) | Pendant le différé, seuls les intérêts sont payés. |
| Mode de remboursement | Échéances constantes, Amortissement constant ou In fine. |
| Dette existante au démarrage | Une dette déjà au bilan au démarrage : son montant est le restant dû, et elle n'entre pas dans les ressources du plan initial. Le capital et les subventions ne sont jamais des dettes existantes. |
| Reprise de la subvention (années) | Le rythme auquel une subvention passe en produits. Vide : la durée moyenne d'amortissement des biens qu'elle finance, à défaut 5 ans. |
| Durée vide | Quand le bloc dit Remboursement (facultatif) : une ressource permanente, sans échéancier ; ses intérêts courent chaque année au taux saisi. |
Le tableau Les financements se termine par le Total des nouveaux financements. Les dettes existantes sont données dessous, hors total.
L'échéancier d'un crédit
L'icône d'échéancier d'une ligne ouvre Échéancier — …, calculé à partir de la date de mise en place.
- Par année : Intérêts, Capital, Échéances et Restant dû en fin d'année.
- Le détail de chaque échéance (« Détail des 60 échéances ») : numéro, date, intérêts, capital, échéance et restant dû.
- Le taux d'une période est proportionnel (taux annuel × mois ÷ 12) ; la dernière échéance solde le capital.
La clôture de chaque exercice
Sous l'échéancier, Clôture de chaque exercice applique les règles des travaux de fin d'exercice de la comptabilité :
| Au 31/12 de chaque année | Ce qu'il donne |
|---|---|
| Intérêts payés | Les intérêts réglés dans l'année |
| Intérêts courus au 31/12 | Les intérêts acquis mais pas encore échus |
| Charge d'intérêts de l'exercice | La part de chaque échéance rattachée à l'année, au prorata des jours |
| Emprunt à plus d'un an | Le capital qui reste à rembourser au-delà de douze mois |
| Part à moins d'un an | Le capital remboursé dans les douze mois qui suivent le 31/12 |
Ces chiffres vont aux états financiers : la charge d'intérêts au résultat, les intérêts payés à la trésorerie, la part à moins d'un an et les intérêts courus au bilan.
Le service de la dette
Le dernier tableau donne, pour chaque dette et chaque année : Intérêts — …, Remboursement du capital — …, puis Total des intérêts, Total des remboursements et Capital restant dû en fin d'année.