
La page
L'étape 10 se lit de haut en bas : le scénario, six chiffres clés, les contrôles de cohérence, les points d'attention, puis les états dans leurs onglets.
Le scénario
Le sélecteur Scénario propose Prudent, Central et Optimiste. Central est la mission telle que vous l'avez saisie. Les deux autres la recalculent sous leurs variations (volume, prix, coûts…), réglées dans KPI et rapport (chapitre 11). Le scénario choisi s'écrit dans l'adresse de la page : un lien copié rouvre le même scénario sur le même onglet.
Les six chiffres clés
| Chiffre | Ce qu'il dit |
|---|---|
| Chiffre d'affaires A1 et Chiffre d'affaires de la dernière année | La montée en charge |
| EBE de la dernière année | Ce que l'exploitation dégage à l'horizon |
| Résultat net cumulé | La somme des résultats du plan |
| Trésorerie minimale | Le point le plus bas, et son année |
| DSCR minimal | La plus faible couverture de la dette, son année et son seuil ; « Aucune dette à servir » sans crédit |
Un EBE, un résultat ou une trésorerie négatifs passent en rouge, comme un DSCR sous son seuil.
Les contrôles de cohérence
Le bilan n'est jamais équilibré de force : son équilibre est un contrôle. La carte Contrôles de cohérence en vérifie cinq :
| Contrôle | Ce qu'il vérifie |
|---|---|
| Actif = passif | Le bilan s'équilibre chaque année. |
| Trésorerie : plan direct = tableau des flux | Le plan de trésorerie retrouve le tableau des flux. |
| Échéanciers de la dette | Chaque échéancier rembourse exactement le capital emprunté. |
| Amortissements | Aucun bien n'est amorti au-delà de sa valeur. |
| Plan de financement initial : emplois = ressources | Les ressources du démarrage couvrent exactement les emplois, à la tolérance près : un excédent fait aussi échouer. |
Tous satisfaits : « Tous les contrôles sont satisfaits : les états se tiennent. » Un contrôle en échec passe en rouge et dit sa cause, par exemple : « La situation d'ouverture ne s'équilibre pas (écart …) : complétez-la (actif = passif) — l'écart se reporte sur chaque année. »
Les points d'attention du calcul
Sous les contrôles, Points d'attention du calcul liste ce que le calcul a dû supposer, avec un lien Corriger dans « … » vers la page où corriger :
- une ligne de ventes à qui il manque des valeurs : son chiffre d'affaires vaut zéro ces années-là ;
- un crédit sans durée : il n'est jamais remboursé dans le plan ;
- un bien sans durée d'amortissement : la durée de sa catégorie est retenue.
Les huit onglets
| Onglet | Ce qu'il montre |
|---|---|
| État de résultat | Des revenus au résultat net, sur la maquette des états financiers ; les charges de personnel détaillées en Salaires et Charges sociales. |
| Bilan | Actifs, capitaux propres et passifs en fin d'année, sur la même maquette. |
| Flux de trésorerie | L'état des flux, méthode indirecte : du résultat à la variation de trésorerie. |
| Plan de trésorerie | Méthode directe : les encaissements et les décaissements de chaque année. |
| BFR | Stocks et créances, moins les dettes d'exploitation, en fin d'année. |
| Amortissements | Un bien par ligne : base, durée, dotations ; le total est celui de l'état de résultat, immobilisations de départ comprises. |
| Dette | Chaque dette échéancée : intérêts, remboursement du capital, capital restant dû. Les ressources permanentes, sans échéancier, figurent au passif du bilan. |
| Plan de financement | Le plan pluriannuel : emplois et ressources de chaque année ; leur solde est la variation de trésorerie. Le plan initial, lui, se lit dans Financement. |
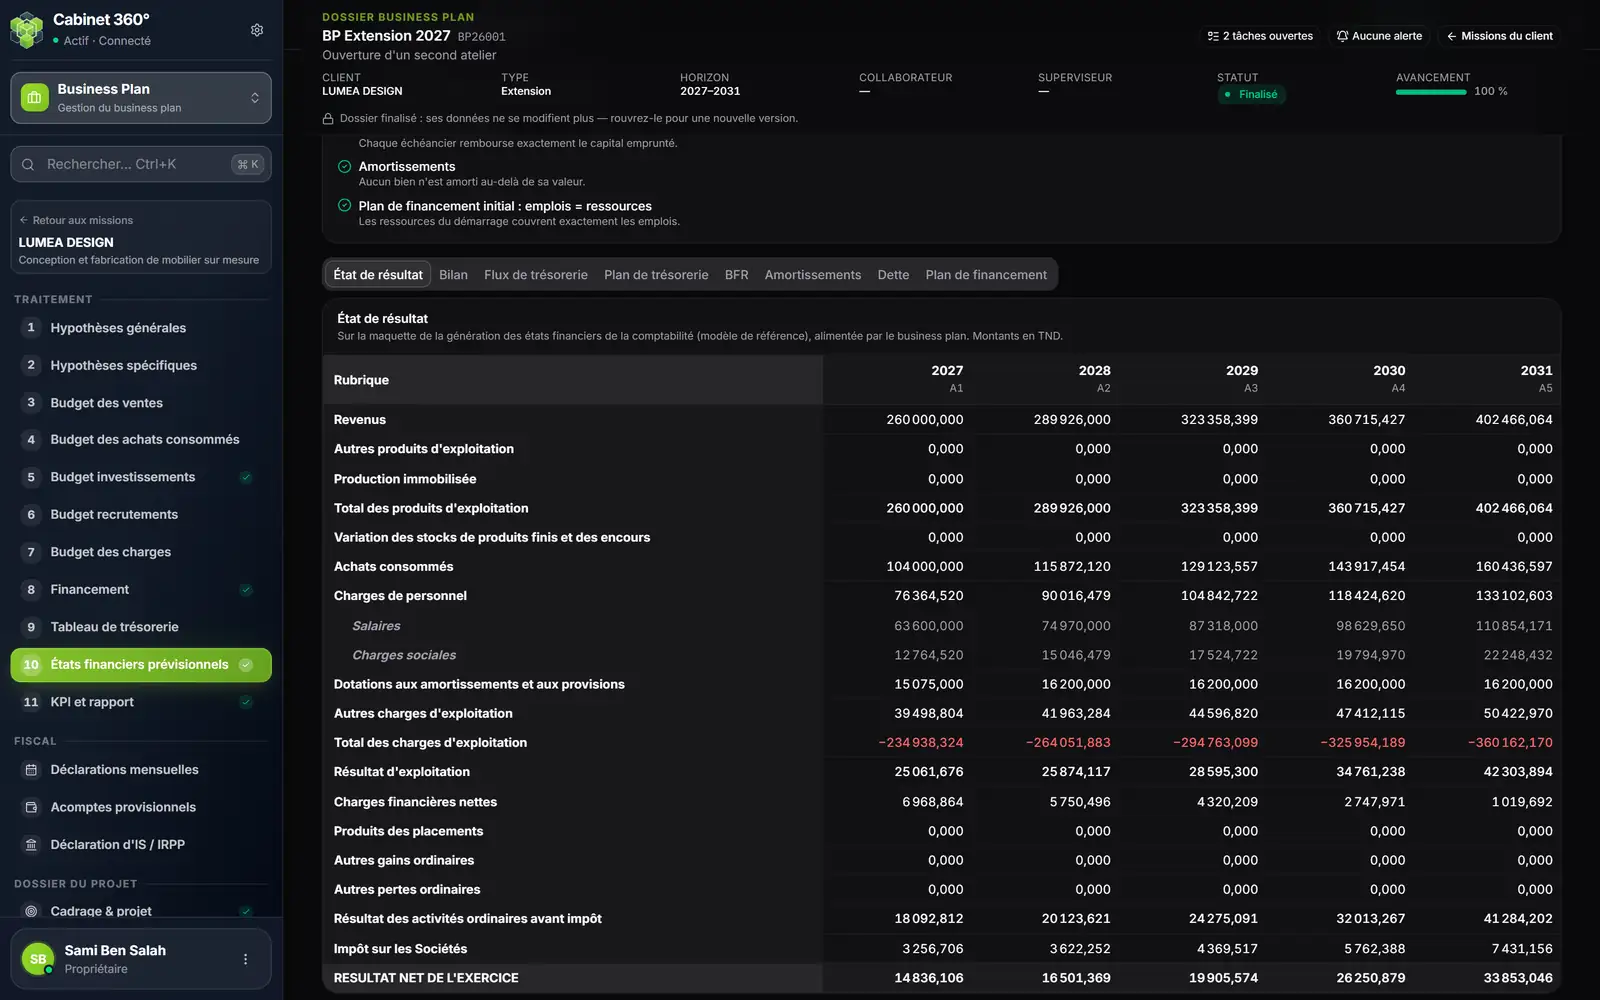
- 1. Les contrôles : chacun coché quand il est satisfait.
- 2. Huit onglets : de l'état de résultat au plan de financement.
- 3. La maquette des états financiers de la comptabilité, alimentée par le business plan.
- 4. Une rubrique par ligne, une colonne par année.
- 5. Salaires et charges sociales détaillent les charges de personnel.
- 6. Un montant négatif garde son signe moins, en rouge.
- 7. Le résultat net de chaque exercice.
Les trois premiers suivent les lignes, l'ordre et les formules du modèle de référence des états financiers de la comptabilité. Un business plan se lit ainsi comme les états que le cabinet produit chaque année pour ses clients.
Les conventions du calcul
En bas de page, Conventions du calcul rappelle comment lire les chiffres, notamment :
- les années sont civiles, de A1 à la dernière ; la première ne compte que ses mois d'activité, au prorata ;
- les montants sont hors taxes : la TVA des investissements est neutre quand elle est récupérable ;
- une trésorerie négative figure au passif en concours bancaires ; ses intérêts portent sur le découvert de la fin d'année précédente ;
- les dividendes d'une année se prélèvent sur le résultat de la précédente, jamais au-delà du bénéfice distribuable ;
- le bilan n'est jamais équilibré de force : l'égalité actif = passif est un contrôle, comme la concordance du plan de trésorerie et du tableau des flux.
La date du calcul s'écrit dessous : « Calculé le … ».
Exporter en Excel
Exporter (Excel) produit un classeur des états du calcul : compte de résultat, bilan actif, bilan passif, flux, plan de trésorerie, BFR et plan de financement, une feuille chacun, puis les amortissements et la dette. Ce sont les tableaux du calcul, pas la maquette de la comptabilité des trois premiers onglets : leurs lignes diffèrent. Une charge y est écrite en négatif, pour qu'une colonne se somme.