
قائمة الجباية
تحت المعالجة، لمجموعة الجباية ثلاث صفحات، دون ترقيم: التصاريح الشهرية، الأقساط الاحتياطية والتصريح بالضريبة على الشركات / على الدخل. تُقرأ ولا يُدخل فيها شيء: كل شيء يأتي من مراحل المعالجة. وتغذّي جدول الخزينة، الذي يدفع كل تصريح في أجله.
التصاريح الشهرية
للصفحة جدولان، عمود لكل شهر ومجموع لكل سنة. ويختار محدِّد، في الأعلى، السنة المالية.
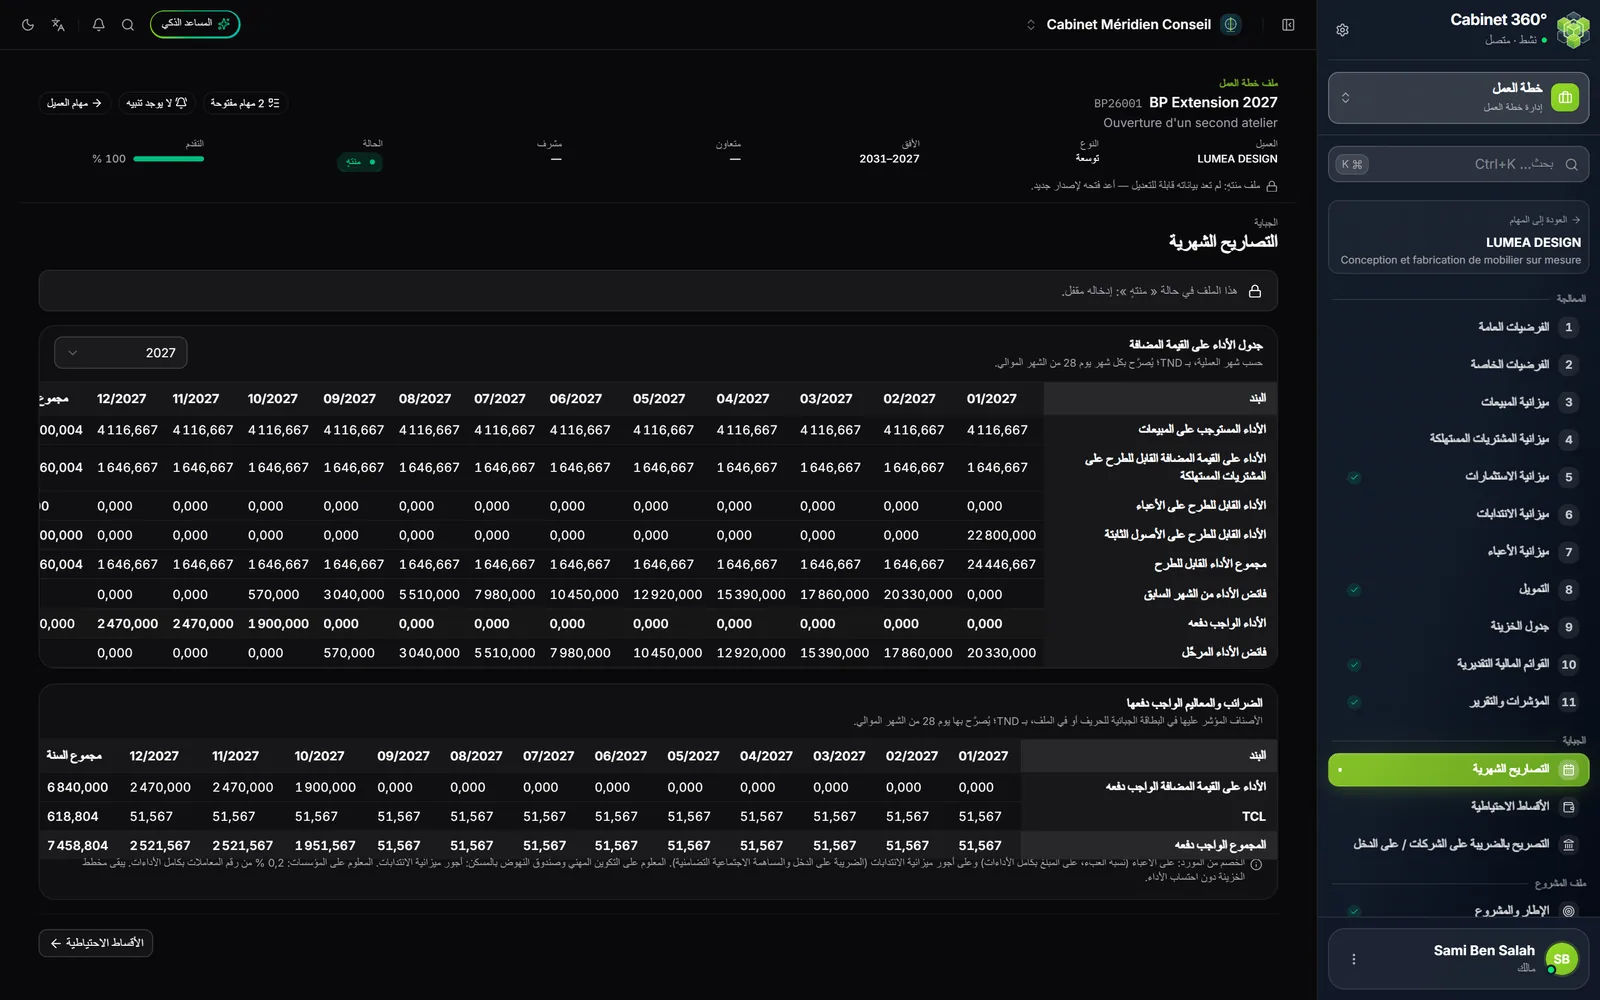
جدول الأداء على القيمة المضافة
حسب شهر العملية، ويُصرَّح بكل شهر يوم 28 من الشهر الموالي بالنسبة إلى الشخص المعنوي، ويوم 15 بالنسبة إلى الشخص الطبيعي.
| السطر | مصدره |
|---|---|
| الأداء المستوجب على المبيعات | نسبة كل سطر مبيعات، على المبيعات الصافية من التخفيضات والخصومات |
| الأداء على القيمة المضافة القابل للطرح على المشتريات المستهلكة | كلفة كل سطر مبيعات، بنسبة الشراء الخاصة بالسطر، في أشهر المبيعات |
| الأداء القابل للطرح على الأعباء | نسبة كل عبء، في آجاله |
| الأداء القابل للطرح على الأصول الثابتة | نسبة كل استثمار، في شهر الاقتناء |
| مجموع الأداء القابل للطرح | مجموع الثلاثة |
| فائض الأداء من الشهر السابق | الفائض المرحَّل |
| الأداء الواجب دفعه أو فائض الأداء المرحَّل | رصيد الشهر |
الضرائب والمعاليم الواجب دفعها
يعطي الجدول الثاني، للضرائب والمعاليم المؤشَّر عليها في المرحلة 2 (تسترجع المهمة، عند إنشائها، تلك المؤشَّر عليها في البطاقة الجبائية للعميل)، ما يُدفع كل شهر. وإن لم يُؤشَّر على شيء، يعطي الضرائب التي يعرف المخطط احتسابها والتي لها مبلغ:
- الخصم من المورد: الخصم على الأعباء (بنسبة العبء، على المبلغ بكامل الأداءات) والخصم على أجور ميزانية الانتدابات (الضريبة على الدخل والمساهمة الاجتماعية التضامنية)؛
- الأداء على القيمة المضافة الواجب دفعه: حاضر دائمًا، تحت الخصم من المورد مباشرة، مأخوذ من جدول الأداء على القيمة المضافة؛
- معلوم التكوين المهني (TFP) وفوبرولوس (FOPROLOS): أجور ميزانية الانتدابات؛
- المعلوم على المؤسسات لفائدة الجماعات المحلية (TCL): 0,2 % من رقم المعاملات بكامل الأداءات، والمبيعات صافية من الخصومات؛
- المجموع الواجب دفعه.
والضريبة المؤشَّر عليها التي لا تعرف خطة العمل احتسابها تُكتب « لا يحتسبه مخطط الأعمال »، دون مبلغ.
الأقساط الاحتياطية
ثلاثة أقساط بنسبة 30 % من ضريبة السنة السابقة، تُدفع في جوان وسبتمبر وديسمبر: يوم 28 بالنسبة إلى الشخص المعنوي، ويوم 25 بالنسبة إلى الشخص الطبيعي. ولكل سنة: الضريبة المرجعية، القسط 1، القسط 2، القسط 3 والمجموع المدفوع.
تُدفع الأقساط في جدول خزينة سنتها وتُطرح من الضريبة المستوجبة. ولا أقساط في السنة الأولى، لغياب ضريبة مرجعية، ولا لعميل غير خاضع للضريبة على النتيجة.
التصريح بالضريبة على الشركات أو على الدخل
تحمل الصفحة اسم ضريبة العميل: التصريح بالضريبة على الشركات للشخص المعنوي، والتصريح بالضريبة على دخل الأشخاص الطبيعيين للشخص الطبيعي. وبالنسبة إلى الجمعية، تقول إنه لا يُستوجب أي تصريح بالضريبة على النتيجة.
| السطر | ما يعطيه |
|---|---|
| النتيجة قبل الضريبة | مأخوذة من قائمة النتائج |
| الخسائر المتبقية للترحيل | العجز الذي يبقى قابلًا للترحيل بعد السنة، بما في ذلك خسارة السنة |
| الربح الخاضع للضريبة | بعد ترحيل الخسائر |
| الأداء الأدنى | الحد الأدنى المستوجب حتى دون ربح |
| الضريبة على الشركات المستوجبة أو الضريبة على الدخل المستوجبة | بنسبة الفرضيات (الضريبة على الشركات) أو حسب الجدول التصاعدي (الضريبة على الدخل) |
| المساهمة الاجتماعية التضامنية | بنسبة الفرضيات، أو بنسبة الأشخاص الطبيعيين |
| مجموع الضريبة | الضريبة والمساهمة الاجتماعية التضامنية |
| الأقساط المدفوعة خلال السنة | مأخوذة من صفحة الأقساط |
| الباقي الواجب دفعه وأجل دفع الباقي | 25/03 من السنة الموالية للضريبة على الشركات، و25/04 للضريبة على الدخل |
يُدفع باقي السنة في السنة الموالية: يُظهره جدول الخزينة في سطر باقي الضريبة على الشركات للسنة السابقة (أو باقي الضريبة على الدخل للسنة السابقة).