
الصفحة
تُقرأ المرحلة 10 من الأعلى إلى الأسفل: السيناريو، وستة أرقام رئيسية، وعمليات التحقق من الاتساق، وتنبيهات الاحتساب، ثم القوائم في تبويباتها.
السيناريو
يقترح محدِّد السيناريو حذر ومركزي ومتفائل. مركزي هو المهمة كما أدخلتموها. ويعيد الآخران احتسابها وفق تغييراتهما (الحجم، السعر، التكاليف…)، المضبوطة في المؤشرات والتقرير (الفصل 11). ويُكتب السيناريو المختار في عنوان الصفحة: الرابط المنسوخ يعيد فتح السيناريو نفسه على التبويب نفسه.
الأرقام الرئيسية الستة
| الرقم | ما يقوله |
|---|---|
| رقم المعاملات A1 ورقم المعاملات للسنة الأخيرة | تصاعد النشاط |
| الفائض الإجمالي للاستغلال للسنة الأخيرة | ما يحققه الاستغلال في الأفق |
| النتيجة الصافية المتراكمة | مجموع نتائج المخطط |
| أدنى رصيد للخزينة | أدنى نقطة، وسنتها |
| أدنى نسبة تغطية لخدمة الدين | أضعف تغطية للدين، وسنتها وعتبتها؛ و« لا توجد خدمة دين » عند غياب القرض |
يظهر بالأحمر الفائض الإجمالي للاستغلال أو النتيجة أو الخزينة إذا كانت سالبة، وكذلك نسبة التغطية التي تنزل دون عتبتها.
عمليات التحقق من الاتساق
لا تُوازَن الموازنة قسرًا أبدًا: توازنها عملية تحقق. وتتحقق بطاقة عمليات التحقق من الاتساق من خمس:
| عملية التحقق | ما تتحقق منه |
|---|---|
| الأصول = الخصوم | الموازنة متوازنة في كل سنة. |
| الخزينة: المخطط المباشر = جدول التدفقات | مخطط الخزينة يطابق جدول التدفقات. |
| جداول سداد الديون | كل جدول سداد يسدّد بالضبط أصل الدين المقترض. |
| الاستهلاكات | لا يُستهلك أي أصل بما يتجاوز قيمته. |
| مخطط التمويل الأولي: الاستعمالات = الموارد | موارد الانطلاق تغطي الاستعمالات بالضبط، في حدود هامش التسامح: الفائض أيضًا يُفشل عملية التحقق. |
حين تُستوفى كلها: « جميع عمليات التحقق مستوفاة: القوائم متّسقة. » وتظهر عملية التحقق الفاشلة بالأحمر وتذكر سببها، مثلًا: « الوضعية الافتتاحية غير متوازنة (فارق …): أكملها (الأصول = الخصوم) — الفارق ينتقل إلى كل سنة. »
تنبيهات الاحتساب
تحت عمليات التحقق، تعدّد تنبيهات الاحتساب ما اضطُرّ الاحتساب إلى افتراضه، مع رابط التصحيح في « … » نحو الصفحة التي يتمّ فيها التصحيح:
- سطر مبيعات تنقصه قيم: رقم معاملاته يساوي صفرًا في تلك السنوات؛
- قرض دون مدة: لا يُسدَّد أبدًا في المخطط؛
- أصل دون مدة استهلاك: تُعتمد مدة صنفه.
التبويبات الثمانية
| التبويب | ما يعرضه |
|---|---|
| قائمة النتائج | من الإيرادات إلى النتيجة الصافية، على نموذج القوائم المالية؛ وأعباء الأعوان مفصّلة إلى الأجور والأعباء الاجتماعية. |
| الموازنة | الأصول والأموال الذاتية والخصوم في آخر السنة، على النموذج نفسه. |
| تدفقات الخزينة | جدول التدفقات، بالطريقة غير المباشرة: من النتيجة إلى تغيّر الخزينة. |
| مخطط الخزينة | الطريقة المباشرة: مقبوضات كل سنة ومدفوعاتها. |
| رأس المال العامل | المخزونات والمستحقات، مطروحًا منها ديون الاستغلال، في آخر السنة. |
| الاستهلاكات | أصل في كل سطر: القاعدة، المدة، المخصّصات؛ والمجموع هو مجموع قائمة النتائج، بما في ذلك الأصول الثابتة عند الانطلاق. |
| الدين | كل دين له جدول سداد: الفوائد، سداد أصل الدين، أصل الدين المتبقي. أما الموارد الدائمة، دون جدول سداد، فتظهر في خصوم الموازنة. |
| مخطط التمويل | المخطط متعدد السنوات: استخدامات كل سنة ومواردها؛ ورصيدهما هو تغيّر الخزينة. أما المخطط الأولي فيُقرأ في التمويل. |
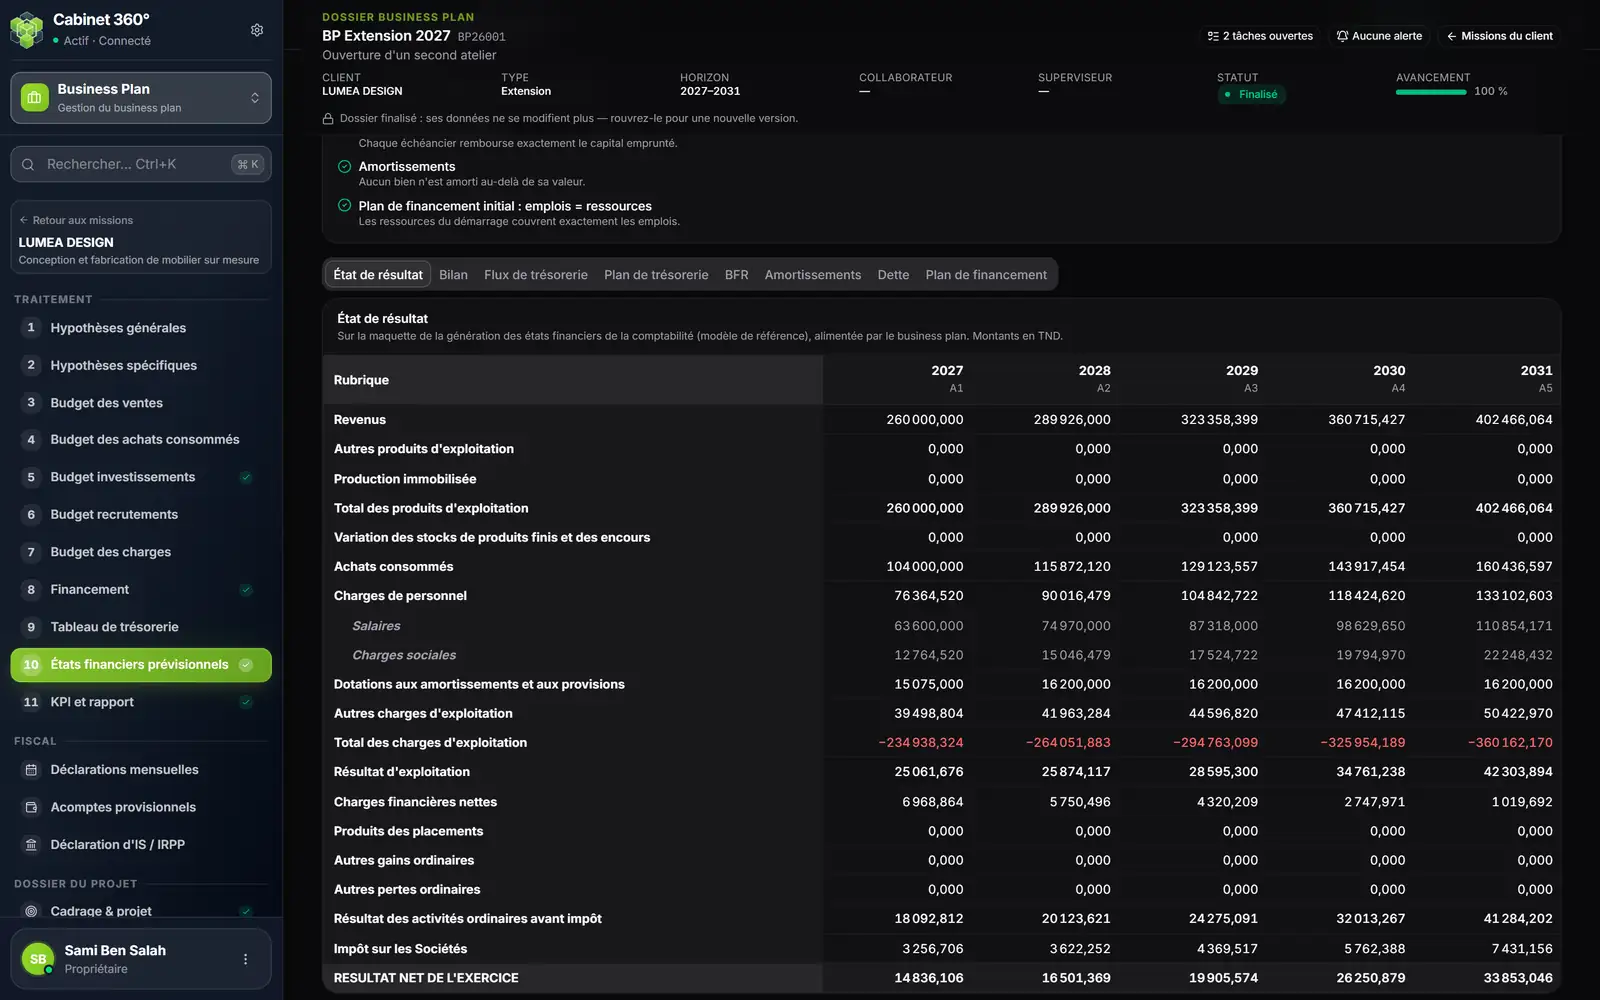
- 1. عمليات التحقق: كلٌّ منها مؤشَّر عليه حين يُستوفى.
- 2. ثمانية تبويبات: من قائمة النتائج إلى مخطط التمويل.
- 3. النموذج: نموذج القوائم المالية للمحاسبة، تغذّيه خطة العمل.
- 4. بند في كل سطر، وعمود لكل سنة.
- 5. الأجور والأعباء الاجتماعية تفصّل أعباء الأعوان.
- 6. المبلغ السالب يحتفظ بعلامة الناقص، بالأحمر.
- 7. النتيجة الصافية لكل سنة مالية.
تتبع التبويبات الثلاثة الأولى أسطر النموذج المرجعي للقوائم المالية للمحاسبة وترتيبه وصيغه. وهكذا تُقرأ خطة العمل كما تُقرأ القوائم التي يُعدّها المكتب كل سنة لعملائه.
اصطلاحات الاحتساب
في أسفل الصفحة، تذكّر اصطلاحات الاحتساب بكيفية قراءة الأرقام، ومنها:
- السنوات مدنية، من A1 إلى الأخيرة؛ ولا تحتسب الأولى إلا أشهر نشاطها، بالتناسب؛
- المبالغ دون احتساب الأداءات: الأداء على القيمة المضافة للاستثمارات محايد عندما يكون قابلًا للاسترجاع؛
- تظهر الخزينة السالبة في الخصوم كمساعدات بنكية جارية؛ وتُحتسب فوائدها على المكشوف في آخر السنة السابقة؛
- تُقتطع أرباح السنة الموزعة من نتيجة السنة السابقة، ولا تتجاوز أبدًا الربح القابل للتوزيع؛
- لا تُوازَن الموازنة قسرًا أبدًا: تساوي الأصول والخصوم عملية تحقق، شأنه شأن تطابق مخطط الخزينة مع جدول التدفقات.
ويُكتب تاريخ الاحتساب تحتها: « احتُسب في … ».
التصدير إلى Excel
ينتج تصدير (Excel) مصنّفًا لقوائم الاحتساب: جدول النتائج، وأصول الموازنة، وخصوم الموازنة، والتدفقات، ومخطط الخزينة، ورأس المال العامل، ومخطط التمويل، لكلٍّ منها ورقة، ثم الاستهلاكات والدين. إنها جداول الاحتساب، لا نموذج المحاسبة الخاص بالتبويبات الثلاثة الأولى: أسطرها مختلفة. ويُكتب العبء فيها بالسالب، حتى يُجمع العمود.