
Le circuit d'une opération
Réévaluations, dépréciations et offres de cession suivent le même circuit :
| Statut | Ce qu'on peut faire |
|---|---|
| Brouillon | Modifier, Soumettre à validation, Supprimer (son numéro n'est pas réattribué), Annuler l'opération |
| En validation | Attendre la décision ; Annuler l'opération |
| Refusée | Modifier (elle redevient brouillon), ou la Soumettre à validation de nouveau telle quelle ; Annuler l'opération |
| Validée | Son effet est passé : écriture, composant, statut du bien |
| Annulée | Rien : le motif reste écrit sur sa fiche et au journal du bien |
Soumettre à validation rejoue d'abord le contrôle de l'opération : le cadre Ce qui empêche la validation liste ce qui bloque (un écart nul, une date hors d'un exercice ouvert, un tableau figé, un compte de la liaison manquant). Puis :
- aucun circuit ne s'applique : l'opération est validée par ce geste même, et son écriture passe ;
- un circuit s'applique : elle part En validation, et son effet n'arrive qu'à la décision finale (chapitre 15).
Le filtre À soumettre de chaque liste réunit les brouillons et les opérations refusées. Le tableau de bord les compte.
Chaque réévaluation ou dépréciation validée passe une pièce comptable au dossier du cabinet, dans l'exercice ouvert qui contient sa date, au journal de la liaison comptable. La page de l'opération montre l'écriture prévue avant la validation, puis la pièce passée.
La réévaluation
- Cliquez sur Nouvelle réévaluation (ou Réévaluer depuis la fiche du bien, onglet Valeur et cessions).
- Choisissez le Bien et la Date d'effet.
- Saisissez la Valeur réévaluée, celle de l'expertise : elle doit dépasser la VNC du bien à la date d'effet.
- Ajoutez l'Expert, la Méthode (valeur de marché, coût de remplacement), la Durée résiduelle (mois) et le Motif.
- Cliquez sur Créer la réévaluation, puis sur Soumettre à validation.
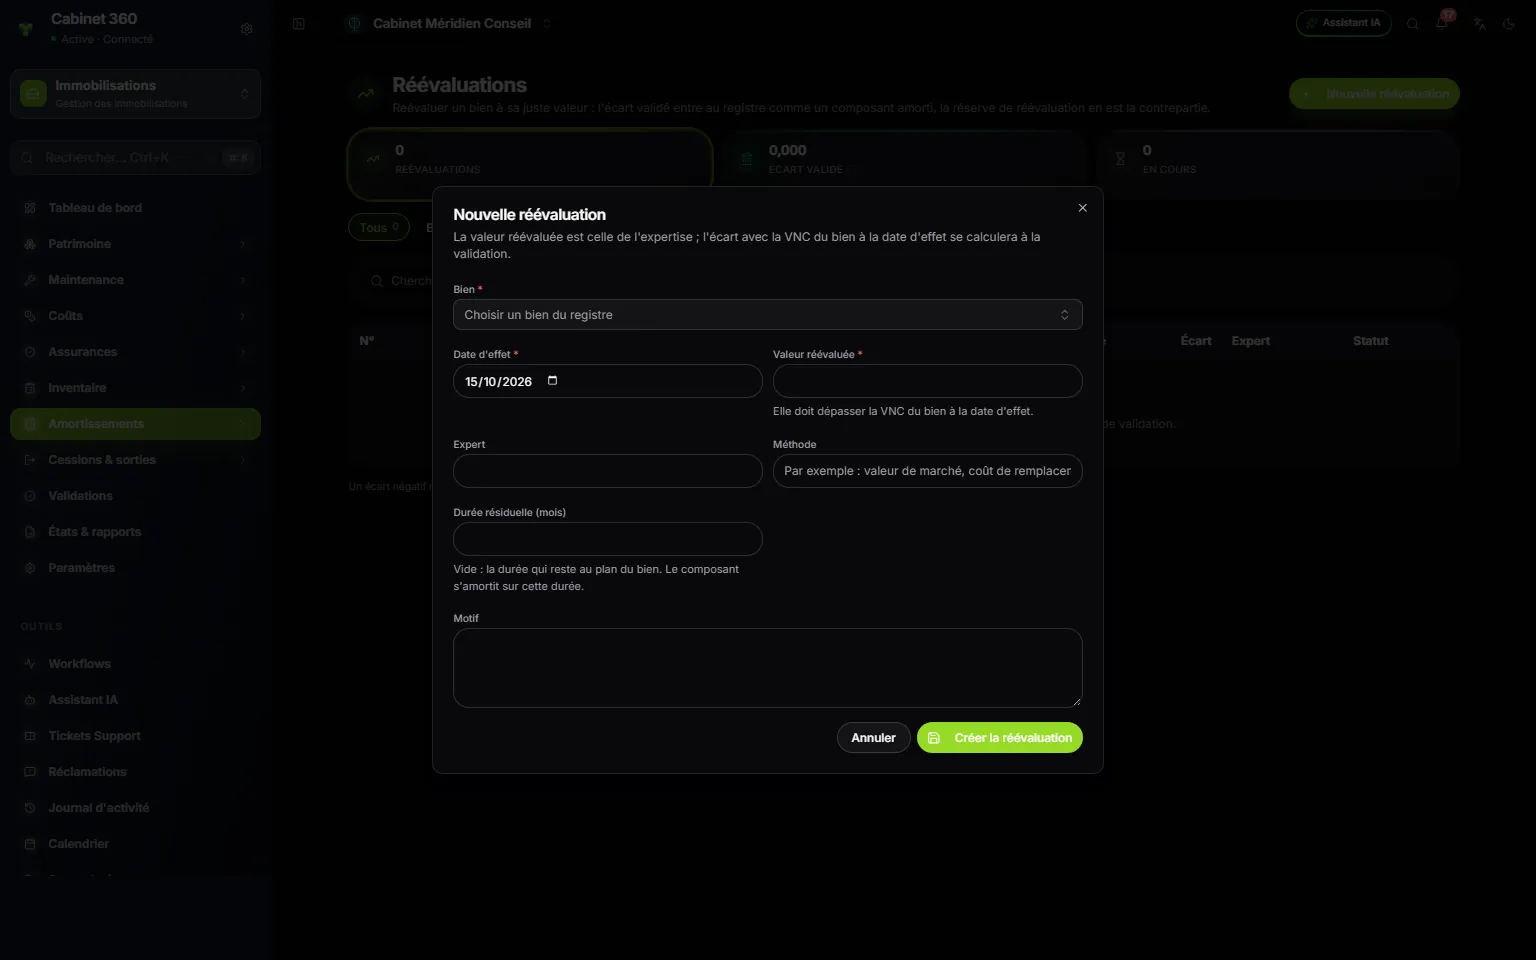
- 1. Le bien à réévaluer.
- 2. La date d'effet de la réévaluation.
- 3. La valeur réévaluée doit dépasser la VNC du bien à cette date.
- 4. L'expert et la méthode d'évaluation.
- 5. La durée résiduelle : vide, la durée qui reste au plan du bien.
- 6. Créer la réévaluation, puis la soumettre.
L'écart = valeur réévaluée − VNC du bien à la date d'effet (composants déjà réévalués compris). Il se fige à la validation.
À la validation :
- l'écart entre au registre comme un composant du bien, sous le code du bien suivi de
-R1(puis-R2…), daté du jour d'effet, amorti en linéaire sur la durée résiduelle ; - la pièce passe : débit du compte du bien, crédit de la réserve spéciale de réévaluation (144).
La durée résiduelle se propose : en linéaire, la VNC divisée par la dotation mensuelle, arrondie au mois supérieur ; en dégressif, la durée du plan moins les mois écoulés. Si plus rien ne reste du plan, saisissez-la : sans elle, la soumission est refusée.
La dépréciation
- Cliquez sur Nouvelle dépréciation (ou Déprécier depuis la fiche du bien).
- Choisissez le Bien et la Date.
- Saisissez la Valeur recouvrable : le plus élevé du prix de vente net et de la valeur d'usage. Elle doit rester sous la VNC.
- Choisissez si besoin le Compte de provision (29) ; vide, le compte 29 qui répond au compte du bien est proposé (213 → 2913, 2282 → 29282).
- Écrivez le Motif (obligatoire : chute du prix de marché, obsolescence technique), puis cliquez sur Créer la dépréciation et soumettez-la.
La dépréciation = VNC à la date − valeur recouvrable − provision que le bien porte déjà : on complète une provision, on ne la double pas.
À la validation, la pièce passe : débit de la dotation aux provisions (incorporelles ou corporelles), crédit du compte 29. La valeur brute du bien ne change pas.
Reprendre une provision
Sur une dépréciation validée, cliquez sur Reprendre : tout ou partie de la provision qui reste, à une date ni future ni antérieure à la dépréciation, avec un motif. La pièce passe : débit du compte 29, crédit de la reprise sur provisions.
À la sortie du bien, la provision restante est reprise en totalité, à la date de sortie. Annuler la sortie retire ces reprises.
Le plan après une dépréciation
Dès le lendemain d'une dépréciation (ou d'une reprise), la dotation se calcule sur la valeur nette du bien (valeur brute − amortissements − provision) et sur ce qui reste du plan :
- linéaire : la valeur nette, étalée sur les jours qui restent jusqu'à la fin de vie d'origine. Le bien finit à la même date ;
- dégressif : la valeur nette × le taux dégressif ;
- économique : la valeur nette × unités relevées ÷ unités restantes.
Une dépréciation datée du dernier jour d'un exercice ne change pas sa dotation : elle vaut pour les exercices suivants. Le plan indicatif ajoute la colonne Provision.