
مسار العملية
تتبع إعادات التقييم وانخفاضات القيمة وعروض التفويت المسار نفسه:
| الحالة | ما يمكن فعله |
|---|---|
| مسودة | تعديل، تقديم للمصادقة، حذف (لا يُعاد استعمال رقمها)، إلغاء العملية |
| قيد المصادقة | انتظار القرار؛ إلغاء العملية |
| مرفوضة | تعديل (تعود مسودة)، أو تقديم للمصادقة من جديد كما هي؛ إلغاء العملية |
| مصادق عليها | حدث أثرها: القيد، المكوّن، حالة الأصل |
| ملغاة | لا شيء: يبقى السبب مكتوبًا على بطاقتها وفي السجل التاريخي للأصل |
تقديم للمصادقة يعيد أوّلًا فحص العملية: يعدّد إطار ما يمنع المصادقة ما يعطّلها (فارق منعدم، تاريخ خارج سنة محاسبية مفتوحة، جدول مجمّد، حساب ناقص في الربط). ثم:
- لا مسار ينطبق: تُصادَق العملية بهذا الفعل نفسه ويُرحَّل قيدها؛
- مسار ينطبق: تصبح قيد المصادقة، ولا يحدث أثرها إلا عند القرار النهائي (الفصل 15).
يجمع مصفّي للتقديم في كل قائمة المسودات والعمليات المرفوضة. وتعدّها لوحة القيادة.
كل إعادة تقييم أو انخفاض قيمة مصادق عليه يرحّل قيدًا محاسبيًّا في ملف المكتب، في السنة المحاسبية المفتوحة التي تضمّ تاريخه، في دفتر الربط المحاسبي. وتعرض صفحة العملية القيد المنتظر قبل المصادقة، ثم القيد المرحّل.
إعادة التقييم
- انقروا على إعادة تقييم جديدة (أو إعادة التقييم من بطاقة الأصل، لسان القيمة والتفويتات).
- اختاروا الأصل وتاريخ السريان.
- أدخلوا القيمة المعاد تقييمها، قيمة الخبرة: يجب أن تتجاوز القيمة الصافية للأصل في تاريخ السريان.
- أضيفوا الخبير والطريقة (القيمة السوقية، كلفة الاستبدال) والمدة المتبقية (بالأشهر) والسبب.
- انقروا على إنشاء إعادة التقييم، ثم على تقديم للمصادقة.
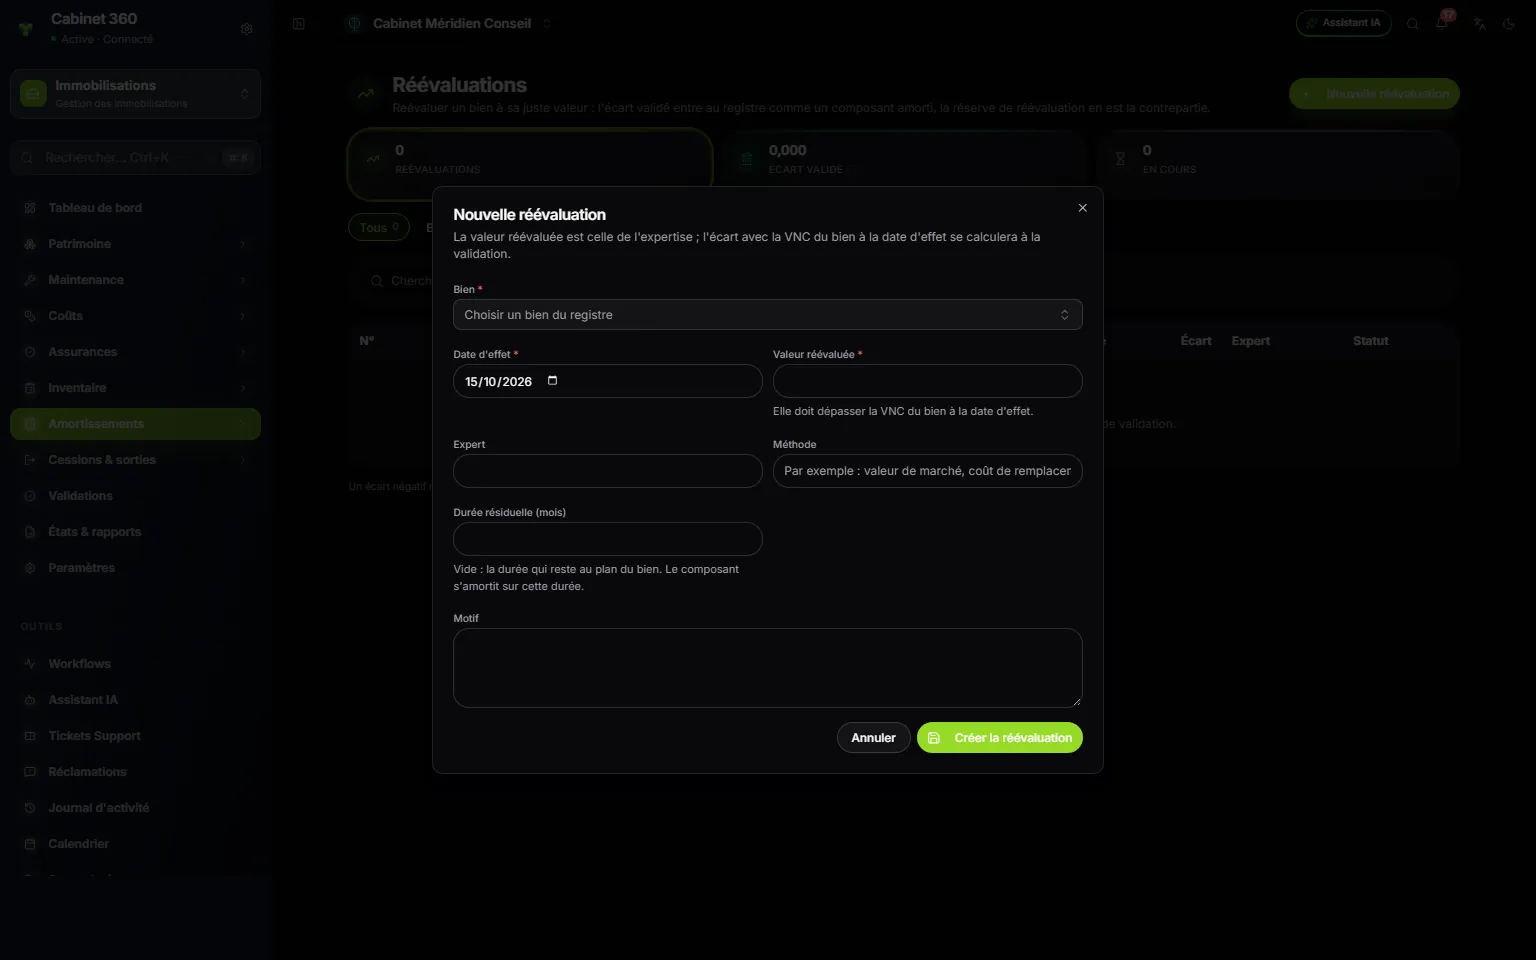
- 1. الأصل المراد إعادة تقييمه.
- 2. تاريخ السريان لإعادة التقييم.
- 3. القيمة المعاد تقييمها يجب أن تتجاوز القيمة الصافية للأصل في ذلك التاريخ.
- 4. الخبير وطريقة التقييم.
- 5. المدة المتبقية: إن تُركت فارغة فهي المدة المتبقية من خطة الأصل.
- 6. إنشاء إعادة التقييم ثم تقديمها.
الفارق = القيمة المعاد تقييمها − القيمة الصافية للأصل في تاريخ السريان (بما فيها المكوّنات المعاد تقييمها سابقًا). ويتجمّد عند المصادقة.
عند المصادقة:
- يدخل الفارق السجلّ مكوّنًا للأصل، برمز الأصل متبوعًا بـ
-R1(ثم-R2…)، مؤرّخًا بيوم السريان، مستهلكًا بقسط ثابت على المدة المتبقية؛ - ويُرحَّل القيد: مدين حساب الأصل، دائن الاحتياطي الخاص لإعادة التقييم (144).
المدة المتبقية تُقترح: بالقسط الثابت، القيمة الصافية مقسومة على المخصّص الشهري، مقرّبة إلى الشهر الأعلى؛ وبالقسط المتناقص، مدة الخطة ناقص الأشهر المنقضية. وإن لم يبقَ شيء من الخطة فأدخلوها: دونها يُرفض التقديم.
انخفاض القيمة
- انقروا على انخفاض قيمة جديد (أو تسجيل انخفاض القيمة من بطاقة الأصل).
- اختاروا الأصل والتاريخ.
- أدخلوا القيمة القابلة للاسترداد: الأعلى بين سعر البيع الصافي وقيمة الاستعمال. ويجب أن تبقى دون القيمة الصافية.
- اختاروا عند الحاجة حساب المؤونة (29)؛ وإن تُرك فارغًا اقتُرح حساب الصنف 29 المقابل لحساب الأصل (213 ← 2913، 2282 ← 29282).
- اكتبوا السبب (إلزامي: انخفاض سعر السوق، تقادم تقني)، ثم انقروا على إنشاء انخفاض القيمة وقدّموه.
انخفاض القيمة = القيمة الصافية في التاريخ − القيمة القابلة للاسترداد − المؤونة التي يحملها الأصل مسبقًا: تُستكمل المؤونة ولا تُضاعف.
عند المصادقة يُرحَّل القيد: مدين مخصّص مؤونات انخفاض القيمة (غير مادية أو مادية)، دائن حساب الصنف 29. ولا تتغيّر القيمة الخام للأصل.
استرجاع مؤونة
على انخفاض قيمة مصادق عليه انقروا على استرجاع: كل المؤونة الباقية أو جزء منها، بتاريخ ليس في المستقبل ولا قبل انخفاض القيمة، مع سبب. ويُرحَّل القيد: مدين حساب الصنف 29، دائن استرجاع المؤونات.
وعند خروج الأصل تُسترجع المؤونة الباقية كاملة بتاريخ الخروج. وإلغاء الخروج يسحب هذه الاسترجاعات.
الخطة بعد انخفاض القيمة
بدءًا من اليوم الموالي لانخفاض القيمة (أو لاسترجاع) يُحسب المخصّص على القيمة الصافية للأصل (القيمة الخام − الاستهلاكات − المؤونة) وعلى ما بقي من الخطة:
- قسط ثابت: القيمة الصافية موزّعة على الأيام الباقية حتى نهاية الحياة الأصلية. وينتهي الأصل في التاريخ نفسه؛
- قسط متناقص: القيمة الصافية × النسبة المتناقصة؛
- حسب وحدات الإنتاج: القيمة الصافية × الوحدات المقروءة ÷ الوحدات الباقية.
انخفاض القيمة المؤرّخ بآخر يوم في سنة محاسبية لا يغيّر مخصّص تلك السنة: يسري على السنوات التالية. ويضيف الجدول التقديري عمود المؤونة.