
Le registre des coûts
Le registre des coûts n'est pas une saisie de plus. Chaque ligne y est lue dans sa pièce d'origine au moment où vous l'ouvrez :
| Origine | Ce qui entre au registre |
|---|---|
| Fiche du bien | Le détail de l'acquisition : prix, installation, transport, douane. Pour un bien repris sans détail, sa valeur d'origine au registre. |
| Ordre de travail | Les pièces et la main-d'œuvre d'un ordre terminé, à sa date de fin. |
| Contrat d'entretien | Chaque échéance, partagée à parts égales entre les biens couverts, regroupée par bien et par année. |
| Police d'assurance | Chaque annuité commencée, partagée à parts égales entre les biens couverts ; la dernière d'une période courte, au prorata des jours. |
| Sinistre | Une réparation payée hors ordre de travail, et l'indemnité qui compense une réparation (en moins). |
| Crédit ou leasing | Les intérêts et les frais du crédit qui finance le bien. |
| Saisie manuelle | Ce qui n'a de pièce nulle part ailleurs (voir plus bas). |
Une ligne tirée d'une pièce se corrige dans sa pièce : le lien de la colonne Origine l'ouvre. Ainsi, rien ne compte deux fois : le contrat facturé n'est pas ressaisi à côté.
- Les onglets filtrent par groupe : Acquisition, Réparations, Entretien, Assurance, Financiers, Pénalités, Amendes, Autres.
- Les filtres : Année, Type de coût, Origine, Centre de coût.
- Les cartes donnent les coûts de l'année, les charges d'exploitation de l'année, ce qui est incorporé à la valeur brute et les charges financières.
- Le pied du tableau totalise la sélection, ventilée par traitement comptable.
La colonne Traitement dit comment chaque coût se comptabilise : Valeur brute, Charge, Charge financière, Charge non déductible (une amende) ou Produit (une indemnité).
Ajouter un coût
Pour une amende, une pénalité, une vignette, une réparation payée sans ordre de travail :
- Cliquez sur Ajouter un coût.
- Choisissez le Bien et le Type de coût. Chaque type dit son traitement : une amende est une charge non déductible, des intérêts une charge financière.
- Saisissez le Libellé.
- Choisissez la Pièce justificative : Aucune pièce de l'ERP (la Référence de la pièce, plus bas, suffit), une Facture d'achat validée, ou une Dépense de caisse.
- Saisissez la Date (jamais dans le futur) et le Montant (positif), puis cliquez sur Ajouter.
- Une facture d'achat justifie le coût jusqu'à son reste à justifier : son HT, moins les biens et les coûts qu'elle porte déjà. Une facture générée par un contrat d'entretien n'est pas proposée : ses échéances sont déjà réparties.
- Une dépense de caisse impose son montant et sa date, et ne justifie qu'un seul coût. Une dépense qui règle une facture d'achat n'est pas proposée : rattachez la facture.
Le financement d'un bien
Un bien acheté à crédit : ouvrez sa fiche, onglet Coûts, cadre Financement, et choisissez le Crédit qui finance le bien parmi les crédits bancaires de Finance › Crédits. Ses intérêts (par exercice, sur les échéances échues, au prorata des jours) et ses frais entrent alors au registre des coûts, à parts égales entre les biens qu'il finance.
Un bien entré par leasing n'a rien à régler ici : il est financé par son contrat de leasing d'origine.
Le coût total de possession
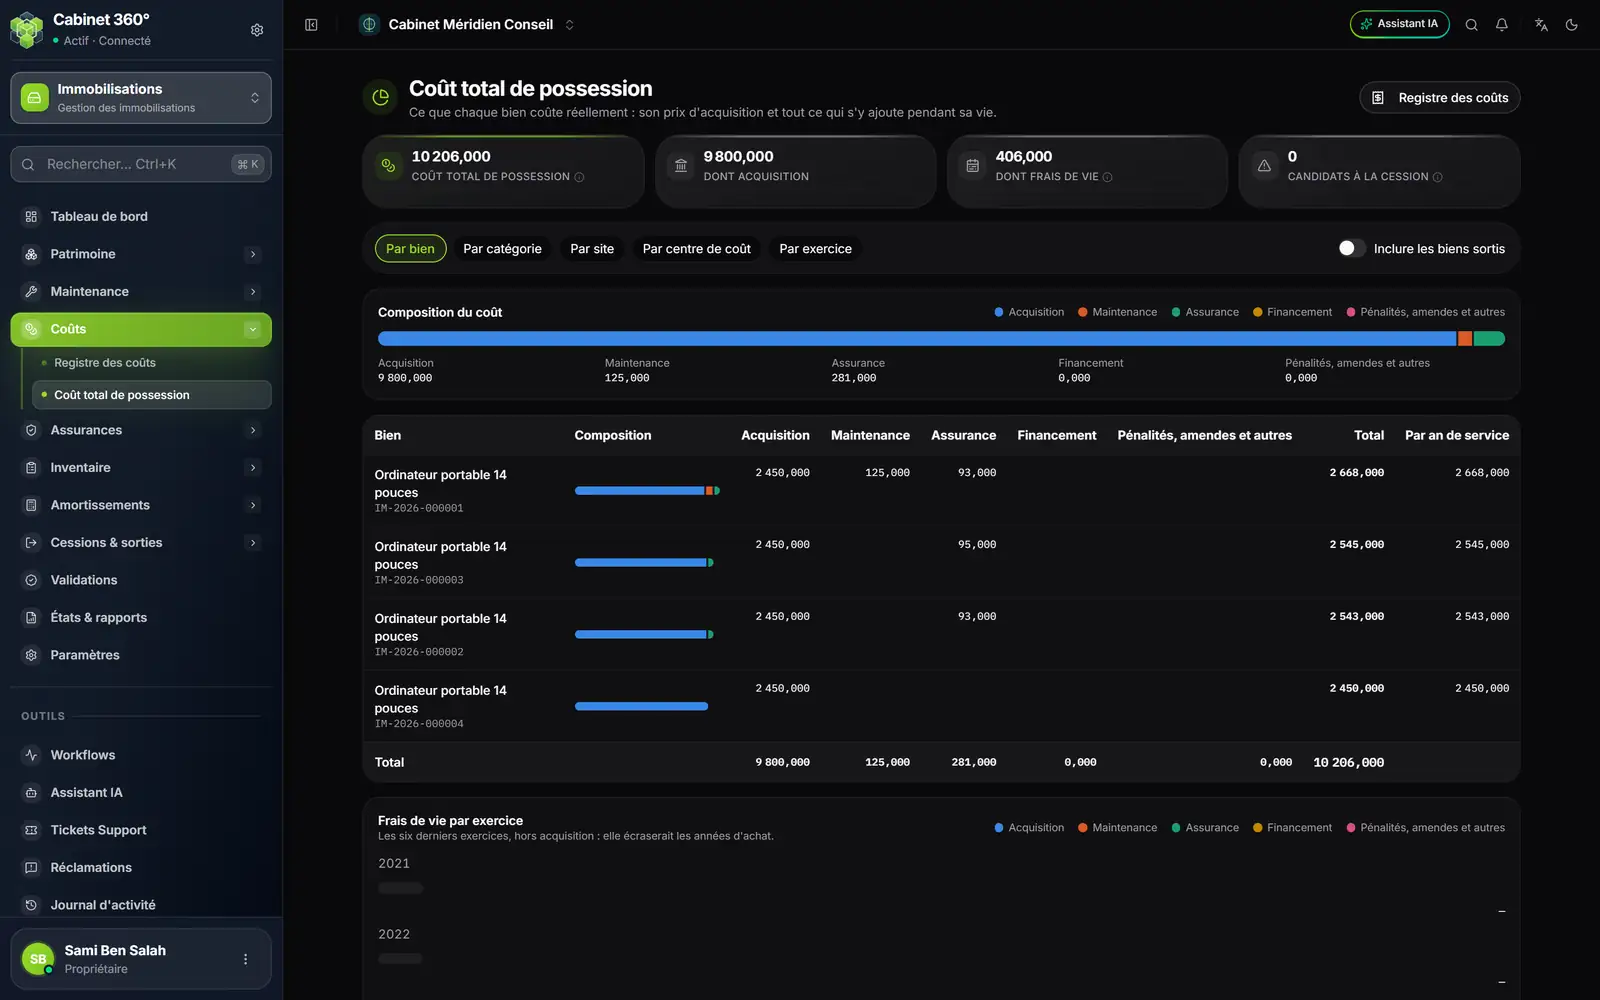
- 1. Le coût total de possession des biens retenus, acquisition comprise.
- 2. Dont frais de vie : tout sauf l'acquisition.
- 3. Candidats à la cession : les biens qui coûtent plus à garder qu'ils ne valent.
- 4. Regrouper par bien, par catégorie, par site, par centre de coût ou par exercice.
- 5. Inclure les biens sortis pour l'histoire complète.
- 6. La composition du coût en cinq parts de couleur.
- 7. Par an de service : le total divisé par les années depuis la mise en service.
Le coût total de possession additionne le registre des coûts en cinq parts : Acquisition, Maintenance, Assurance, Financement et Pénalités, amendes et autres. Aucun chiffre n'y est ressaisi.
- Par an de service divise le total par les années écoulées depuis la mise en service. Un bien en service depuis moins d'un an compte pour un an.
- Frais de vie par exercice, en bas de la page, montre les six derniers exercices hors acquisition, qui écraserait les années d'achat.
- Par défaut, seuls les biens en patrimoine sont comptés ; Inclure les biens sortis ajoute les autres.