
Un seul moteur
Le module ne calcule aucune dotation lui-même. Il lit le tableau d'amortissement de l'exercice dans le dossier comptable du cabinet : validé, ses chiffres font foi ; pas encore validé, le moteur d'IntegraSys calcule à la volée. C'est le même moteur que celui de la comptabilité de vos clients : un bien montre la même dotation sur chaque écran, et le tableau des immobilisations de la liasse du cabinet en sort.
Les trois méthodes
La catégorie propose la méthode (linéaire ou dégressive) et le taux ; la fiche du bien peut les changer. La méthode économique se choisit sur la fiche du bien.
| Méthode | La dotation d'un exercice |
|---|---|
| Linéaire | Valeur brute × taux × jours détenus dans l'exercice ÷ jours de l'exercice. La première année court à partir de la date d'acquisition. |
| Dégressif | (Valeur brute − amortissements déjà pratiqués) × taux × coefficient, au prorata des jours. Le moteur applique un coefficient de 1,5 pour une durée de 4 ans au plus, 2 pour 5 ou 6 ans, 2,5 au-delà. |
| Économique | Valeur brute × unités relevées dans l'exercice ÷ potentiel total du bien (voir plus bas). |
Dans tous les cas, un bien ne s'amortit jamais au-delà de sa valeur brute (moins sa provision pour dépréciation), et la dotation s'arrête à sa date de sortie.
Exemple. Un ordinateur de 2 450,000 DT acquis le 05/10/2026, amorti en linéaire à 33,33 % sur un exercice civil : 88 jours détenus en 2026, soit 2 450,000 × 33,33 % × 88 ÷ 365 = 196,875 DT de dotation pour 2026.
Les plans d'amortissement
La liste montre chaque bien en patrimoine : sa famille, sa date d'acquisition, sa valeur brute, son taux et son mode, la dotation de l'année, les amortissements cumulés, la VNC et la Fin d'amortissement. Filtrez par état (En cours d'amortissement, Totalement amorti, Non amortissable), par famille ou par mode. Cliquez sur un bien pour ouvrir son plan.
La page d'un plan montre :
- le bien : acquisition, valeur brute, taux et mode, amortissement antérieur ;
- les amortissements par exercice : le tableau validé de chaque exercice fait foi, les autres sont calculés ;
- le plan indicatif : toute la durée de vie, en années pleines, sans prorata, comme sur le registre de la comptabilité. C'est un repère ;
- les composants de réévaluation, s'il y en a (chapitre 13).
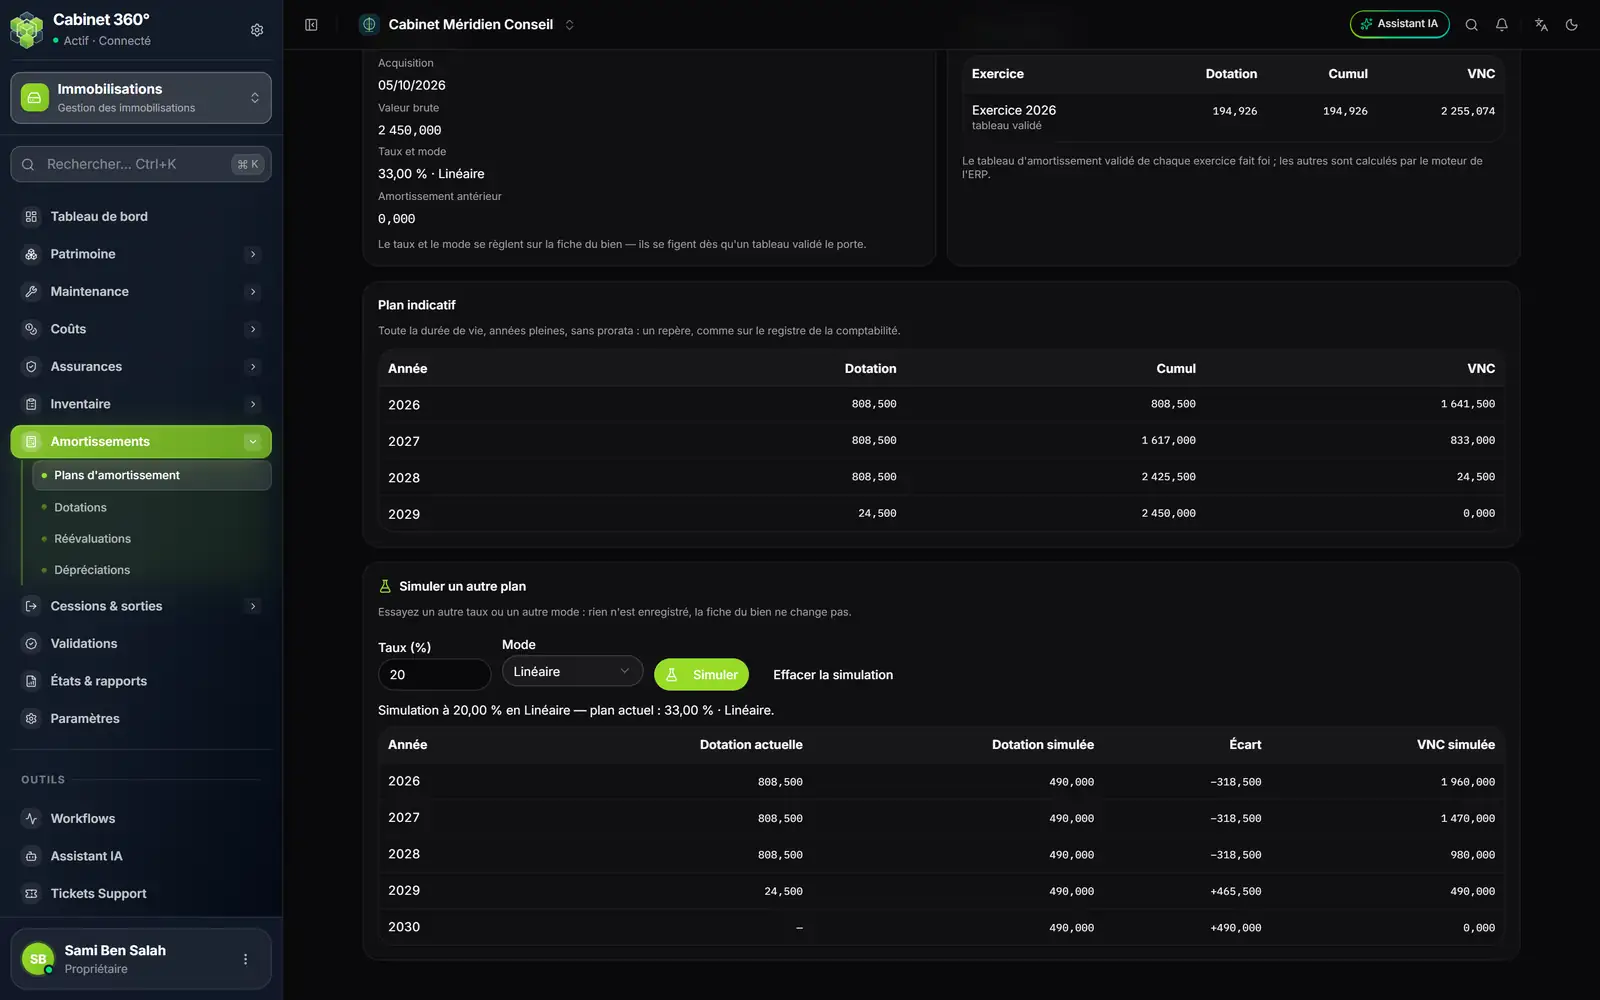
- 1. Taux et mode du bien : ils se règlent sur sa fiche.
- 2. Par exercice : l'exercice 2026, lu sur le tableau validé.
- 3. Le plan indicatif : années pleines, sans prorata, un repère.
- 4. Simuler : un autre taux ou un autre mode, sans rien enregistrer.
- 5. Le résumé de la simulation et le plan actuel.
- 6. L'écart, année par année, entre la dotation actuelle et la simulée.
Simuler un autre plan
Dans Simuler un autre plan, saisissez un Taux (%) (de 0 à 100) et un Mode, puis cliquez sur Simuler. Le tableau compare, année par année, la Dotation actuelle, la Dotation simulée, l'Écart et la VNC simulée. Effacer la simulation revient au plan.
La méthode économique et les relevés
Un copieur s'use aux pages qu'il imprime, un véhicule aux kilomètres qu'il roule. La méthode Économique amortit un bien à l'usage.
Sur la fiche du bien, choisissez la Méthode « Économique », puis saisissez :
- l'Unité d'œuvre : pages, km, heures… ;
- le Potentiel total : le nombre d'unités que le bien fournira sur sa vie (obligatoire, sans lui rien ne se calcule) ;
- l'Index à la mise en service : le compteur au départ, 0 pour un bien neuf ;
- les Unités prévues par an : ne sert qu'au plan indicatif.
Ensuite, onglet Amortissements de la fiche (ou Saisir les relevés de compteur depuis le plan), cliquez sur Nouveau relevé : la Date du relevé, l'Index cumulé du compteur et un Commentaire.
- La dotation d'un exercice = valeur brute × unités relevées dans l'exercice ÷ potentiel total. Une consommation compte dans l'exercice où elle est relevée : sans relevé dans l'exercice, la dotation est nulle.
- Un compteur ne recule jamais : un relevé n'est ni sous l'index initial, ni sous le relevé d'avant, ni au-dessus du relevé d'après. Une date par jour, jamais à venir, jamais avant l'acquisition ni après la sortie.
- Un relevé d'un exercice dont le tableau est validé est figé.
- Au-delà du dernier relevé, le plan indicatif se projette aux unités prévues par an, et ces années sont marquées « prévue ».
Les dotations de l'exercice
La page pilote le tableau d'amortissement de l'exercice choisi en haut à droite (par défaut, l'exercice courant). Elle montre son statut, ses dates, ses chiffres, ses lignes par famille, les cessions de l'exercice, ses deux écritures et la liaison comptable.
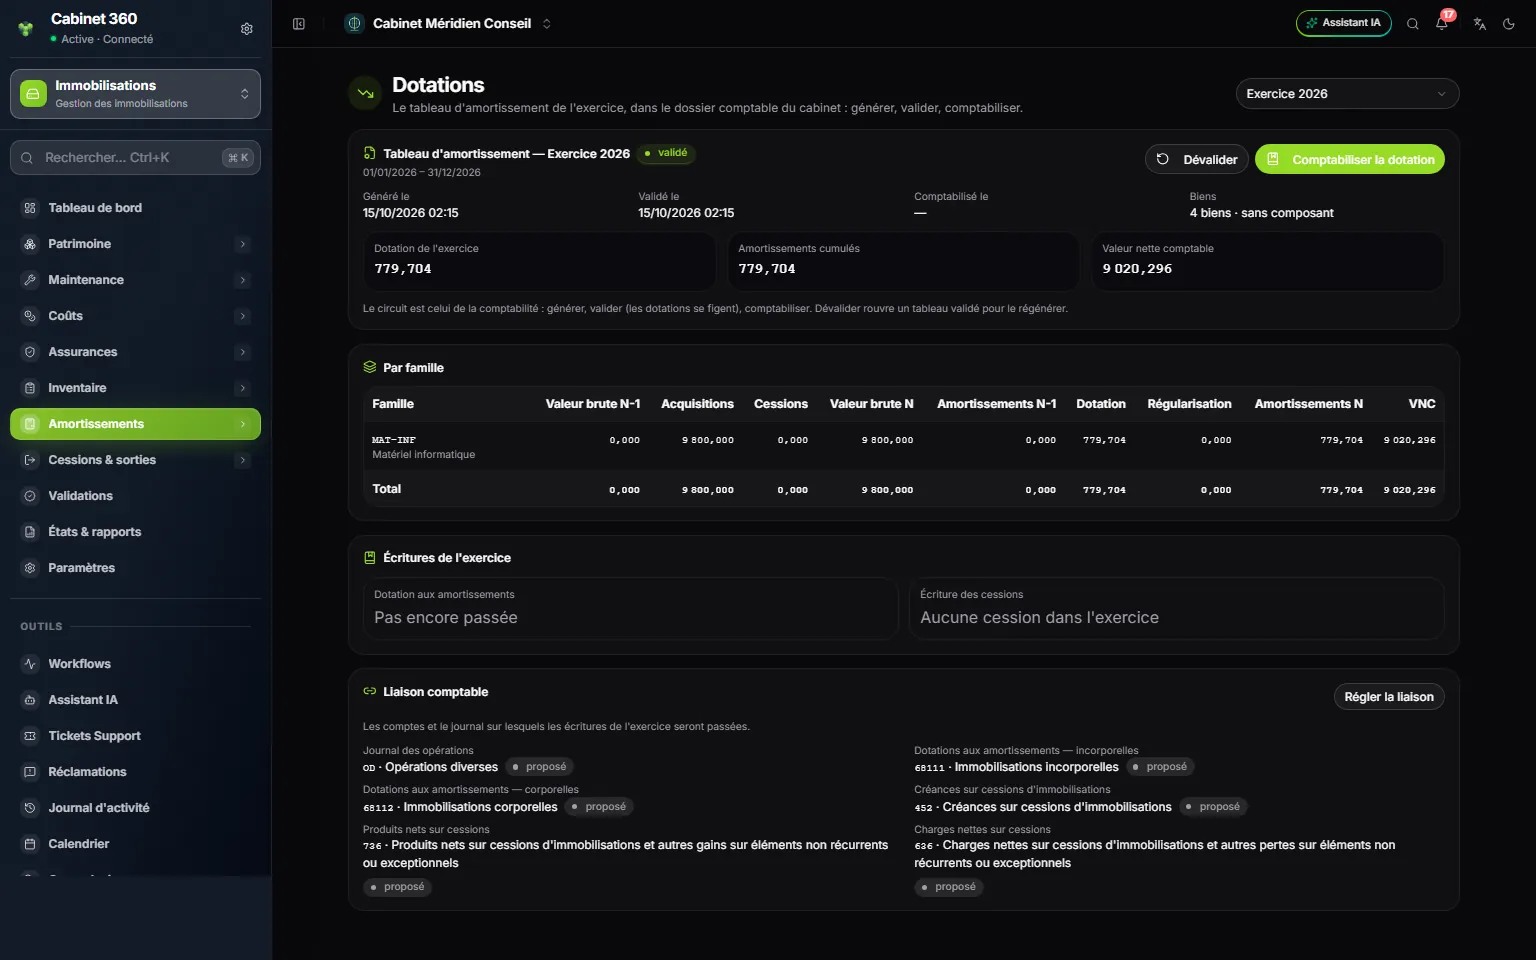
- 1. L'exercice du dossier du cabinet.
- 2. Le tableau et son statut : ici, validé.
- 3. Dévalider rouvre un tableau validé, tant qu'il n'est pas comptabilisé.
- 4. Comptabiliser la dotation passe l'écriture.
- 5. Les chiffres : dotation de l'exercice, amortissements cumulés, VNC.
- 6. Par famille : valeur brute et amortissements, début et fin, entrées et sorties.
- 7. Les écritures de l'exercice : la dotation, et celle des cessions.
- 8. Régler la liaison : les comptes et le journal des écritures.
Le circuit du tableau
| Geste | Ce qu'il fait | Droit |
|---|---|---|
| Générer | Le moteur calcule le tableau, qui passe en brouillon. Régénérer le recalcule. | Créer |
| Valider | Les dotations se figent. Les biens qu'il porte se verrouillent (chapitre 5). | Modifier |
| Dévalider | Le tableau repasse en brouillon, pour le régénérer. Impossible une fois la dotation comptabilisée. | Modifier |
| Comptabiliser la dotation | L'écriture de dotation passe au dossier du cabinet. | Créer |
| Comptabiliser les cessions | L'écriture des cessions de l'exercice passe à son tour (chapitre 14). | Créer |
Comptabiliser demande la Date de la pièce : par défaut, la clôture de l'exercice. L'écriture passe dans le journal de la liaison comptable, sur les comptes de dotation de la liaison (incorporelles ou corporelles, selon la famille) et les comptes d'amortissement de chaque famille. Il faut un tableau validé, aucune écriture déjà passée, et un exercice ouvert.