
Les contrats d'assurance
- Cliquez sur Nouvelle police.
- Saisissez le N° de police, la Compagnie d'assurance (un fournisseur d'IntegraSys : créez-la d'abord), le Type d'assurance (Multirisque, Flotte automobile, Automobile, Tous risques informatique, Bris de machine, Responsabilité civile, Autre) et l'Objet.
- Saisissez le Début de la période et la Fin de la période, la Prime annuelle, la Franchise et le Plafond. Sans plafond chiffré, laissez Plafond vide et écrivez dans Plafond sans montant ce qui en tient lieu (« valeur vénale »).
- Ajoutez les Garanties une par une.
- Cochez les Biens couverts, puis cliquez sur Créer la police.
- La prime se répartit au registre des coûts, à parts égales entre les biens couverts, pour chaque année commencée. Une police sans bien (une responsabilité civile) n'entre dans le coût d'aucun bien.
- Les échéances : des alertes à 90, 60, 30, 15 et 7 jours de la fin. La police est À renouveler de 90 jours avant son échéance à 30 jours après.
- Une police qui porte un sinistre ne se supprime pas ; un bien sous un sinistre ouvert ne se retire pas de sa police.
Renouveler une police
Avant l'échéance, ouvrez la police et cliquez sur Renouveler. La période suivante est proposée sous le même numéro, de même durée, avec les mêmes garanties et les mêmes biens (sauf ceux sortis du patrimoine avant son début). Corrigez la prime, la franchise et le plafond, puis confirmez.
La période d'avant reste, avec ses sinistres et ses primes. Par défaut, la liste montre la dernière période de chaque police, et aussi celle en vigueur quand la suivante est déjà saisie ; le filtre Toutes les périodes montre tout l'historique.
La couverture de chaque bien
Pour chaque bien en patrimoine, la page lit les polices en vigueur aujourd'hui et donne un état :
| État | Quand |
|---|---|
| Couvert | Au moins une police en vigueur le couvre, avec un plafond suffisant. |
| Couvert — échéance proche | Toutes ses polices prennent fin dans les 30 jours. |
| Plafond insuffisant | Toutes ses polices fixent un plafond, et le plus haut reste sous 90 % de sa valeur brute (le seuil se règle dans Paramètres › Dossier et seuil). |
| Non assuré | Aucune police en vigueur ne le couvre. |
Une police au plafond non chiffré (valeur vénale) couvre toujours assez. Un plafond insuffisant l'emporte sur l'échéance proche.
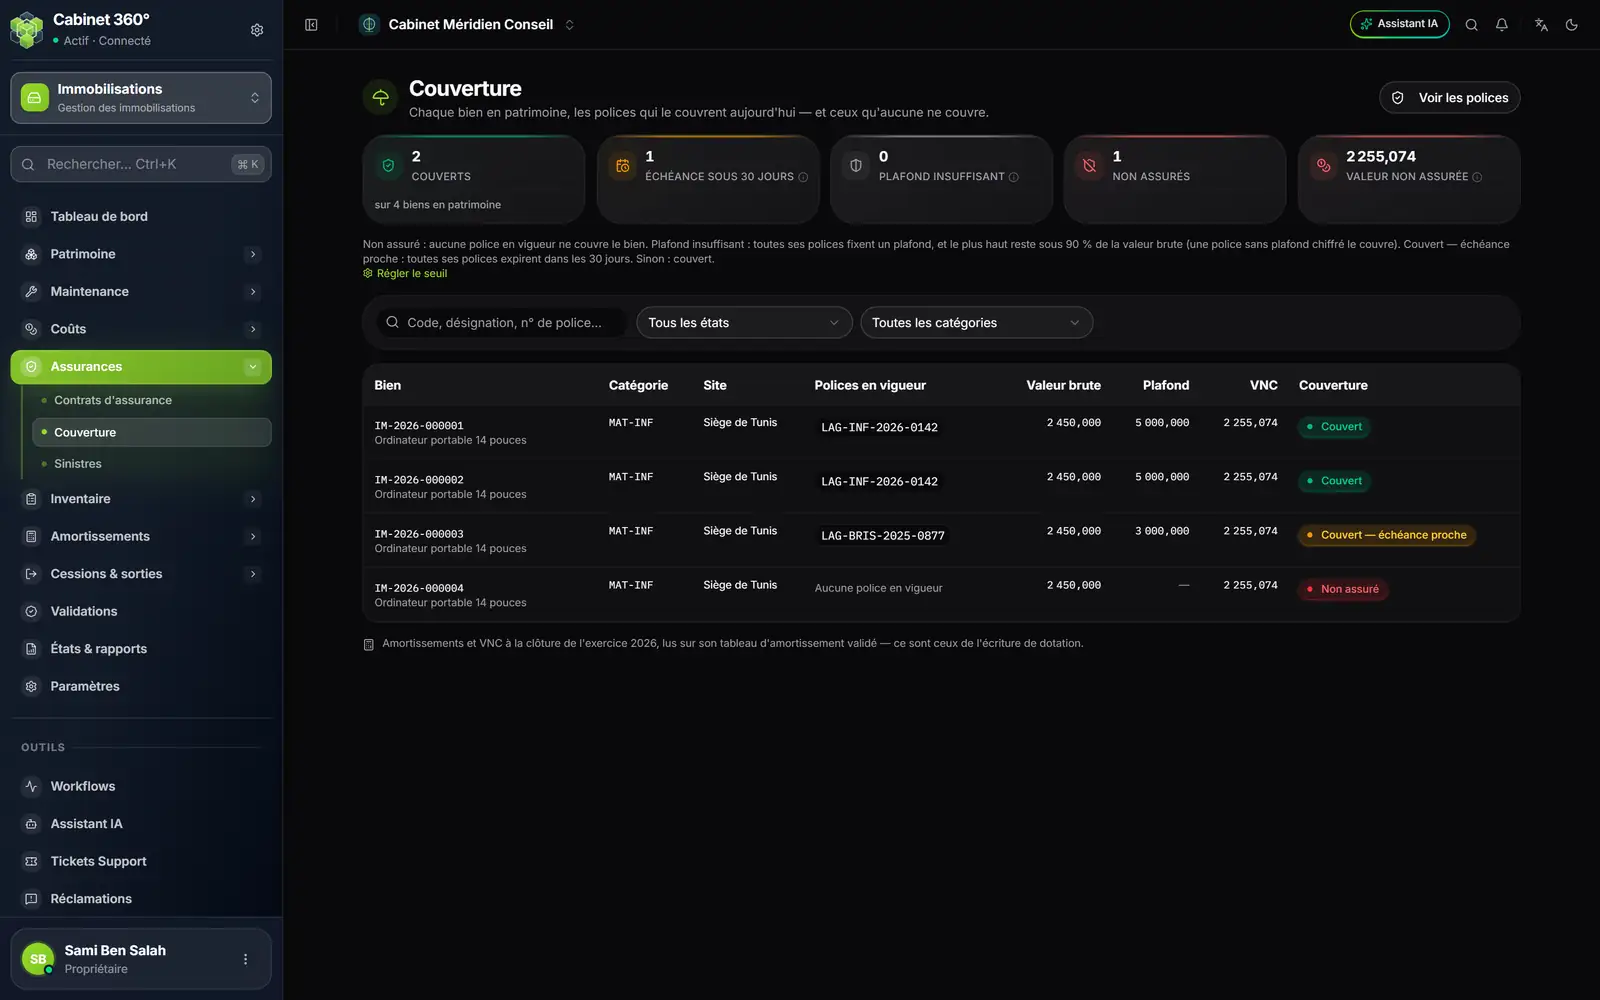
- 1. Couverts : sur les biens en patrimoine.
- 2. Plafond insuffisant : le plafond le plus haut reste sous le seuil.
- 3. Valeur non assurée : la VNC des biens que rien ne couvre.
- 4. Régler le seuil mène aux paramètres.
- 5. Polices en vigueur : chaque police qui couvre le bien aujourd'hui.
- 6. Couvert — échéance proche : la police prend fin dans les 30 jours.
- 7. Non assuré : aucune police en vigueur.
Cliquez sur une carte pour ne garder que ces biens. Voir les polices ramène aux contrats d'assurance.
Déclarer un sinistre
- Cliquez sur Déclarer un sinistre (ou depuis la police, ou la fiche du bien).
- Choisissez le Bien sinistré, la Date du sinistre (ni dans le futur, ni après la sortie du bien) et la Nature : Accident de la circulation, Bris de machine, Dégât des eaux, Incendie, Vol, Bris de glace, Dommages électriques, Catastrophe naturelle, Autre.
- Décrivez le Lieu, les Circonstances et les Dommages constatés.
- Saisissez l'Estimation des dommages : une première évaluation, avant toute expertise.
- Vérifiez la Police : celle qui couvrait le bien ce jour-là est reprise d'office. S'il y en a plusieurs, choisissez-la ; s'il n'y en a pas, ou si vous ne déclarez pas à l'assureur, choisissez Sans police.
- Cliquez sur Déclarer. Le sinistre reçoit son numéro SIN-AAAA-NNN, et l'encadrement est prévenu (par défaut ; les destinataires se règlent dans Paramètres › Alertes).
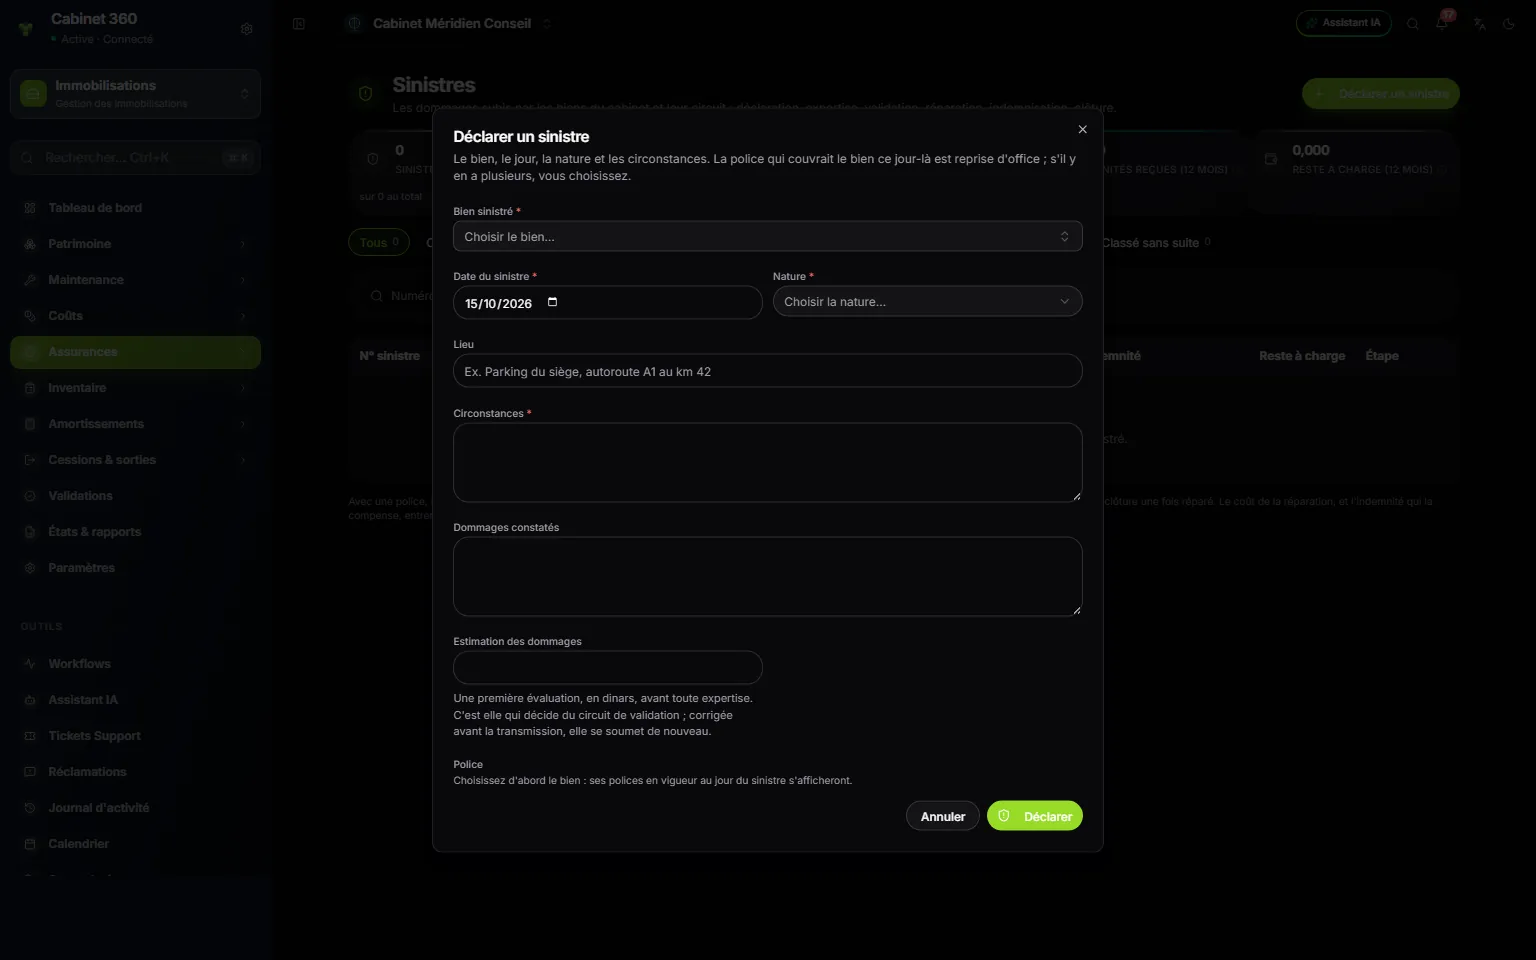
- 1. Le bien sinistré.
- 2. La nature du sinistre : accident, vol, incendie, dégât des eaux…
- 3. Les circonstances, obligatoires.
- 4. L'estimation des dommages décide du circuit de validation.
- 5. La police se propose une fois le bien choisi.
- 6. Déclarer.
Les deux circuits d'un sinistre
Sur la page du sinistre, chaque étape a son bouton. Le circuit dépend de la police.
Avec une police :
| Geste | Ce qu'il note |
|---|---|
| Transmettre à l'assureur | La date d'envoi et la référence du dossier chez l'assureur. Il n'envoie rien : imprimez la déclaration et envoyez-la vous-même. |
| Enregistrer l'expertise | L'expert et le montant des dommages qu'il retient. |
| Valider le montant | Avec ou sans réparation (un bien volé ou détruit ne se répare pas). |
| Constater la réparation | La réparation faite : par un ordre de travail terminé, ou payée hors ordre. |
| Enregistrer l'indemnité | Le montant reçu et sa date. Il clôture le sinistre. |
Sans police : Prendre en charge sans assurance, puis Constater la réparation, qui clôture le sinistre.
Classer sans suite (avec un motif) reste possible à toute étape ouverte.
Le coût, la franchise et l'indemnité
Le cadre Règlement de la page du sinistre fait les comptes :
- Coût du sinistre : le coût constaté (ordres terminés et réparation hors ordre), à défaut le montant retenu par l'expert, à défaut l'estimation.
- Indemnité attendue : le montant retenu (sinon le coût), dans la limite du plafond, moins la franchise, jamais négative. Une fois reçue, c'est elle qui compte. Sans police, aucune.
- Reste à charge : le coût du sinistre moins l'indemnité.
Quand le bien est réparé, l'indemnité reçue entre au registre des coûts en déduction de la réparation. Quand il ne l'est pas (vol, destruction), elle compense sa perte : elle propose le prix de sa sortie du patrimoine (chapitre 14).
Déclaration de sinistre imprime un PDF A4 numéroté, avec le bien, la police, les circonstances, les montants et deux signatures : Pour le cabinet et Pour l'assureur.
Seule une déclaration pas encore transmise, sans ordre de travail, se supprime. Un rappel prévient quand un sinistre ouvert n'a pas bougé depuis 30 jours.