
سجلّ التكاليف
سجلّ التكاليف ليس إدخالًا إضافيًّا. كل سطر فيه يُقرأ في وثيقته المصدر لحظة فتحه:
| المصدر | ما يدخل السجل |
|---|---|
| بطاقة الأصل | تفصيل الاقتناء: السعر والتركيب والنقل والديوانة. وللأصل المسترجَع دون تفصيل، قيمته الأصلية في السجل. |
| أمر عمل | قطع ويد عاملة أمرٍ منتهٍ، بتاريخ نهايته. |
| عقد صيانة | كل قسط، مقسوم بالتساوي بين الأصول المشمولة، مجمّع حسب الأصل وحسب السنة. |
| عقد تأمين | كل قسط سنوي بدأ، مقسوم بالتساوي بين الأصول المشمولة؛ وآخر قسط في فترة قصيرة يُحسب بالأيام. |
| حادث | إصلاح مدفوع خارج أمر عمل، والتعويض الذي يعوّض إصلاحًا (بالطرح). |
| قرض أو إيجار مالي | فوائد ومصاريف القرض الذي يموّل الأصل. |
| إدخال يدوي | ما لا وثيقة له في أيّ مكان آخر (انظروا أدناه). |
السطر المأخوذ من وثيقة يُصحَّح في وثيقته: يفتحها رابط عمود المصدر. وهكذا لا يُحتسب شيء مرّتين: العقد المفوتر لا يُعاد إدخاله إلى جانبه.
- الألسنة تصفّي حسب المجموعة: الاقتناء، الإصلاحات، الصيانة، التأمين، التكاليف المالية، الغرامات، الخطايا، أخرى.
- المصافي: السنة، نوع الكلفة، المصدر، مركز التكلفة.
- البطاقات تعطي تكاليف السنة وأعباء الاستغلال للسنة وما هو مُدمج في القيمة الخام والأعباء المالية.
- ذيل الجدول يجمع الاختيار موزّعًا حسب المعالجة المحاسبية.
يقول عمود المعالجة كيف تُحاسَب كل كلفة: القيمة الخام أو عبء أو عبء مالي أو عبء غير قابل للطرح (خطية) أو إيراد (تعويض).
إضافة كلفة
لخطية أو غرامة أو معلوم جولان أو إصلاح مدفوع دون أمر عمل:
- انقروا على إضافة كلفة.
- اختاروا الأصل ونوع الكلفة. يقول كل نوع معالجته: الخطية عبء غير قابل للطرح، والفوائد عبء مالي.
- أدخلوا البيان.
- اختاروا الوثيقة المثبتة: لا وثيقة من النظام (يكفي مرجع الوثيقة أسفله)، أو فاتورة شراء مصادق عليها، أو مصروف من الصندوق.
- أدخلوا التاريخ (لا في المستقبل أبدًا) والمبلغ (موجب)، ثم انقروا على إضافة.
- فاتورة الشراء تثبت الكلفة في حدود ما بقي لإثباته: مجموعها دون أداءات ناقص الأصول والتكاليف التي تحملها مسبقًا. ولا تُقترح فاتورة أنشأها عقد صيانة: أقساطها مقسومة مسبقًا.
- مصروف الصندوق يفرض مبلغه وتاريخه، ولا يثبت إلا كلفة واحدة. ولا يُقترح مصروف يسدّد فاتورة شراء: اربطوا الفاتورة بدلًا منه.
تمويل أصل
أصل اشتُري بقرض: افتحوا بطاقته، لسان التكاليف، إطار التمويل، واختاروا القرض الذي يموّل الأصل من بين القروض البنكية في المالية › القروض. فتدخل فوائده (حسب السنة المحاسبية، على الأقساط الحالّة، بحساب الأيام) ومصاريفه سجلّ التكاليف، مقسومة بالتساوي بين الأصول التي يموّلها.
والأصل الذي دخل عبر إيجار مالي لا يحتاج شيئًا هنا: يموّله عقد إيجاره الأصلي.
التكلفة الإجمالية للملكية
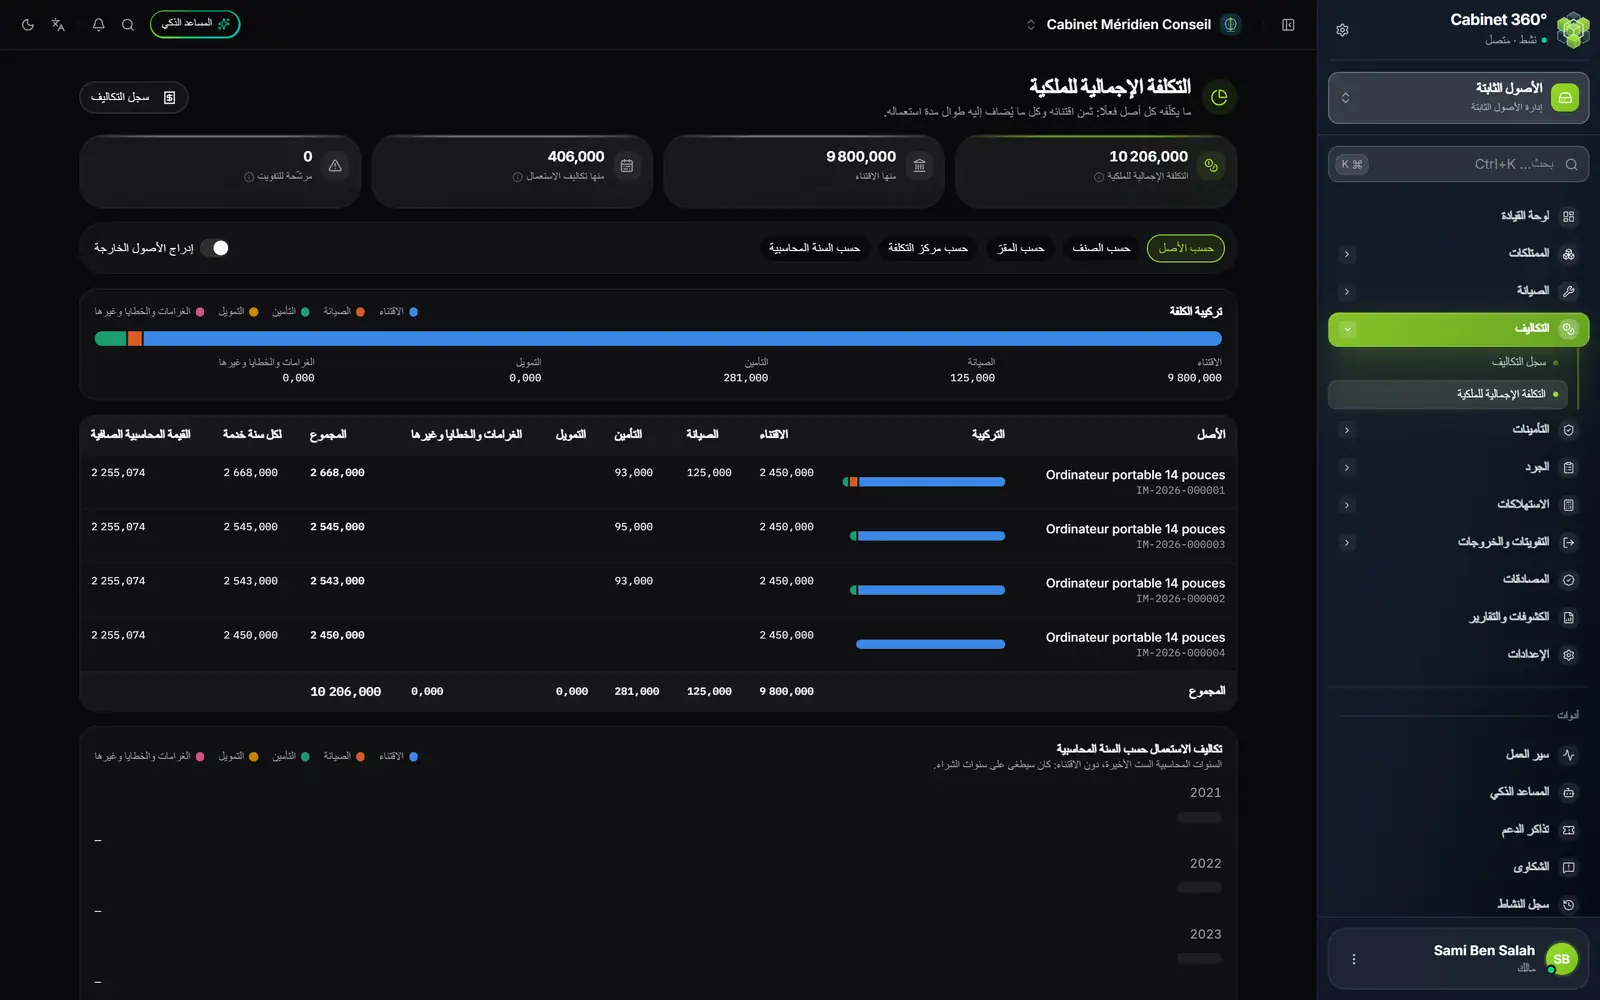
- 1. التكلفة الإجمالية للملكية للأصول المختارة، بما فيها الاقتناء.
- 2. منها تكاليف الاستعمال: كل شيء ما عدا الاقتناء.
- 3. مرشّحة للتفويت: الأصول التي يكلّف الاحتفاظ بها أكثر مما تساوي.
- 4. التجميع حسب الأصل أو الصنف أو المقرّ أو مركز التكلفة أو السنة المحاسبية.
- 5. إدراج الأصول الخارجة للتاريخ الكامل.
- 6. تركيبة الكلفة في خمسة أجزاء ملوّنة.
- 7. لكل سنة خدمة: المجموع مقسومًا على السنوات منذ دخول الخدمة.
تجمع التكلفة الإجمالية للملكية سجلّ التكاليف في خمسة أجزاء: الاقتناء والصيانة والتأمين والتمويل والغرامات والخطايا وغيرها. ولا يُدخل هنا أيّ رقم.
- لكل سنة خدمة يقسم المجموع على السنوات المنقضية منذ دخول الخدمة. والأصل الذي في الخدمة منذ أقلّ من سنة يُحتسب سنةً.
- تكاليف الاستعمال حسب السنة المحاسبية في أسفل الصفحة تعرض السنوات المحاسبية الست الأخيرة دون الاقتناء، الذي كان سيطغى على سنوات الشراء.
- افتراضيًّا لا تُحتسب إلا الأصول في الذمة؛ وإدراج الأصول الخارجة يضيف الباقي.