La situation financière
- Dans Banque, gardez « Toutes les banques » ou cochez un ou plusieurs comptes.
- Sous Solde Initial, saisissez pour chaque compte son solde à la date de début, lu sur votre relevé. Laissé vide, il garde le solde déjà enregistré ; saisi, il est enregistré sur le compte au clic sur Afficher.
- Réglez la période avec Du et Au (par défaut, du 1er janvier à aujourd'hui).
- Cliquez sur Afficher. Le bouton Imprimer apparaît en haut de la page.
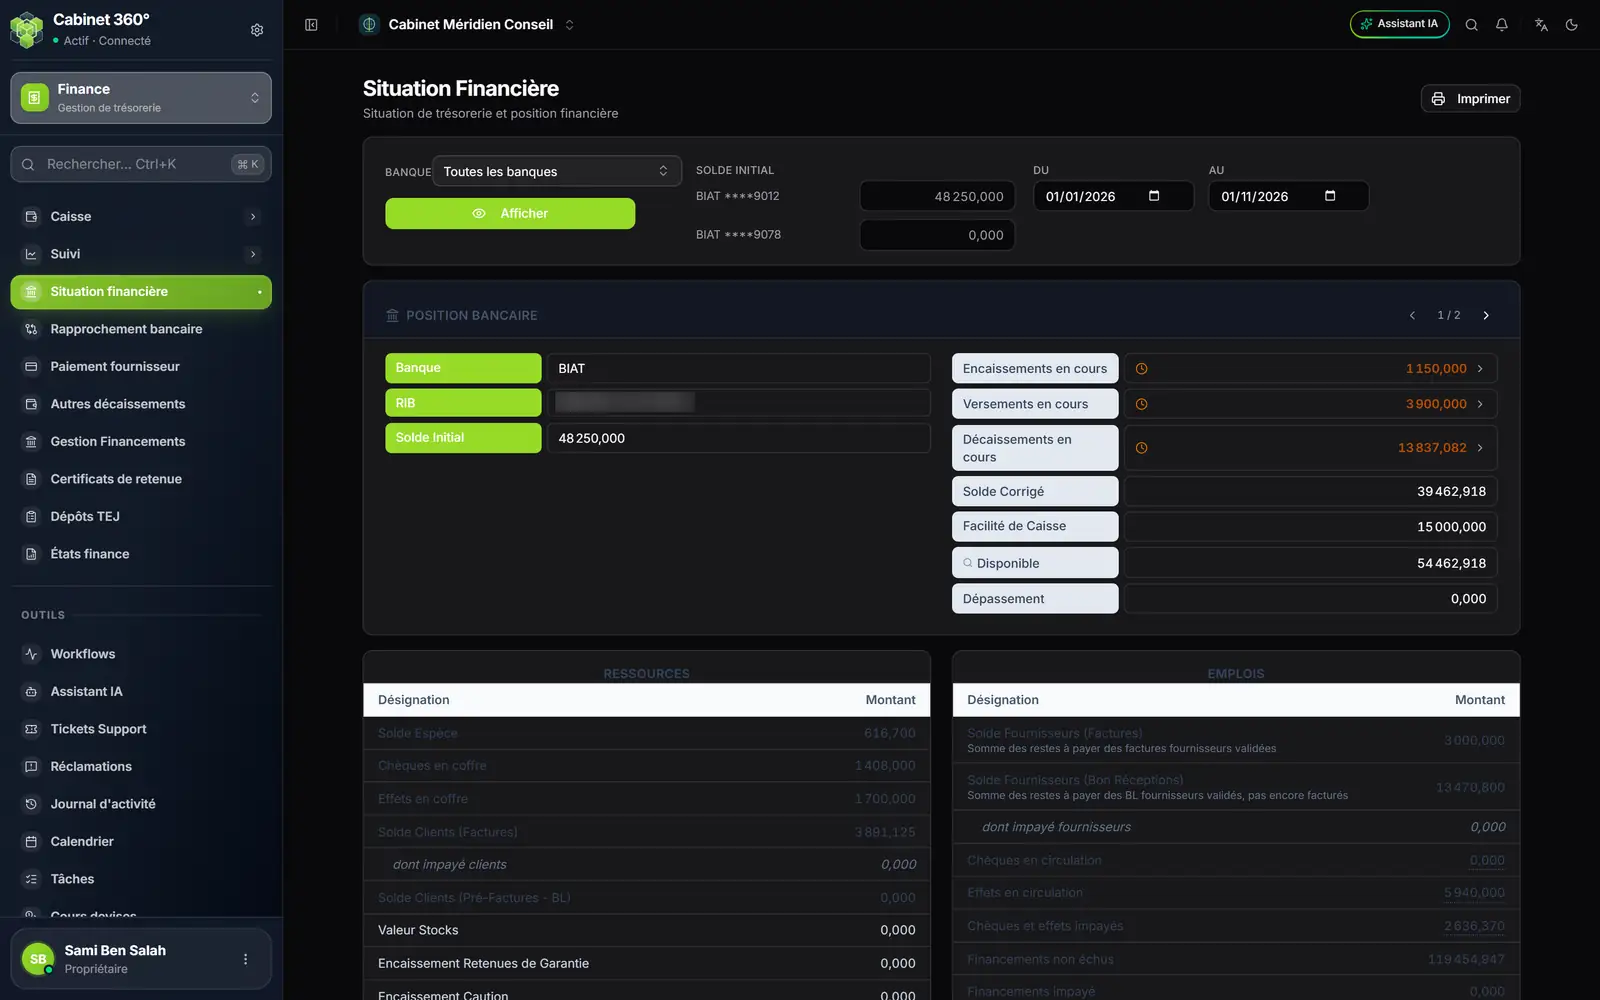
- 1. Banque et Afficher : un ou plusieurs comptes, ou toutes les banques.
- 2. Solde Initial : un solde par compte, lu sur le relevé de début de période.
- 3. Du, Au : la période.
- 4. Une banque à la fois : les flèches passent d'un compte à l'autre.
- 5. Les lignes « en cours » : pas encore vues sur le relevé ; un clic ouvre leur détail.
- 6. Ressources et Emplois : ce que le cabinet a et attend, face à ce qu'il doit.
La position bancaire
Pour chaque compte (banque, RIB, IBAN) :
| Ligne | Ce qu'elle dit |
|---|---|
| Solde Initial | Le solde saisi au début de la période. |
| Encaissements en cours | Les virements, cartes, Flouci reçus sur la période, pas encore vus sur le relevé. |
| Versements en cours | Les remises à la banque pas encore vues sur le relevé. |
| Décaissements en cours | Les dépenses de caisse réglées par la banque et les retraits d'espèces pas encore vus sur le relevé, et les ordres de paiement fournisseurs validés dont l'échéance tombe dans la période, pas encore déclarés payés. |
| Solde Corrigé | Le solde initial, plus les encaissements et versements en cours, moins les décaissements en cours. Une opération déjà vue sur le relevé n'y entre plus : le solde initial est censé la contenir. |
| Facilité de Caisse | L'autorisation de découvert en vigueur à la date Au, tirée du crédit de gestion du compte (Paramétrage › Fiche cabinet › Banques). Un compte sans crédit de gestion garde la facilité saisie d'un clic sur le montant. |
| Disponible | Solde corrigé plus facilité, jamais en dessous de zéro. |
| Dépassement | Ce qui dépasse la facilité, s'il y en a. |
Les trois lignes « en cours » sont les seuls mouvements que le solde corrigé ajoute au solde initial ; le total de toute la période s'affiche au survol. Un clic ouvre toutes les opérations de la période, les en-cours en tête, et le pied vérifie qu'elles retombent sur ce total.
Ressources et emplois
Ressources — ce que le cabinet a ou attend :
- Solde Espèce, Chèques en coffre, Effets en coffre (et Autres modes suivis en caisse si vous en avez) : le contenu de toutes les caisses ;
- Solde Clients (Factures) et Solde Clients (Pré-Factures - BL) : les restes à payer des clients, en dinars, dont Impayé Clients.
Emplois — ce que le cabinet doit :
- Solde Fournisseurs (Factures) : la somme des restes à payer des factures d'achat validées, datées au plus tard à la date Au ;
- Solde Fournisseurs (Bon Réceptions) : les bons de réception validés pas encore facturés (un bon sort de cette ligne quand sa facture est validée) ;
- Chèques en circulation, Effets en circulation : les instruments émis dont l'échéance est postérieure à la date Au ;
- Chèques et effets impayés : ceux que le suivi a déclarés impayés, sauf ceux qu'un ordre « Règlement impayé » validé règle déjà ;
- Financements non échus et Financements impayé : les échéances de crédit restant à payer (même exception pour les impayées).
Double-cliquez sur Chèques en circulation, Effets en circulation ou Chèques et effets impayés pour voir les titres qui composent le chiffre.
La barre du bas, Situation financière, fait le compte : ressources, moins emplois, plus soldes corrigés. Elle est verte si le résultat est positif ou nul, rouge sinon. Filtrée sur une banque, elle dit « Non applicable — filtré par banque » : ressources et emplois concernent tout le cabinet.
Les lignes Valeur Stocks, retenues de garantie et cautions ne sont pas calculées : elles affichent toujours 0,000.
L'état imprimé
Imprimer ouvre la fenêtre d'impression sur l'état de la période affichée, en A4 paysage : le logo en tête de chaque page, le bloc des comptes (un compte par ligne avec banque, agence et RIB : solde initial, totaux des encaissements, versements et décaissements de la période — et non les en-cours de l'écran —, solde corrigé, facilité, disponible, dépassement ; fermé par un total), puis les ressources, les emplois et la synthèse. Le pied dit « Situation financière arrêtée au jj/mm/aaaa » et numérote les pages.
Le rapprochement bancaire
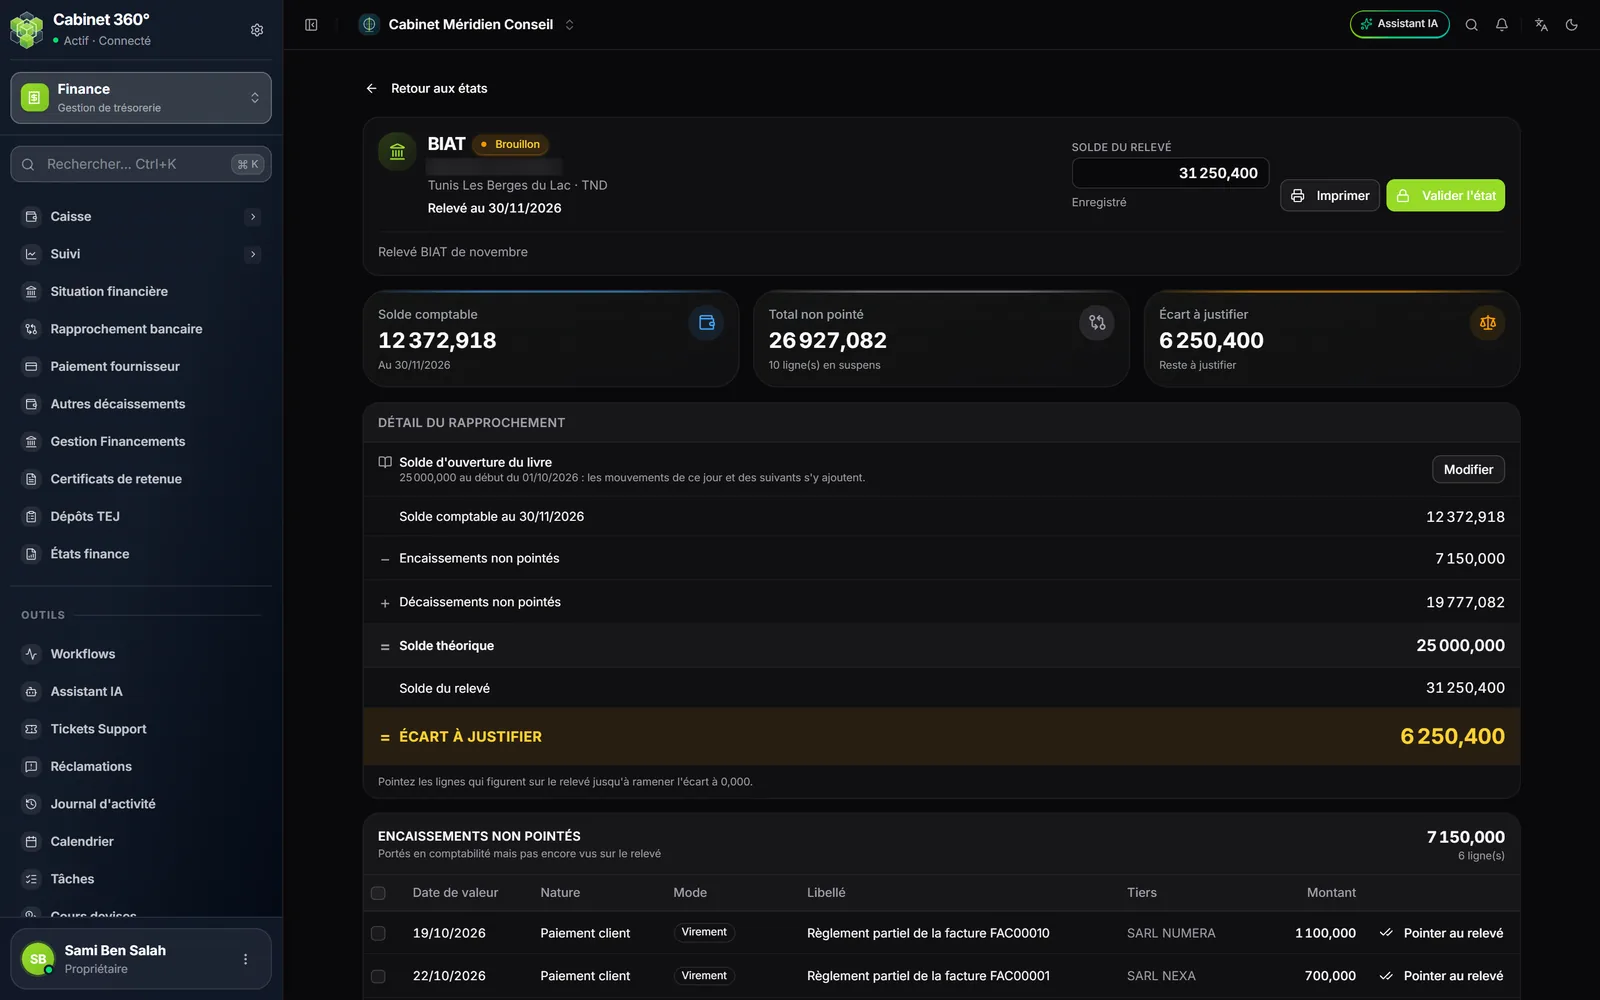
Le rapprochement confronte un compte du cabinet à son relevé, à une date : on part du solde dans vos livres, on écarte ce qui n'est pas encore passé à la banque, et on doit retomber sur le solde du relevé.
La page liste les états (Date du relevé, Banque, Solde du relevé, Solde théorique, Écart, Statut : Brouillon ou Validé), filtrables par banque et par statut.
- Cliquez sur Nouvel état. Choisissez la Banque, la Date du relevé et le Solde du relevé (négatif si le compte est débiteur), puis Créer.
- La première fois, renseignez le Solde d'ouverture du livre : le solde de ce compte dans vos livres au début d'une journée ; les mouvements de ce jour et des suivants s'y ajoutent. Tant qu'il n'est pas renseigné, le solde comptable part de 0,000.
- Lisez le Détail du rapprochement : Solde comptable au … − Encaissements non pointés + Décaissements non pointés = Solde théorique ; face au Solde du relevé, l'Écart à justifier.
- Dans les listes du dessous, pointez chaque ligne qui figure sur le relevé (Pointer au relevé, ou cochez plusieurs lignes puis Pointer). Les décaissements se rangent en trois sous-sections : Mouvements de caisse, Règlements fournisseurs, Échéances de crédit prélevées.
- Quand l'écart est à 0,000 (« Rapprochement équilibré »), cliquez sur Valider l'état : ses chiffres sont figés. Un état peut aussi être validé avec un écart, qui reste figé tel quel. Rouvrir permet de le corriger. Valider et rouvrir demandent le droit de modifier les rapprochements.
Imprimer sort l'état du rapprochement ; tant qu'il est en brouillon, il porte aussi le détail des lignes non pointées.