الوضعية المالية
- في البنك، أبقِ « جميع البنوك » أو حدّد حسابًا أو أكثر.
- تحت الرصيد الأولي، أدخل لكل حساب رصيده في تاريخ البداية، كما تقرؤه في كشفك. إذا تُرك فارغًا يحتفظ بالرصيد المسجَّل سابقًا؛ وإذا أُدخل يُسجَّل على الحساب عند النقر على عرض.
- اضبط الفترة بـمن وإلى (افتراضيًا، من 1 جانفي إلى اليوم).
- انقر على عرض. يظهر الزرّ طباعة أعلى الصفحة.
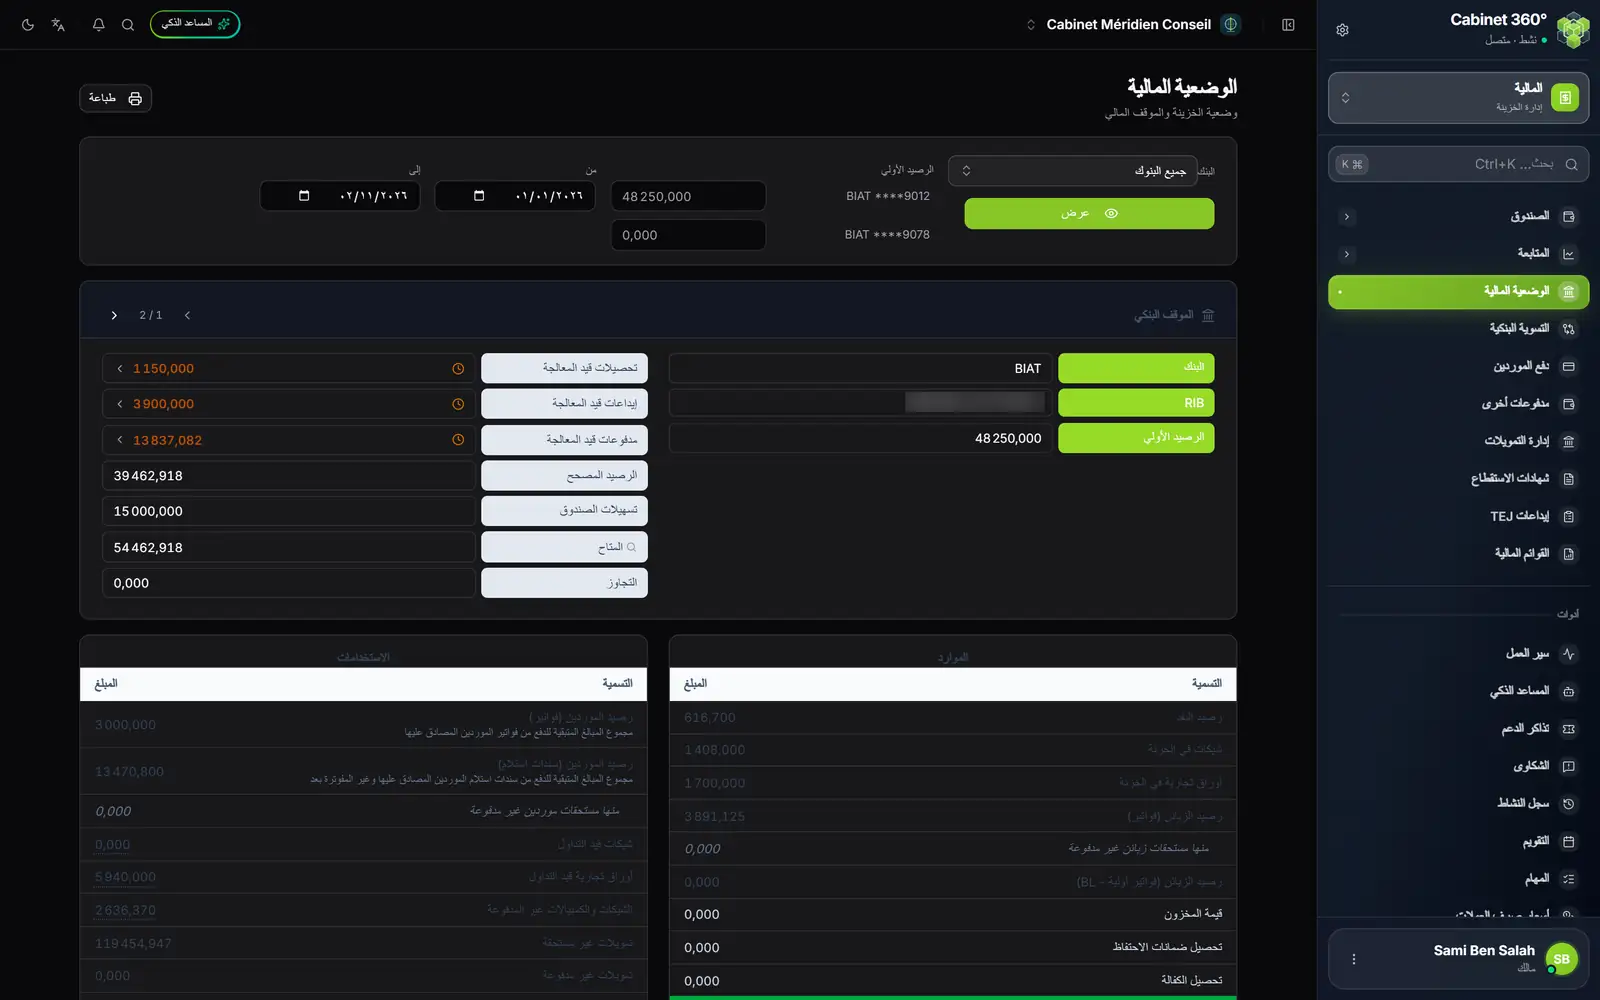
- 1. البنك وعرض: حساب أو أكثر، أو جميع البنوك.
- 2. الرصيد الأولي: رصيد لكل حساب، يُقرأ في كشف بداية الفترة.
- 3. من، إلى: الفترة.
- 4. بنك واحد في كل مرة: تنقل الأسهم من حساب إلى آخر.
- 5. السطور « قيد المعالجة »: لم تظهر بعد في الكشف؛ ونقرة تفتح تفاصيلها.
- 6. الموارد والاستخدامات: ما يملكه المكتب وما ينتظره، مقابل ما عليه.
الموقف البنكي
لكل حساب (البنك، RIB، IBAN):
| السطر | ما يقوله |
|---|---|
| الرصيد الأولي | الرصيد المُدخل في بداية الفترة. |
| تحصيلات قيد المعالجة | التحويلات والبطاقات وFlouci المستلمة خلال الفترة، والتي لم تظهر بعد في الكشف. |
| إيداعات قيد المعالجة | الإيداعات في البنك التي لم تظهر بعد في الكشف. |
| مدفوعات قيد المعالجة | مصروفات الصندوق المخلوصة عبر البنك وسحوبات النقد التي لم تظهر بعد في الكشف، وأوامر دفع الموردين المصادق عليها التي يحلّ استحقاقها خلال الفترة ولم يُصرَّح بعد بأنها مدفوعة. |
| الرصيد المصحح | الرصيد الأولي، زائد التحصيلات والإيداعات قيد المعالجة، ناقص المدفوعات قيد المعالجة. والعملية التي ظهرت في الكشف لا تدخل فيه: يُفترض أن يتضمّنها الرصيد الأولي. |
| تسهيلات الصندوق | الإذن بالسحب على المكشوف الساري في تاريخ إلى، مأخوذًا من قرض التصرف الخاص بالحساب (الإعدادات › بطاقة المكتب › البنوك). والحساب الذي لا قرض تصرف له يحتفظ بالتسهيلات المُدخلة بنقرة على المبلغ. |
| المتاح | الرصيد المصحح زائد التسهيلات، ولا ينزل أبدًا تحت الصفر. |
| التجاوز | ما يتجاوز التسهيلات، إن وُجد. |
السطور الثلاثة « قيد المعالجة » هي الحركات الوحيدة التي يضيفها الرصيد المصحح إلى الرصيد الأولي؛ ويظهر مجموع الفترة كلها عند تمرير المؤشر. ونقرة تفتح كل عمليات الفترة، والعمليات قيد المعالجة في أولها، ويتحقق أسفل النافذة من أن مجموعها يطابق هذا المجموع.
الموارد والاستخدامات
الموارد — ما يملكه المكتب أو ينتظره:
- رصيد النقد، شيكات في الخزنة، أوراق تجارية في الخزنة (وطرق دفع أخرى متابعة في الخزينة إن وُجدت لديك): محتوى كل الصناديق؛
- رصيد الزبائن (فواتير) ورصيد الزبائن (فواتير أولية - BL): المبالغ المتبقية على العملاء، بالدينار، ومنها مستحقات زبائن غير مدفوعة.
الاستخدامات — ما على المكتب:
- رصيد الموردين (فواتير): مجموع المبالغ المتبقية للدفع من فواتير الشراء المصادق عليها، المؤرخة في تاريخ إلى أو قبله؛
- رصيد الموردين (سندات استلام): سندات الاستلام المصادق عليها وغير المفوترة بعد (يخرج السند من هذا السطر حين يُصادَق على فاتورته)؛
- شيكات قيد التداول، أوراق تجارية قيد التداول: الأوراق الصادرة التي يقع استحقاقها بعد تاريخ إلى؛
- الشيكات والكمبيالات غير المدفوعة: تلك التي صرّحت المتابعة بأنها غير مدفوعة، ما عدا التي يسدّدها أصلًا أمر « خلاص غير مدفوع » مصادق عليه؛
- تمويلات غير مستحقة وتمويلات غير مدفوعة: أقساط القروض المتبقية للدفع (مع الاستثناء نفسه لغير المدفوعة).
انقر مرتين على شيكات قيد التداول أو أوراق تجارية قيد التداول أو الشيكات والكمبيالات غير المدفوعة لرؤية الأوراق التي يتكوّن منها الرقم.
الشريط السفلي، الوضعية المالية، يجري الحساب: الموارد، ناقص الاستخدامات، زائد الأرصدة المصححة. يكون أخضر إذا كانت النتيجة موجبة أو صفرًا، وأحمر في غير ذلك. وإذا صُفّيت الوضعية على بنك واحد، يقول « غير قابل للتطبيق — تمت التصفية حسب البنك »: فالموارد والاستخدامات تخص المكتب كله.
السطور قيمة المخزون وضمانات الاحتفاظ والكفالات لا تُحتسب: تعرض دائمًا 0,000.
الوضعية المطبوعة
يفتح طباعة نافذة الطباعة على وضعية الفترة المعروضة، بمقاس A4 عرضي: الشعار أعلى كل صفحة، وكتلة الحسابات (حساب في كل سطر مع البنك والفرع وRIB: الرصيد الأولي، ومجاميع التحصيلات والإيداعات والمدفوعات خلال الفترة — لا العمليات قيد المعالجة التي تعرضها الشاشة —، والرصيد المصحح، والتسهيلات، والمتاح، والتجاوز؛ وتُختم بمجموع)، ثم الموارد والاستخدامات والخلاصة. ويقول أسفل الصفحة « Situation financière arrêtée au » (الوضعية المالية موقوفة في) متبوعًا بالتاريخ، ويرقّم الصفحات.
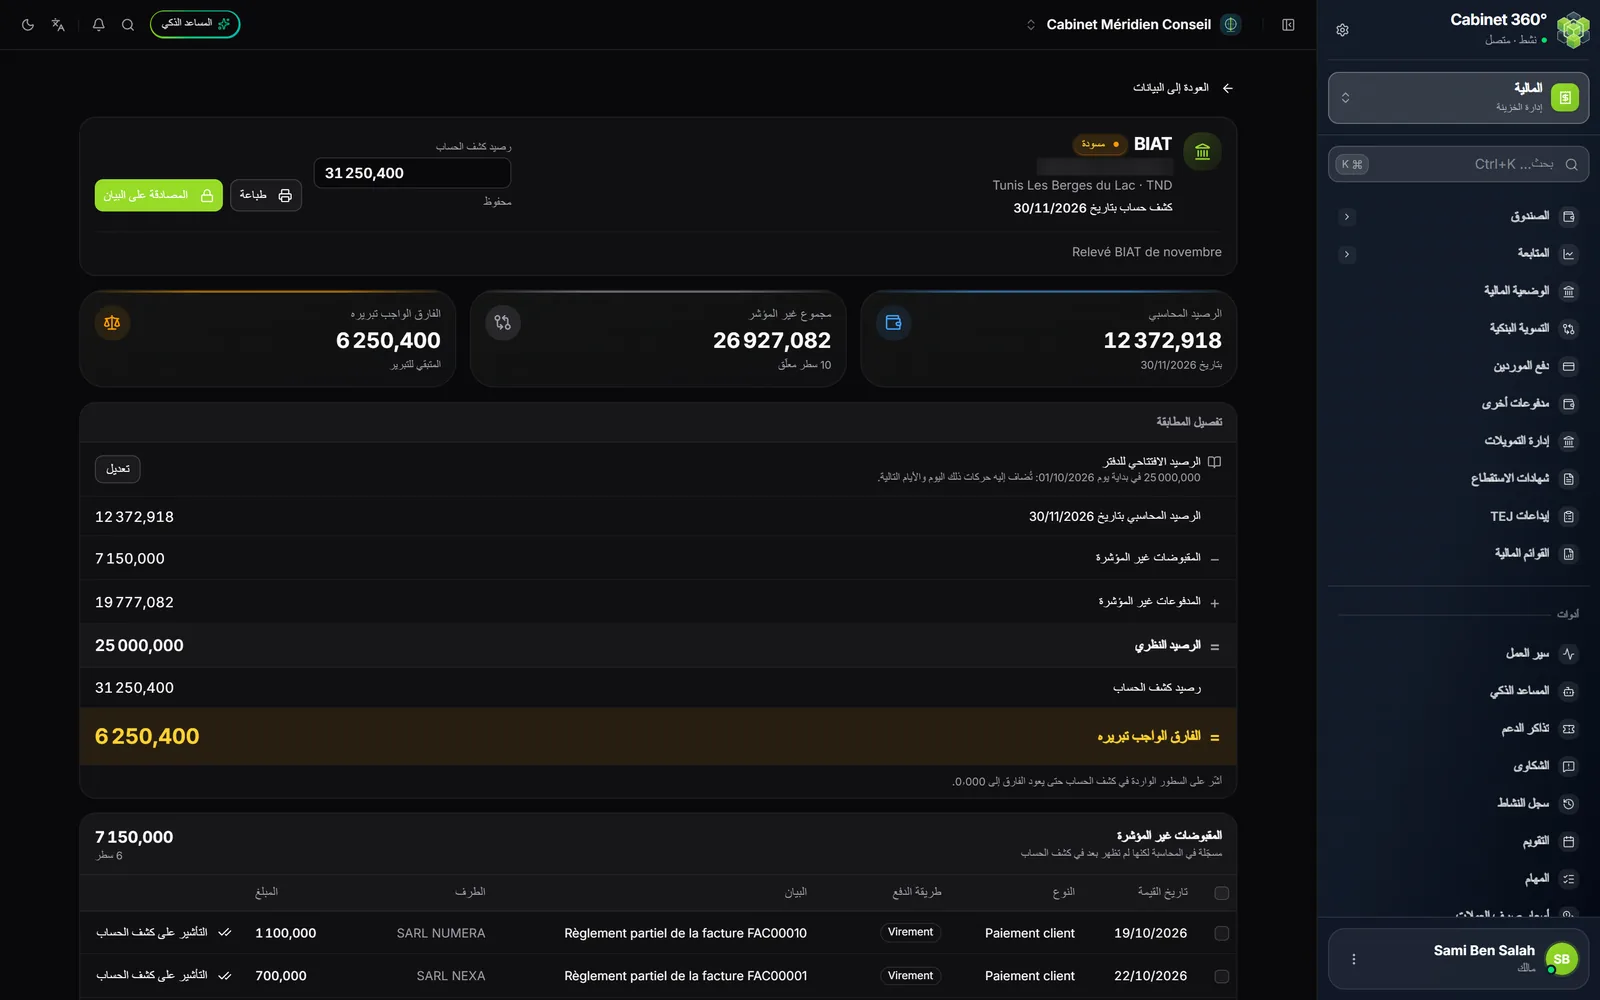
التسوية البنكية
تقارن التسوية حسابًا للمكتب بكشفه، في تاريخ محدّد: ننطلق من الرصيد في دفاتركم، ونستبعد ما لم يمرّ بعدُ في البنك، فيجب أن نصل إلى رصيد الكشف.
تعرض الصفحة البيانات (تاريخ كشف الحساب، البنك، رصيد كشف الحساب، الرصيد النظري، الفارق، الحالة: مسودة أو مُصادق عليه)، قابلة للتصفية حسب البنك والحالة.
- انقر على بيان جديد. اختر البنك وتاريخ كشف الحساب ورصيد كشف الحساب (سالبًا إذا كان الحساب مدينًا)، ثم إنشاء.
- في المرة الأولى، أدخل الرصيد الافتتاحي للدفتر: رصيد هذا الحساب في دفاتركم في بداية يوم معيّن؛ وتُضاف إليه حركات ذلك اليوم والأيام التالية. وما دام غير مُدخل، ينطلق الرصيد المحاسبي من 0,000.
- اقرأ تفصيل المطابقة: الرصيد المحاسبي بتاريخ … − المقبوضات غير المؤشرة + المدفوعات غير المؤشرة = الرصيد النظري؛ ومقابل رصيد كشف الحساب، الفارق الواجب تبريره.
- في القوائم أدناه، أشّر على كل سطر يظهر في الكشف (التأشير على كشف الحساب، أو حدّد عدة سطور ثم تأشير). تتوزع المدفوعات على ثلاثة أقسام فرعية: حركات الصندوق، مدفوعات الموردين، أقساط القروض المقتطعة.
- حين يصبح الفارق 0,000 (« المطابقة متوازنة »)، انقر على المصادقة على البيان: تُجمَّد أرقامه. ويمكن أيضًا المصادقة على بيان فيه فارق، فيبقى الفارق مجمّدًا كما هو. ويسمح إعادة الفتح بتصحيحه. والمصادقة وإعادة الفتح تتطلبان حق تعديل التسويات البنكية.
يُخرج طباعة بيان المطابقة؛ وما دام في حالة المسودة، يحمل أيضًا تفصيل السطور غير المؤشرة.