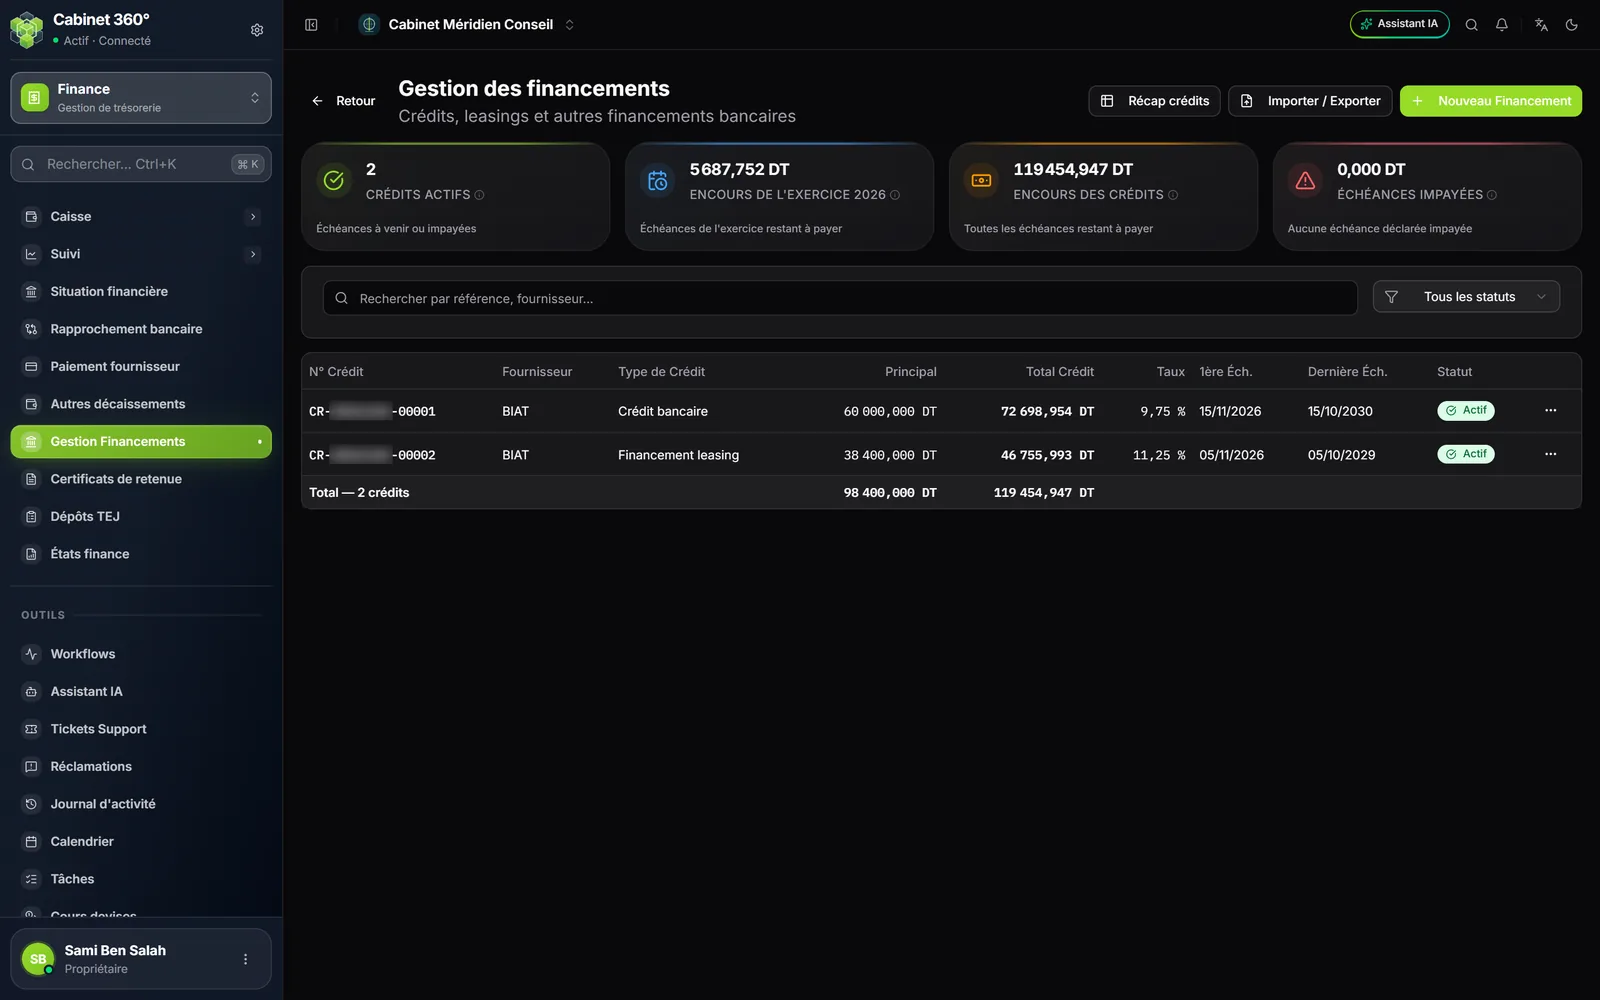
La page des financements
La page Gestion des financements (« Crédits, leasings et autres financements bancaires ») porte quatre étiquettes, la liste des financements avec sa ligne de total (« Total — n crédits »), et en haut les boutons Récap crédits, Importer / Exporter et Nouveau Financement.
Les quatre étiquettes
| Étiquette | Ce qu'elle compte |
|---|---|
| Crédits actifs | Les crédits actifs ou clôturés qui ont encore au moins une échéance à payer : à venir, échue pas encore pointée, ou impayée. |
| Encours de l'exercice AAAA | Le total TTC des échéances de l'année civile en cours qui ne sont ni payées ni annulées. |
| Encours des crédits | Le total TTC de toutes les échéances restant à payer, tous exercices confondus. |
| Échéances impayées | Le total TTC des échéances déclarées impayées au suivi des décaissements. |
Chaque étiquette ouvre la liste des crédits qu'elle compte. Un brouillon n'entre dans aucun chiffre (ses échéances sont un projet, pas une dette), un crédit annulé non plus. Les montants sont les TTC des échéances : ce que la banque prélève.
Les quatre natures
Chaque financement porte un Type de Crédit, et chaque type une Nature :
| Nature | Son tableau d'échéances |
|---|---|
| Crédit bancaire | Le tableau d'amortissement édité par la banque : il fait foi. Il se saisit ligne à ligne ou s'importe. |
| Financement leasing | Le tableau des loyers remis par le bailleur : il fait foi, il se saisit ou s'importe. |
| Échéancier fiscal/social | Un échéancier accordé par l'administration ou un organisme social. |
| Autres | Tout autre financement. |
Pour les échéanciers et les autres natures, Générer Échéancier calcule le tableau à partir du montant, du nombre d'échéances et de la première date. Ce bouton n'existe pas pour le crédit bancaire ni pour le leasing : un tableau recalculé s'écarterait au premier arrondi de celui de la banque, qu'on relit pour contrôler chaque prélèvement.
Saisir un financement
Cliquez sur Nouveau Financement. La fiche change selon la nature du type choisi.
Un crédit bancaire se saisit comme sur le contrat de la banque :
- Choisissez le Type de financement et l'Organisme financier (le + crée un Nouvel organisme financier), puis le N° Contrat.
- Choisissez la Banque : le compte du cabinet sur lequel les échéances sont prélevées. Le RIB suit le compte, en lecture seule.
- Saisissez la Date de signature et la Date de mise en place (le déblocage des fonds, qui ouvre le décompte des intérêts de la première échéance), le Montant financé, la Durée (mois), le Taux d'intérêt, la Périodicité (Mensuelle, Trimestrielle, Semestrielle, Annuelle, Autre) et le Nombre d'échéances.
- Ajoutez les frais : Frais de dossier, Commission de financement, Commission de gestion, Assurance, Autres frais.
- Saisissez ou importez le tableau d'amortissement de la banque, puis enregistrez : le crédit est en Brouillon.
Un leasing, un échéancier ou un autre financement se saisit sur la fiche standard :
- Choisissez le Fournisseur (le prêteur ou le bailleur) et le Type de Crédit (un Nouveau type de crédit se crée sur place) ; l'Intitulé se remplit seul. Ajoutez l'Objet.
- Choisissez la Banque du cabinet ; le RIB suit le compte.
- Saisissez la Date Crédit, le Taux de Crédit (en %, deux décimales, entre 0 et 100) et les montants : Principal, Frais, Intérêt, Prime Assurance, Comm / déblocage, TVA, Timbre fiscal, TVA / C. Déblocage.
- Remplissez l'échéancier : ligne à ligne, Importer (CSV ou XLSX), ou Générer Échéancier pour un échéancier fiscal ou social et pour les autres natures.
- Enregistrez : le financement est en Brouillon.
Dans les deux cas, la banque et son RIB sont obligatoires : sans eux, aucune échéance ne se rattacherait à une banque au suivi.
À la saisie, le tableau d'un leasing se lit dans cet ordre : N°, Échéance, Loyer TTC, Loyer HT, Intérêt, Amortissement, TVA, Timbre, Restant dû — l'intérêt et l'amortissement côte à côte, puisque leur somme fait le loyer HT.
Activer le financement
Un financement en brouillon ne compte nulle part. Pour qu'il entre dans les encours et au suivi, ouvrez sa fiche et cliquez sur Activer.
Pour les autres natures, le contrôle compare le total amortissable de l'en-tête (principal, frais, intérêts, TVA, assurance) à la somme des mêmes postes de l'échéancier.
Un financement Actif peut ensuite être Clôturé ; un brouillon ou un financement actif peut être Annulé (avec un motif). Les échéances d'un crédit clôturé qui n'ont pas été pointées restent comptées dans les encours, mais ne se pointent plus au suivi : pointez-les toutes avant de clôturer.
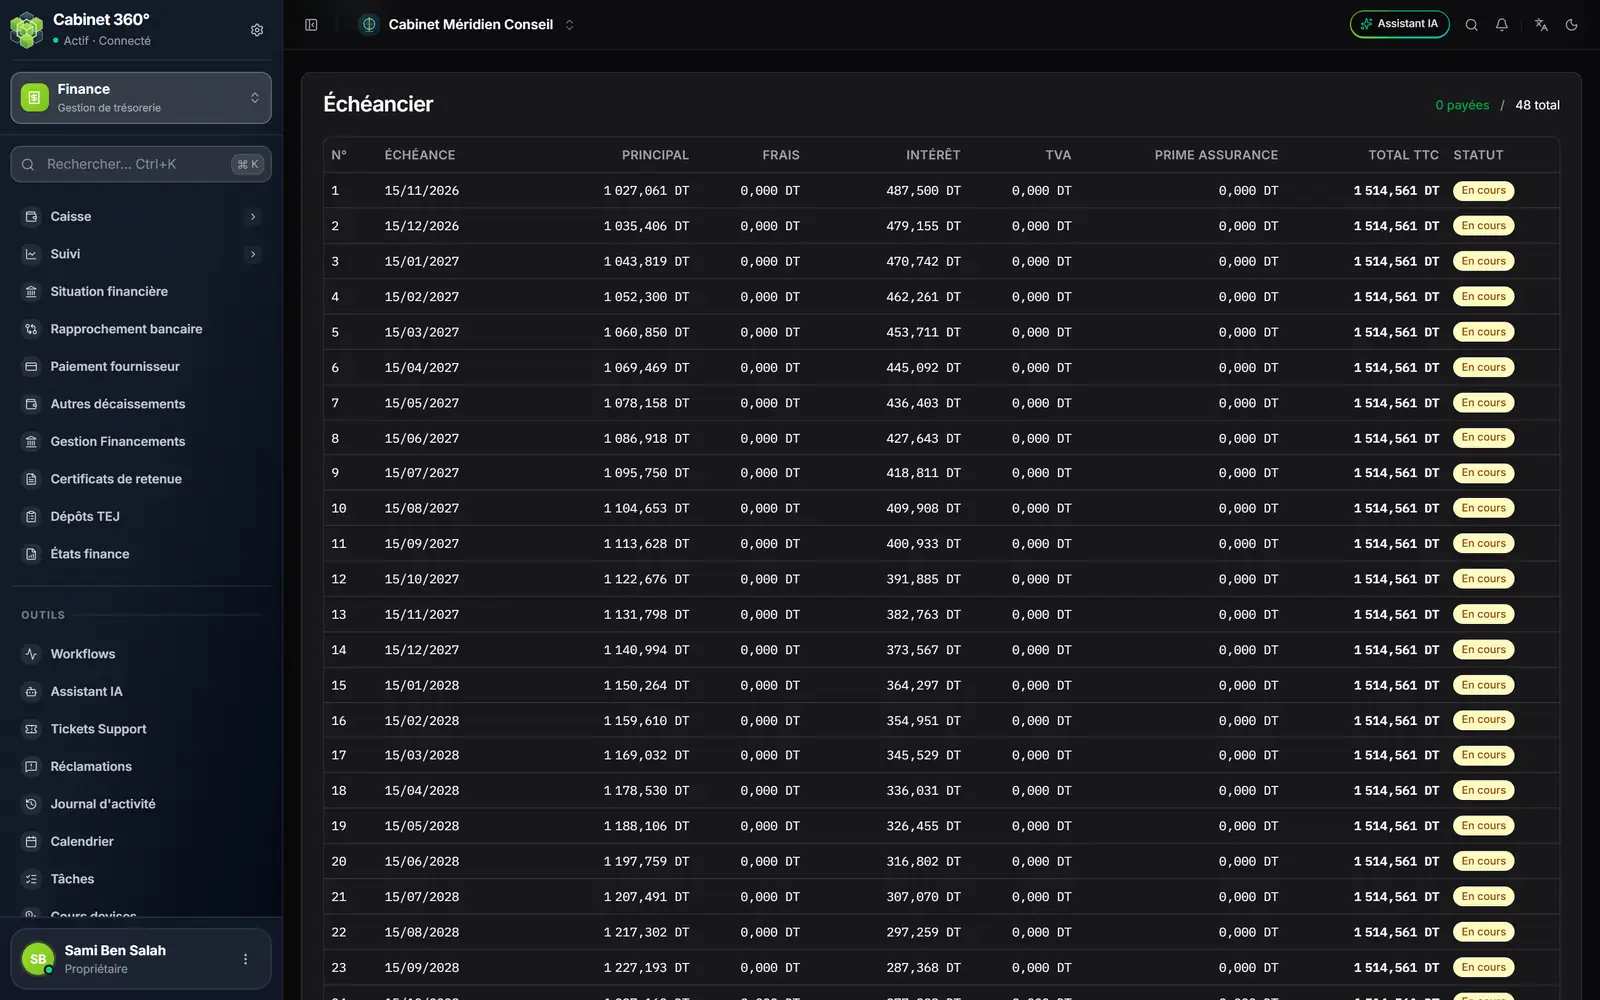
- 1. Payées sur le total : combien d'échéances ont été déclarées payées.
- 2. Principal, Frais, Intérêt, TVA, Prime Assurance : la décomposition de chaque échéance.
- 3. Total TTC : ce que la banque prélève à chaque échéance.
- 4. Statut : En cours, Payée, En retard, Impayée, Annulée.
Les échéances, pointées au suivi des décaissements
La fiche d'un crédit affiche le statut de chaque échéance ; elle ne le change pas. Une échéance se déclare payée ou impayée là où l'on voit le relevé : Finance › Suivi › Décaissements, carte Échéances de crédits échues de la banque du crédit (chapitre 7).
- Une échéance est échue dès que sa date est arrivée, le jour même compris. En retard se lit le lendemain si rien n'a été pointé.
- Payée la fait sortir des encours et entrer au rapprochement bancaire du compte.
- Impayée la fait compter dans Échéances impayées, dans les Financements impayé de la situation financière, et la propose au fournisseur prêteur dans un ordre Règlement impayé (chapitre 8).
- Rétablir défait le pointage.
L'état d'un crédit
Sur chaque ligne de la liste, Imprimer (PDF) et Imprimer (Excel) sortent l'état du crédit, au gabarit du grand livre, en A4 portrait, le logo du cabinet en tête de chaque feuille :
- Identification du financement : référence, prêteur, type, objet, n° de contrat, agence, banque et RIB, les trois dates, durée, périodicité, taux, montant financé, total du crédit et statut.
- Échéancier : une ligne par échéance, fermé par son total. Une colonne que rien ne remplit (jours, commission, timbre) ne s'imprime pas.
- Récapitulatif par exercice : une ligne par année, avec le nombre d'échéances, le Principal, les Intérêts et Principal + intérêts.
Le récap crédits
Le bouton Récap crédits ouvre le Récapitulatif des crédits par exercice de tous les crédits actifs ou clôturés : chaque crédit récapitulé seul, puis les années cumulées. Toutes les échéances comptent, payées ou non : c'est un tableau d'amortissement, pas un encours.
Dessous, deux lectures pour la clôture :
- Reclassement du capital restant dû à la clôture : pour chaque 31/12, le Capital restant dû, sa Partie à moins d'un an (les échéances de l'exercice suivant) et sa Partie à plus d'un an. Un crédit n'y entre qu'à partir de sa mise en place. Le capital restant dû n'est pas totalisé d'une clôture à l'autre : c'est un solde à une date.
- Le détail d'un exercice, choisi au sélecteur : son reclassement crédit par crédit, et ses intérêts crédit par crédit, échéance par échéance, avec les intérêts courus non échus au 31/12.
Imprimer sort le tout en PDF ; le même contenu (récapitulatif, reclassement, détail de l'exercice) existe aussi en classeur Excel.