
Le paramétrage comptable du dossier RH
Le client doit avoir un dossier dans Comptabilité : sinon, un encadré invite à le créer. Le journal et les comptes se choisissent parmi les journaux et le plan comptable de ce dossier.
- Choisissez le Journal de paie.
- Pour chaque rubrique de la paie, choisissez son compte. Le nombre de rubriques sans compte s'affiche à côté du journal.
- Cliquez sur Enregistrer le paramétrage comptable. Un compte absent du plan du dossier est refusé.
| Sorte de rubrique | Comptes à donner | Sens |
|---|---|---|
| Gains (salaire de base, primes, indemnités…) | Le compte de la rubrique | Débit |
| Retenues (avances, prêts, oppositions…) et IRPP, CSS | Le compte de la rubrique | Crédit |
| Cotisations qui ont une part patronale (la CNSS) | Le compte de la rubrique pour la part salariale, plus la Charge patronale (débit) et sa Contrepartie (crédit) | Crédit, et la part patronale en débit / crédit |
| Cotisations patronales seules (TFP, FOPROLOS, accident de travail…) | Charge patronale (débit) et Contrepartie (crédit) | Débit / crédit |
| Net à payer | Le compte de la rubrique | Crédit |
Pour une cotisation qui a une part salariale (la CNSS), une contrepartie laissée vide prend le compte de la rubrique. Pour une cotisation patronale seule, donnez la charge et la contrepartie : sinon la rubrique reste sans compte.
Des comptes par catégorie d'employé
Pour isoler la paie du gérant ou d'un régime (CIVP, Karama, Startup…), par exemple pour rapprocher les déclarations CNSS, cliquez sur Par catégorie à côté d'une rubrique : une ligne par catégorie présente dans le dossier s'ouvre, avec ses propres comptes.
- Le Gérant est l'employé dont la fiche a Gérant (mandataire social) activé.
- Les autres catégories viennent du Régime CNSS de la fiche ; le régime général garde les comptes de la rubrique.
- Une case laissée sur Comme la rubrique prend le compte de la rubrique.
Le libellé de la ligne nomme alors la catégorie, par exemple « Paie 01/2026 — Associés, comptes courants (Gérant) » ; la pièce garde le libellé « Paie 01/2026 ».
Comptabiliser un mois
Dans Mois de paie, un mois clôturé porte le bouton Comptabiliser. Il faut le droit de créer des écritures, et un exercice comptable ouvert qui couvre la date.
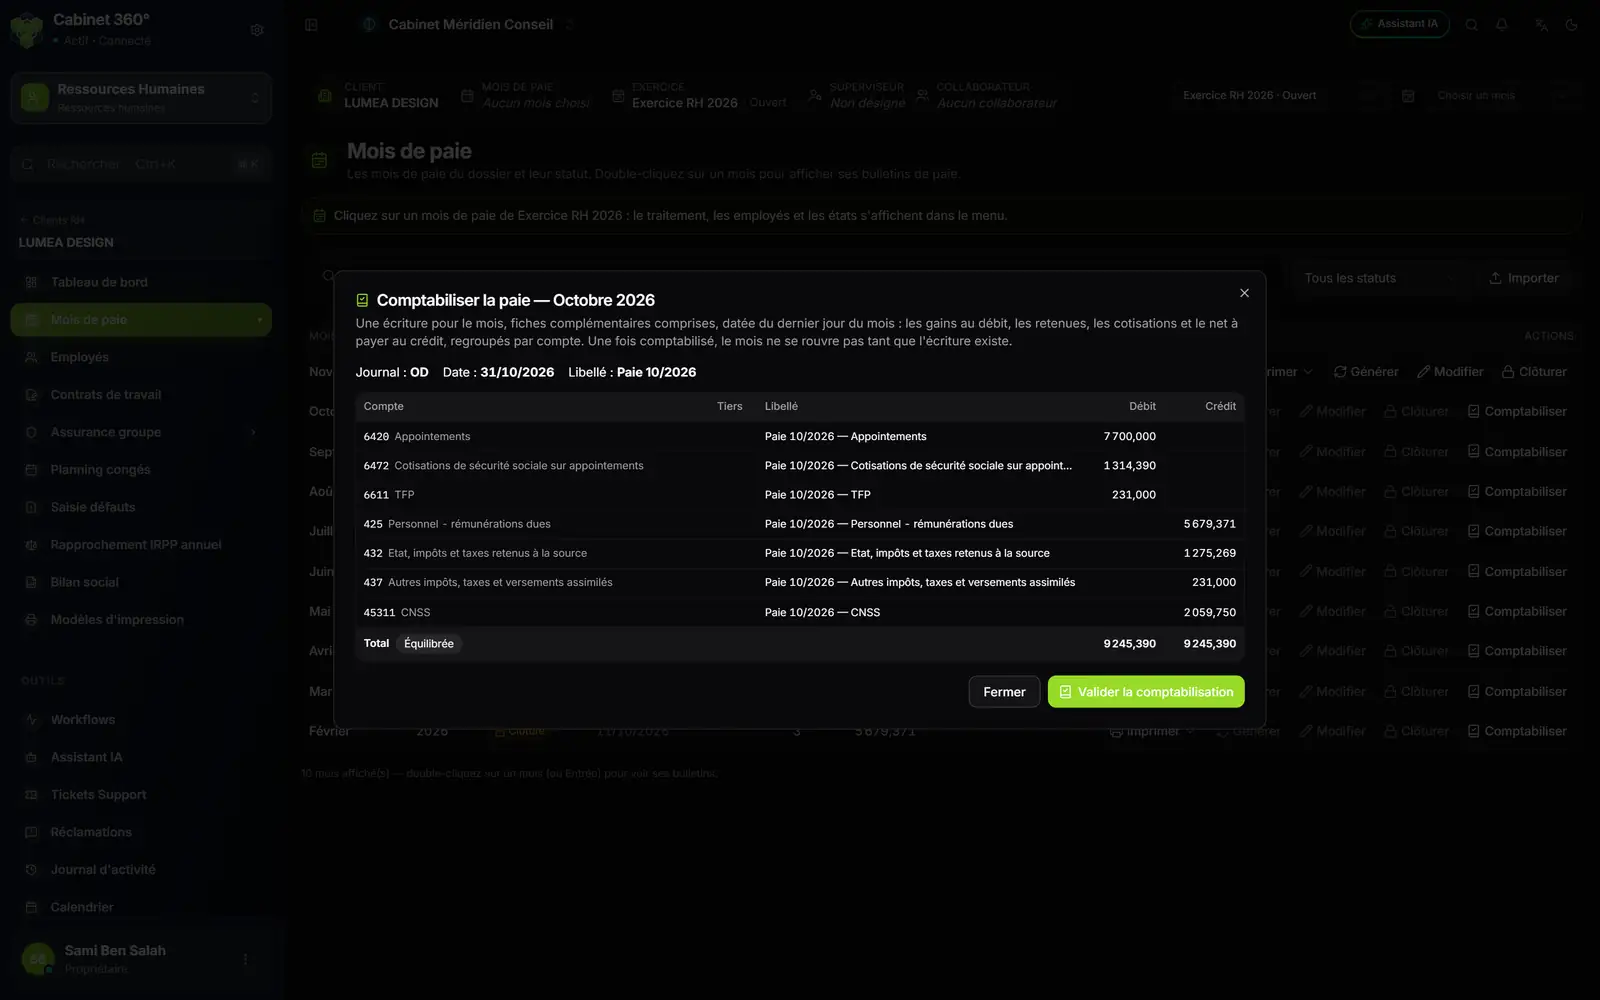
- 1. Journal, date et libellé : une pièce par mois, datée du dernier jour du mois.
- 2. Les gains et les charges patronales au débit, regroupés par compte.
- 3. Les retenues, les cotisations et le net à payer au crédit.
- 4. Équilibrée : le total des débits égale celui des crédits.
- 5. Valider la comptabilisation.
La fenêtre Comptabiliser la paie montre l'écriture du mois, fiches complémentaires comprises, une ligne par compte. Ce qui empêche l'écriture est listé en haut : journal de paie manquant, rubrique utilisée sans compte, compte absent du plan, employé sans matricule quand le compte du net exige un tiers, écriture déséquilibrée. Les tiers qui seront créés sont nommés. Un exercice comptable absent ou clôturé est refusé au moment de Valider la comptabilisation.
Cliquez sur Valider la comptabilisation : la pièce est enregistrée, validée, dans le journal de paie du dossier comptable. La ligne du mois affiche Comptabilisé avec le journal et le numéro de la pièce, et le bouton devient Écriture de paie, qui rouvre la fenêtre. Un mois ne se comptabilise qu'une fois.
Annuler une comptabilisation
Un mois comptabilisé ne se rouvre pas tant que son écriture existe. Pour le corriger : Écriture de paie, puis Annuler la comptabilisation et Confirmer l'annulation. Il faut le droit de supprimer des écritures. L'écriture est supprimée de la comptabilité du client, sauf si son exercice est clôturé ou ses lignes lettrées. Le mois peut ensuite se rouvrir, se corriger, se clôturer et se comptabiliser de nouveau.