
Coût du capital
Les cinq pages du groupe Coût du capital remplissent une même fiche par scénario. Coût des fonds propres, Coût de la dette et Structure financière ont chacune un bouton Enregistrer ; sur Bêta, le bêta retenu s'enregistre quand vous quittez sa case ; la page WACC ne se saisit pas. Les taux se saisissent en points : 8 pour 8 %.
Coût des fonds propres
Saisissez le Taux sans risque (%), sa Source du Rf (« BTA 10 ans, BCT, 31/12/2026 ») et sa Date du Rf ; la Prime de risque marché (ERP) (%) et sa source ; la Prime de risque pays (CRP) (%) et sa source ; le Bêta retenu et sa source ; s'il y a lieu, la Prime de taille (%), la Prime spécifique (%), les Autres primes (%) et leur Justification des primes.
La page compose : Ke = Rf + bêta × ERP + CRP + primes.
Bêta
Un échantillon de sociétés comparables peut éclairer le bêta. Cliquez sur Ajouter un comparable : Société, Bêta endetté, Taux d'impôt (%) (15 d'office), Dette, Capitaux propres, Source. La page désendette chaque bêta, donne la moyenne et la médiane, puis réendette la médiane sur la structure du scénario.
Reprendre le bêta réendetté de la médiane écrit ce bêta comme bêta retenu, avec sa source ; le bouton n'apparaît qu'une fois les capitaux propres (E) saisis dans Structure financière. Le bêta retenu reste celui que vous saisissez : la médiane n'est qu'un éclairage.
Coût de la dette
Saisissez le Taux de la dette actuelle (%), le Spread (%), le Taux d'impôt appliqué (%), la Source et la Justification. La page donne le Kd brut (taux + spread) et le Kd après impôt : c'est le seul endroit où l'économie d'impôt de la dette est comptée.
Structure financière
Saisissez la Dette (D) et les Capitaux propres (E) en montants, le Type de structure et la Justification. La page calcule les poids D/(D+E) et E/(D+E). Tant que ni la dette ni les fonds propres ne portent de montant, le WACC ne se calcule pas.
WACC
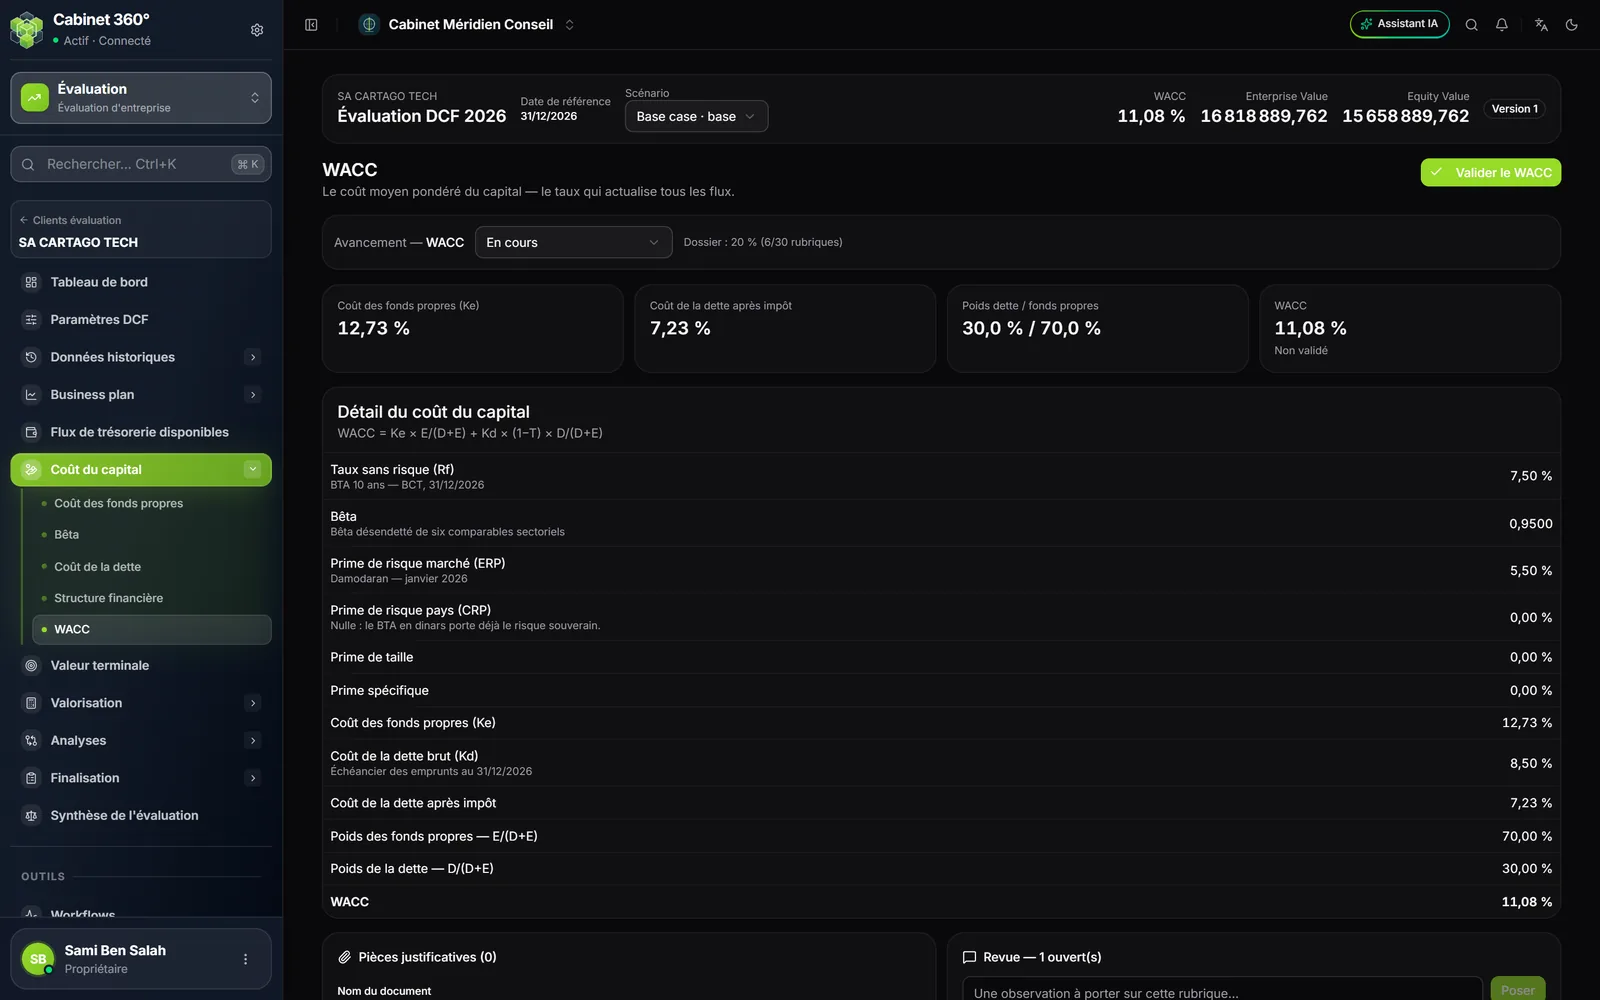
La page détaille WACC = Ke × E/(D+E) + Kd × (1 − T) × D/(D+E), composante par composante, avec chaque source ; une source manquante s'affiche en couleur. Cliquez sur Valider le WACC. La validation revient au chef de mission ou à l'encadrement, et elle est refusée :
- sans la source du taux sans risque, de la prime de risque marché ou du bêta ;
- si une prime de taille ou spécifique est appliquée sans justification.
Valeur terminale
Saisissez la Croissance à l'infini (g), en %, sa source et sa justification. Pour la méthode du multiple, choisissez l'Agrégat terminal (EBITDA ou EBIT) et le Multiple de sortie, avec sa source. Choisissez la Méthode RETENUE : Gordon-Shapiro (d'office) ou Multiple de sortie, justifiez le choix, puis Enregistrer.
- Gordon-Shapiro : FCFF de la dernière année × (1 + g) ÷ (WACC − g).
- Multiple de sortie : agrégat de la dernière année × multiple.
Les deux méthodes sont calculées séparément et comparées, jamais moyennées ; la carte Comparaison des deux méthodes donne leur écart. La méthode retenue porte la valeur du dossier.
Valorisation
Actualisation
Chaque FCFF est ramené à la date d'évaluation : facteur = 1 / (1 + WACC)^t. Le rang t repart à 1 sur la première année prévisionnelle (0,5 ; 1,5 ; 2,5… en milieu de période). La valeur terminale s'actualise au même rang que le dernier flux : N en fin de période, N − 0,5 en milieu de période. Rien ne s'y saisit.
Enterprise Value
Enterprise Value = somme des flux actualisés + valeur terminale actualisée. La page montre la part de chacune. Au-delà de 85 %, un bandeau rappelle que la valeur tient alors davantage à la croissance à l'infini qu'au plan : ce n'est pas une erreur, c'est un point que le rapport doit expliquer.
Dette nette
Cliquez sur Ajouter un élément : Catégorie (Dette financière ou Trésorerie et équivalents), Date, Libellé, Valeur comptable, Valeur retenue (vide : la valeur comptable), Source, Justification de l'écart. C'est la valeur retenue qui compte : dette nette = dettes financières retenues − trésorerie retenue.
Ajustements
Cliquez sur Ajouter un ajustement : Nature (Actif non opérationnel, Immobilier hors exploitation, Participation non consolidée, Excédent de trésorerie, Élément assimilable à de la dette, Intérêts minoritaires, Provision assimilable à de la dette, Autre ajustement), Sens (Ajouté (+) ou Retranché (−)), Libellé, Montant (valeur absolue), Source, Justification. Le sens se choisit : il n'est jamais deviné du libellé.
Equity Value
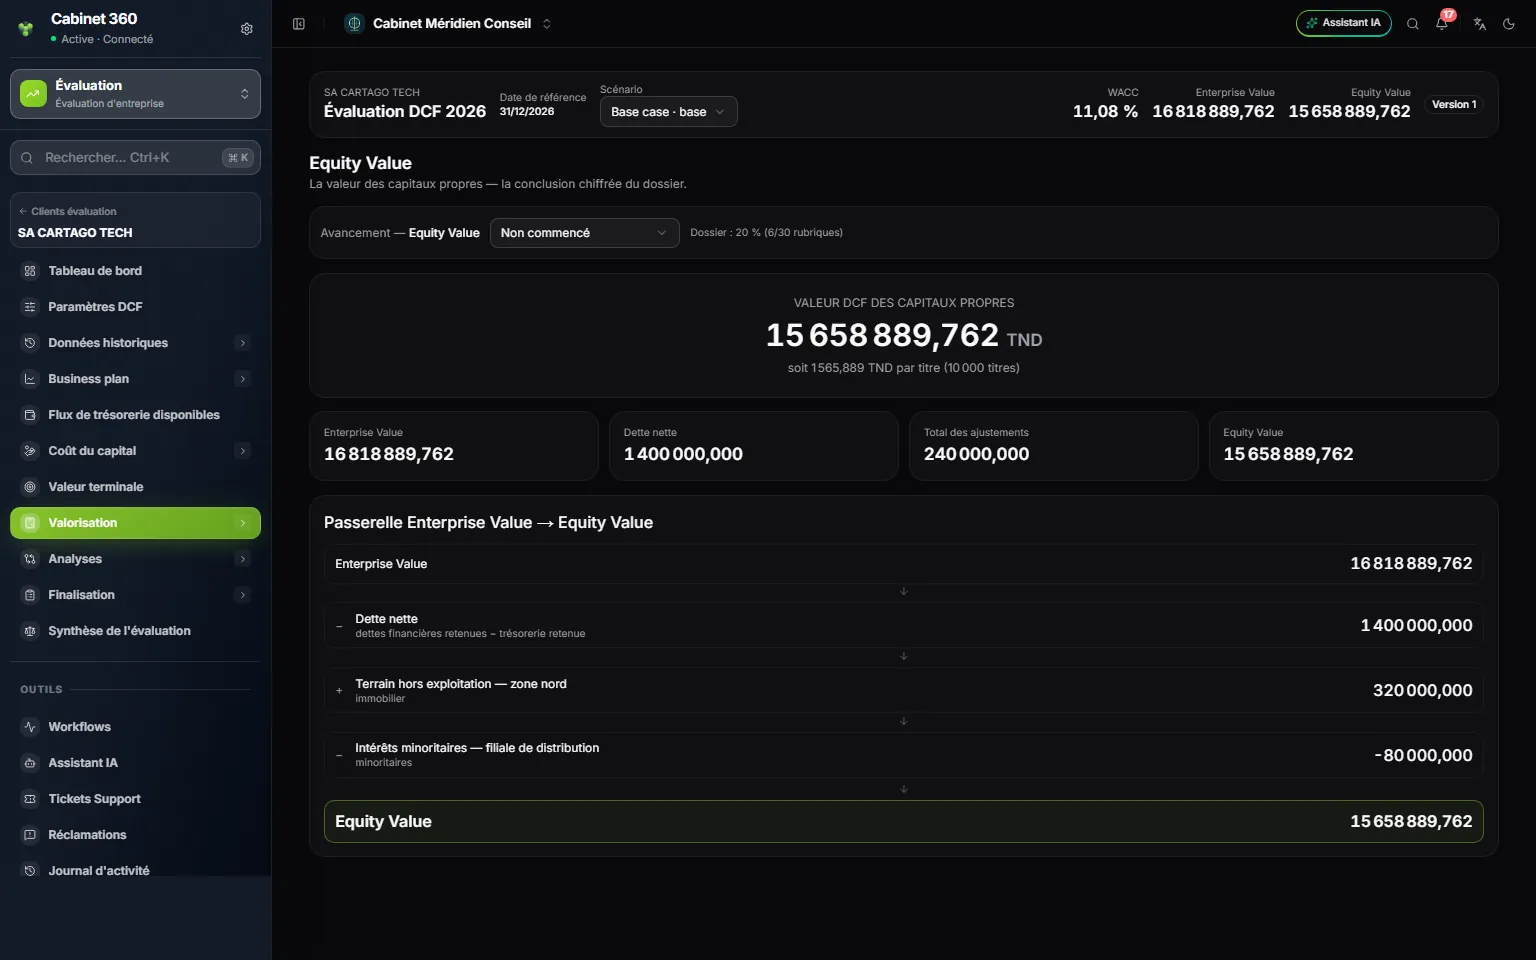
- 1. Le scénario sur lequel la page est calculée.
- 2. La valeur DCF des capitaux propres, et la valeur par titre.
- 3. Les quatre cartes : Enterprise Value, dette nette, ajustements, Equity Value.
- 4. La passerelle : chaque ligne retranchée ou ajoutée, avec sa nature.
- 5. Equity Value = Enterprise Value − dette nette ± ajustements.
La valeur par titre divise l'Equity Value par le Nombre de parts / actions des paramètres ; à zéro titre, elle n'est pas calculée.
Analyses
Analyse de sensibilité
Remplissez Ajouter une matrice : un Intitulé (« WACC / g » d'office), l'Axe des lignes et l'Axe des colonnes (WACC, Croissance à l'infini (g), Multiple de sortie, EBITDA terminal), leurs pas, et le Pas de part et d'autre du centre (2 d'office, jusqu'à 6). Cliquez sur Ajouter. Chaque case rejoue le moteur entier et donne une Equity Value ; « N/M » marque une case où le calcul ne tient pas.
Scénarios
Un scénario est un jeu complet de projections. Choisissez un Type (Base case, Upside case, Downside case, Custom), un Code et un Intitulé, puis :
- Dupliquer le cas de base recopie projections, charges, années, CAPEX, coût du capital et valeur terminale, et remet à zéro la validation du WACC ;
- Créer un scénario vide part de rien.
Travailler dessus fait du scénario le scénario courant de la barre. Valider revient au chef de mission ou à l'encadrement. Le cas de base ne se supprime pas : c'est lui que lisent la synthèse de l'évaluation, les contrôles et le verrouillage. Comparaison des scénarios rejoue chaque scénario et donne l'écart entre la plus haute et la plus basse Equity Value ; un scénario sans Equity Value, comme un scénario vide, y compte pour zéro.
Finalisation
Contrôles et verrouillage
Vingt et un contrôles jugent le dossier : douze bloquants, neuf avertissements. Ils se lisent sur le scénario de la barre ; le verrouillage, lui, rejoue toujours ceux du cas de base. Verrouillez depuis le cas de base : sur une variante, le bouton peut être actif alors que le serveur refusera, ou grisé alors que le cas de base passe.
| Bloquants | Avertissements |
|---|---|
| Business plan sur toutes les années, chiffre d'affaires non nul, EBITDA et FCFF calculés chaque année, taux d'impôt sur chaque année, WACC calculé, structure à 100 %, g inférieur au WACC, valeur terminale calculée, flux actualisés, Equity Value calculée, aucune rubrique en « corrections demandées » | Historique chiffré, BFR, CAPEX et amortissements renseignés, sources du Rf, de l'ERP et du bêta, dette nette documentée, valeur terminale sous 85 % de l'EV, primes justifiées, scénario de base validé |
Le verrouillage, les versions et la réouverture suivent la règle commune des trois dossiers (chapitre 4). Chaque version garde l'Enterprise Value, l'Equity Value et le WACC du moment.
Synthèse DCF
Rien ne s'y saisit. La page réunit la valeur DCF des capitaux propres et la valeur par titre, le WACC, la croissance à l'infini, l'Enterprise Value et la part de la valeur terminale ; les deux passerelles (des flux à l'Enterprise Value, puis jusqu'à l'Equity Value) ; ce que le plan projette ; ce qui reste à traiter ; les notes retenues. Rapport d'évaluation mène au rapport.
Notes et rapport
Notes pour le rapport et Rapport d'évaluation fonctionnent comme dans les deux autres dossiers (chapitre 4 et chapitre 12). Le rapport DCF ajoute deux annexes : l'analyse historique et le registre des hypothèses.