
Multiples
Calcul des multiples
Rien ne s'y saisit. Une ligne par comparable, une colonne par multiple coché, avec l'Enterprise Value et la Capitalisation de chacun. Seuls les comparables Retenu entrent dans les statistiques ; les autres restent affichés, atténués.
- « N/M » (non significatif) : le dénominateur est nul ou négatif, une société en perte sous un P / E, un EBITDA négatif sous un EV / EBITDA. L'observation sort de la médiane ; un zéro l'aurait tirée vers le bas.
- Écarter cette seule observation : l'icône d'une case retenue ouvre une fenêtre qui exige le motif, puis Écarter l'observation. L'observation sort de ce multiple seulement : le comparable reste retenu pour les autres. Réintégrer cette observation l'y remet.
Analyse statistique
Pour chaque multiple : n (le nombre d'observations), Min, Q1, Moyenne, Médiane, Q3, Max, sur les seuls comparables retenus, sans les « N/M » ni les observations écartées.
La carte Observations aberrantes applique la règle de Tukey : une observation hors de [Q1 − 1,5 × écart interquartile ; Q3 + 1,5 × écart interquartile] est signalée, jamais exclue d'office. Un multiple de 8,9x au milieu de multiples autour de 6x peut refléter une croissance réelle : c'est l'expert qui tranche, sur la page de calcul, avec un motif. Sous quatre observations, rien n'est signalé.
Multiple retenu
Une carte par multiple calculé :
- Cochez le multiple pour le retenir dans la valorisation.
- Choisissez la Base retenue : Médiane (d'office), Moyenne, Premier quartile, Troisième quartile, Minimum, Maximum ou Valeur retenue manuellement.
- Saisissez le Poids (%).
- Choisissez l'Agrégat de la cible : Normalisé (défaut) ou Publié.
- Rédigez la Justification du multiple retenu. Chaque champ s'enregistre quand vous le quittez.
Pour une Valeur retenue manuellement, tapez la valeur dans Valeur retenue (par exemple 6,5) et quittez la case : la base s'enregistre avec sa valeur.
Valorisation
Application à la cible
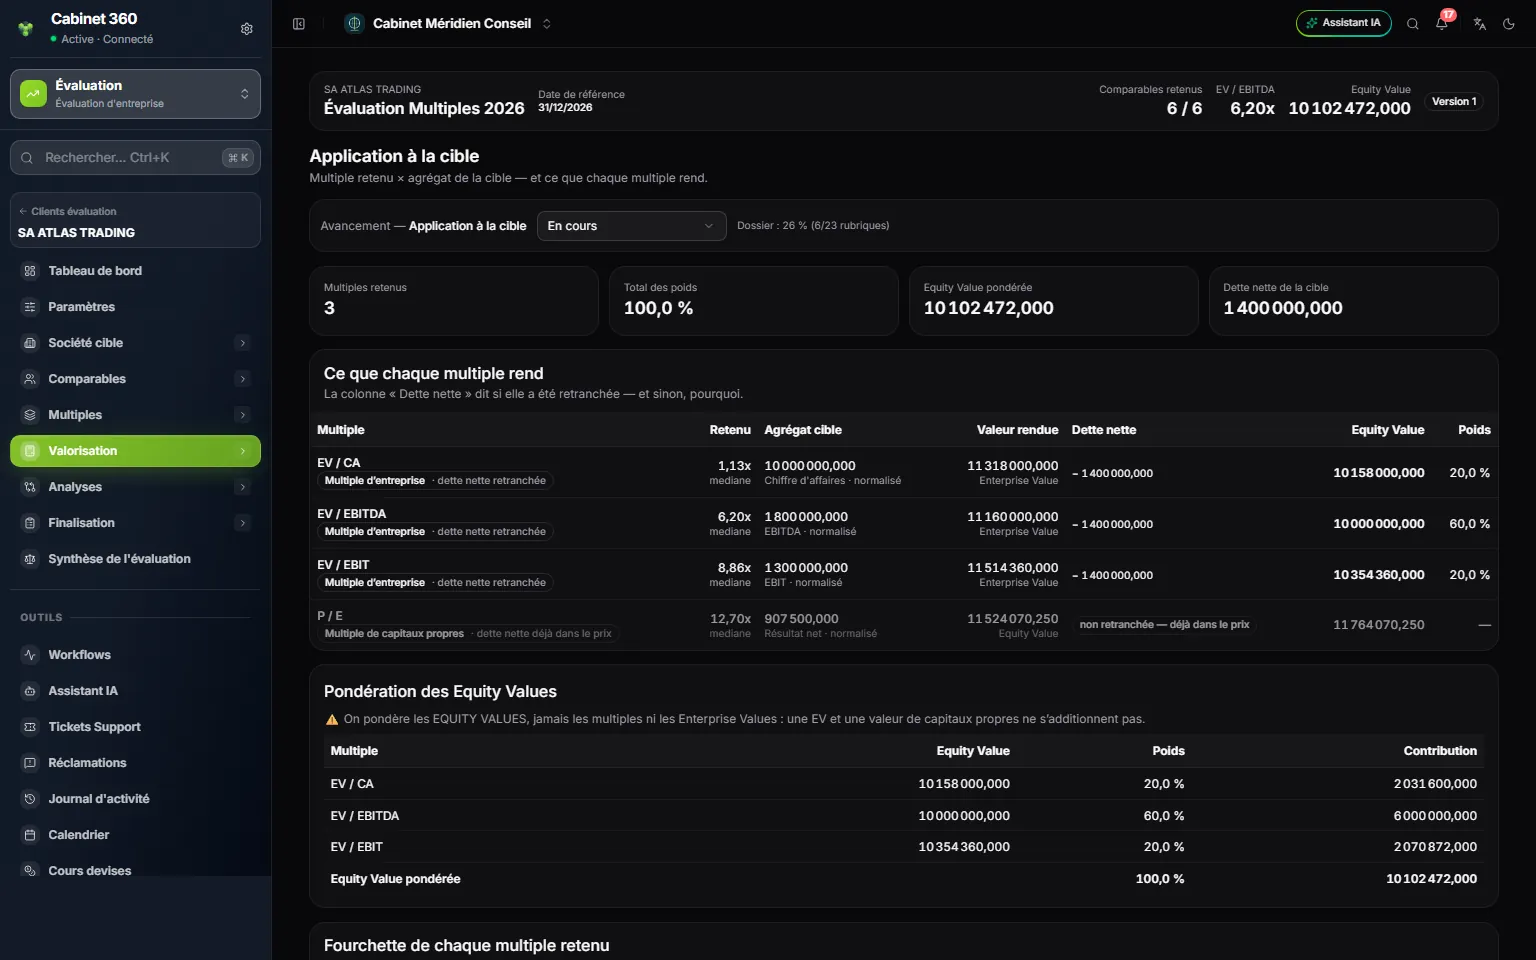
- 1. Total des poids et Equity Value pondérée.
- 2. Le multiple et sa famille : multiple d'entreprise ou de capitaux propres.
- 3. Multiple retenu × agrégat de la cible = valeur rendue.
- 4. Dette nette : retranchée, ou « déjà dans le prix ».
- 5. Pondération des Equity Values : poids et contribution de chacun.
Rien ne s'y saisit. Chaque ligne multiplie le multiple retenu par l'agrégat de la cible. La colonne Dette nette dit si elle a été retranchée, et sinon pourquoi. Pondération des Equity Values additionne les contributions : on pondère les valeurs des capitaux propres, jamais les multiples ni les Enterprise Values. Fourchette de chaque multiple retenu donne l'Equity Value au minimum, aux quartiles, à la moyenne et au maximum de l'échantillon.
Enterprise Value
L'Enterprise Value du dossier est celle du multiple d'entreprise retenu au poids le plus fort : ce n'est pas une moyenne. Un dossier qui ne retient que des P / E ou des P / Book n'a pas d'Enterprise Value, et c'est exact : la page le dit. Les multiples de capitaux propres s'affichent « pour mémoire ».
Dette nette et ajustements
Les deux pages fonctionnent comme dans le DCF (chapitre 8) : Ajouter un élément (dette financière ou trésorerie, valeur comptable et valeur retenue) et Ajouter un ajustement (nature, sens, libellé, montant). Ici, la dette nette se retranche seulement des multiples d'entreprise ; les ajustements s'appliquent à tous.
Equity Value
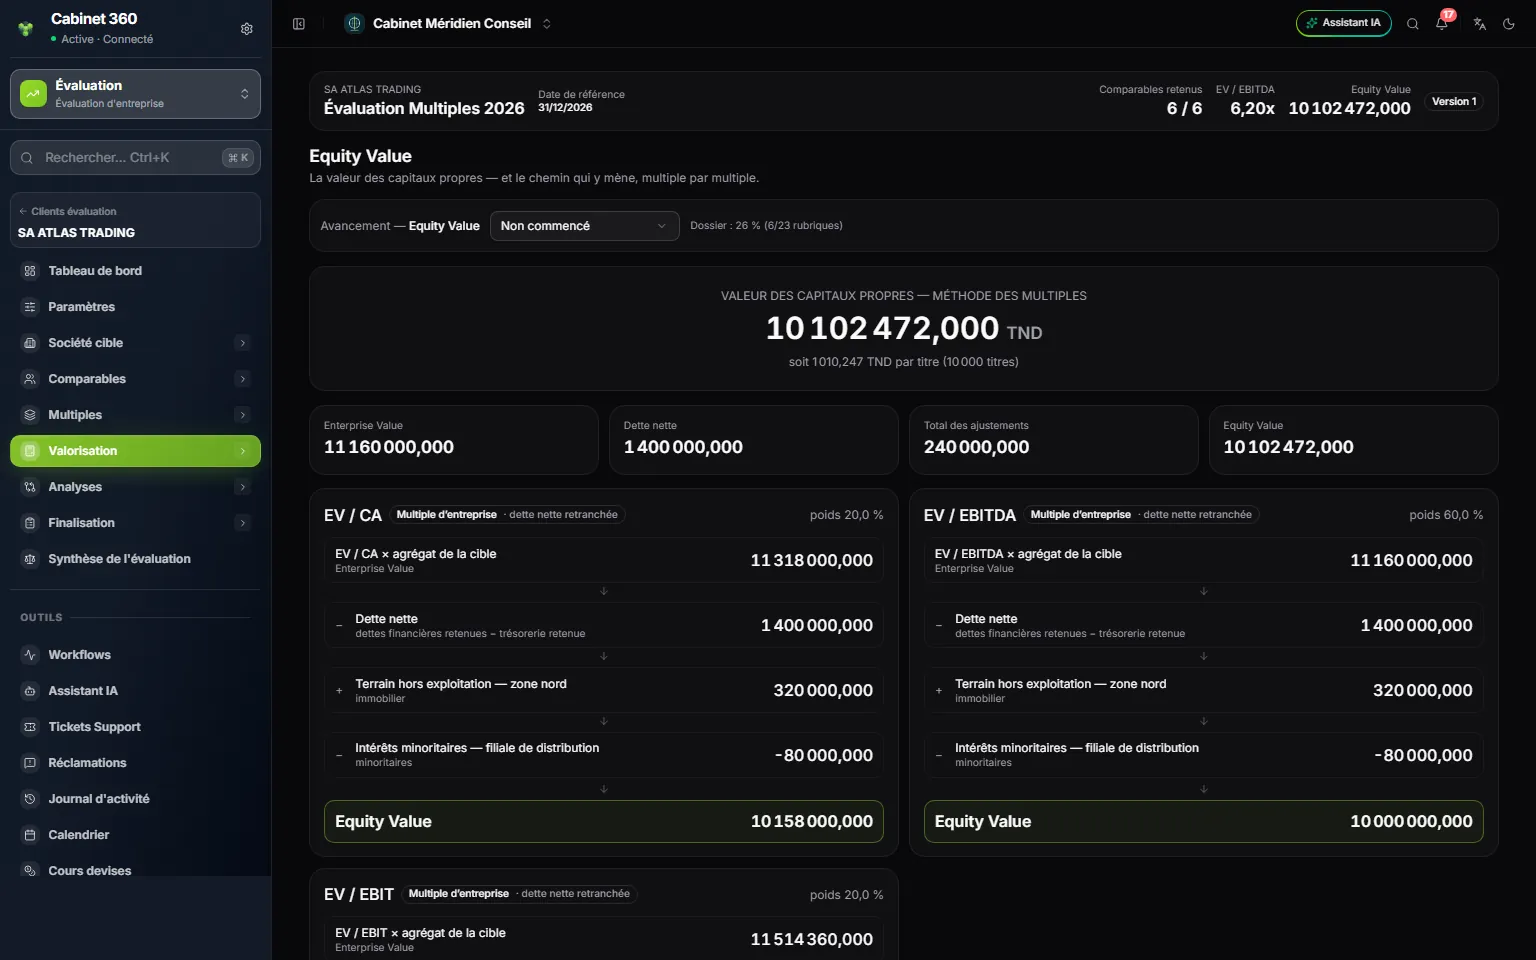
- 1. La valeur des capitaux propres, moyenne pondérée, et la valeur par titre.
- 2. Enterprise Value, Dette nette, Total des ajustements, Equity Value.
- 3. Le chemin d'un multiple : multiple × agrégat, puis la dette nette.
- 4. Equity Value de ce multiple, et son poids en haut à droite.
Le grand chiffre est la moyenne pondérée des Equity Values des multiples retenus. Chaque carte refait le chemin d'un multiple : multiple × agrégat de la cible, − dette nette (multiples d'entreprise seulement), ± chaque ajustement, = Equity Value. Pour un P / E ou un P / Book, la carte rappelle que la dette nette n'est pas retranchée.
Valeur par part / action
La valeur pondérée divisée par le Nombre de titres des paramètres, au millime, avec le détail multiple par multiple. Sans nombre de titres, la page le dit et propose Ouvrir les paramètres : la valeur par titre est absente, pas nulle.
Analyses
Analyse de sensibilité
Remplissez Ajouter une matrice : un Intitulé, le Multiple, le Pas du multiple (0.25 d'office), le Pas de l'agrégat (%) (5 d'office) et le Pas de part et d'autre (2 d'office, jusqu'à 6). Cliquez sur Ajouter. La grille donne l'Equity Value de ce multiple quand le multiple et l'agrégat varient ; la case centrale est la valeur retenue. Une matrice ne se modifie pas : supprimez-la et recréez-la.
Comparaison des multiples
Le graphique Football field place chaque multiple retenu de son Equity Value au minimum à celle au maximum, le trait marquant la valeur retenue, puis la valeur pondérée. Le détail des fourchettes et Multiples retenus, en un coup d'œil complètent la lecture. Synthèse de l'évaluation mène à la synthèse de la mission.
Finalisation
Contrôles et verrouillage
| Bloquants | Avertissements |
|---|---|
| Les données financières de la cible sont saisies | Les agrégats retenus sont normalisés |
| L'échantillon compte au moins trois comparables retenus | Chaque comparable retenu porte sa source |
| Chaque exclusion porte sa justification | Les données de marché portent leur date |
| Au moins un multiple est calculé | Les multiples non significatifs sont identifiés |
| Un multiple est retenu et justifié | Les observations aberrantes ont été revues |
| L'Enterprise Value est calculée | Les agrégats comparés portent la même période |
| L'Equity Value est calculée | La dette nette est documentée ligne à ligne |
| La pondération des multiples totalise 100 % | La valeur par part est calculée si le nombre de titres est connu |
| Aucune rubrique en « corrections demandées » | Une analyse de sensibilité est générée |
- Un dossier qui ne retient que des P / E ou des P / Book affiche Sans objet pour « L'Enterprise Value est calculée » : il se verrouille quand même.
- « Les observations aberrantes ont été revues » ne passe que lorsque plus aucune observation n'est signalée : écartez, avec leur motif, celles que vous jugez aberrantes.
- Le contrôle de la pondération ne joue que lorsque plusieurs multiples sont retenus : pour un multiple seul, vérifiez vous-même qu'il porte 100 %.
Le verrouillage, les versions et la réouverture suivent la règle commune (chapitre 4).
Synthèse multiples
Rien ne s'y saisit. La page « Synthèse — méthode des multiples » réunit la valeur des capitaux propres et la valeur par titre, les comparables et les multiples retenus, l'Enterprise Value et la dette nette, le tableau des multiples retenus avec leur justification, le football field, ce qui reste à traiter et les notes retenues. Rapport et Synthèse de l'évaluation mènent plus loin.
Notes et rapport
Notes pour le rapport suit la règle commune, avec Monter et Descendre pour l'ordre (chapitre 4). Le rapport est décrit au chapitre 12.