
Les rubriques de retraitement
| Retraitements actif | Retraitements passif |
|---|---|
| Immobilisations incorporelles | Capitaux propres |
| Immobilisations corporelles | Provisions et risques |
| Immobilisations financières | Dettes financières |
| Stocks et en-cours | Dettes d'exploitation |
| Créances et autres actifs | Fiscalité latente |
| Trésorerie et placements | Engagements hors bilan |
Les douze rubriques ont la même page. Le sous-titre rappelle la règle du côté de la rubrique : à l'actif, l'ajustement augmente l'actif net corrigé ; au passif, il le diminue. Les capitaux propres comptent du côté du passif.
Ajouter un retraitement
- Ouvrez la rubrique, puis cliquez sur Ajouter un retraitement.
- Saisissez le Poste (« Terrain — zone industrielle ») et, si besoin, le Sous-poste.
- Choisissez le Type d'ajustement : Plus-value, Moins-value, Reclassement, Provision complémentaire, Reprise de provision, Actif non comptabilisé ou Passif non comptabilisé.
- Saisissez la Valeur comptable et l'Ajustement. La Valeur corrigée s'affiche : comptable + ajustement.
- Choisissez la Méthode d'estimation (Expertise indépendante, Valeur de marché, Transactions comparables, Coût de remplacement, Valeur d'usage, Actualisation des flux, Valeur nominale, Autre).
- Écrivez la Justification, la Source et sa Référence de la source, puis cliquez sur Enregistrer.
Dès que l'ajustement n'est pas nul, la Justification devient obligatoire : Enregistrer reste grisé et « À compléter : … » la nomme. Le Taux d'impôt propre (%) est facultatif : vide, la ligne prend le taux de la mission ; zéro est une valeur (une plus-value exonérée).
Le tableau de la rubrique liste les lignes : poste, nature, valeur comptable, ajustement, valeur corrigée, justification (« À justifier » si elle manque), statut, pièces et commentaires. Ses icônes : Marquer révisée, Modifier, Supprimer. Celui qui a créé une ligne ne peut pas la marquer révisée, sauf s'il est chef de mission ou encadrant.
Fiscalité latente
Une plus-value d'actif fait naître un impôt latent ; une charge de passif, une économie. Dans la rubrique Fiscalité latente, cliquez sur Engendrer depuis les retraitements : une ligne « Impôt latent — (poste) » se crée pour chaque retraitement qui porte un ajustement, y compris les engagements hors bilan, au taux du retraitement, sinon à celui de la mission ; un retraitement à taux nul n'en a pas.
- La génération remplace les lignes qu'elle avait engendrées : un retraitement retombé à zéro perd la sienne.
- Les lignes saisies à la main ne sont pas touchées.
- Une ligne de fiscalité latente positive diminue l'actif net corrigé.
Relancez la génération après chaque changement des retraitements.
Engagements hors bilan
Une caution donnée, un litige probable : saisissez le Montant nominal et la Probabilité (%). L'ajustement retenu vaut nominal × probabilité. Cochez Saisir le montant à la main pour l'imposer : une caution qu'on sait appelée ne se pondère pas. Un engagement positif diminue l'actif net corrigé.
Calcul ANCC
Rien ne s'y saisit. L'actif net est établi deux fois, à partir du même bilan et des mêmes retraitements :
| 1 — Par l'actif et le passif | 2 — Par les capitaux propres |
|---|---|
| Total actif comptable + ajustements d'actif | Capitaux propres comptables + ajustements d'actif |
| − passif exigible comptable − ajustements de passif | − ajustements de passif |
| − fiscalité latente − engagements hors bilan | − fiscalité latente − engagements hors bilan |
| = Actif net comptable corrigé | = Actif net comptable corrigé |
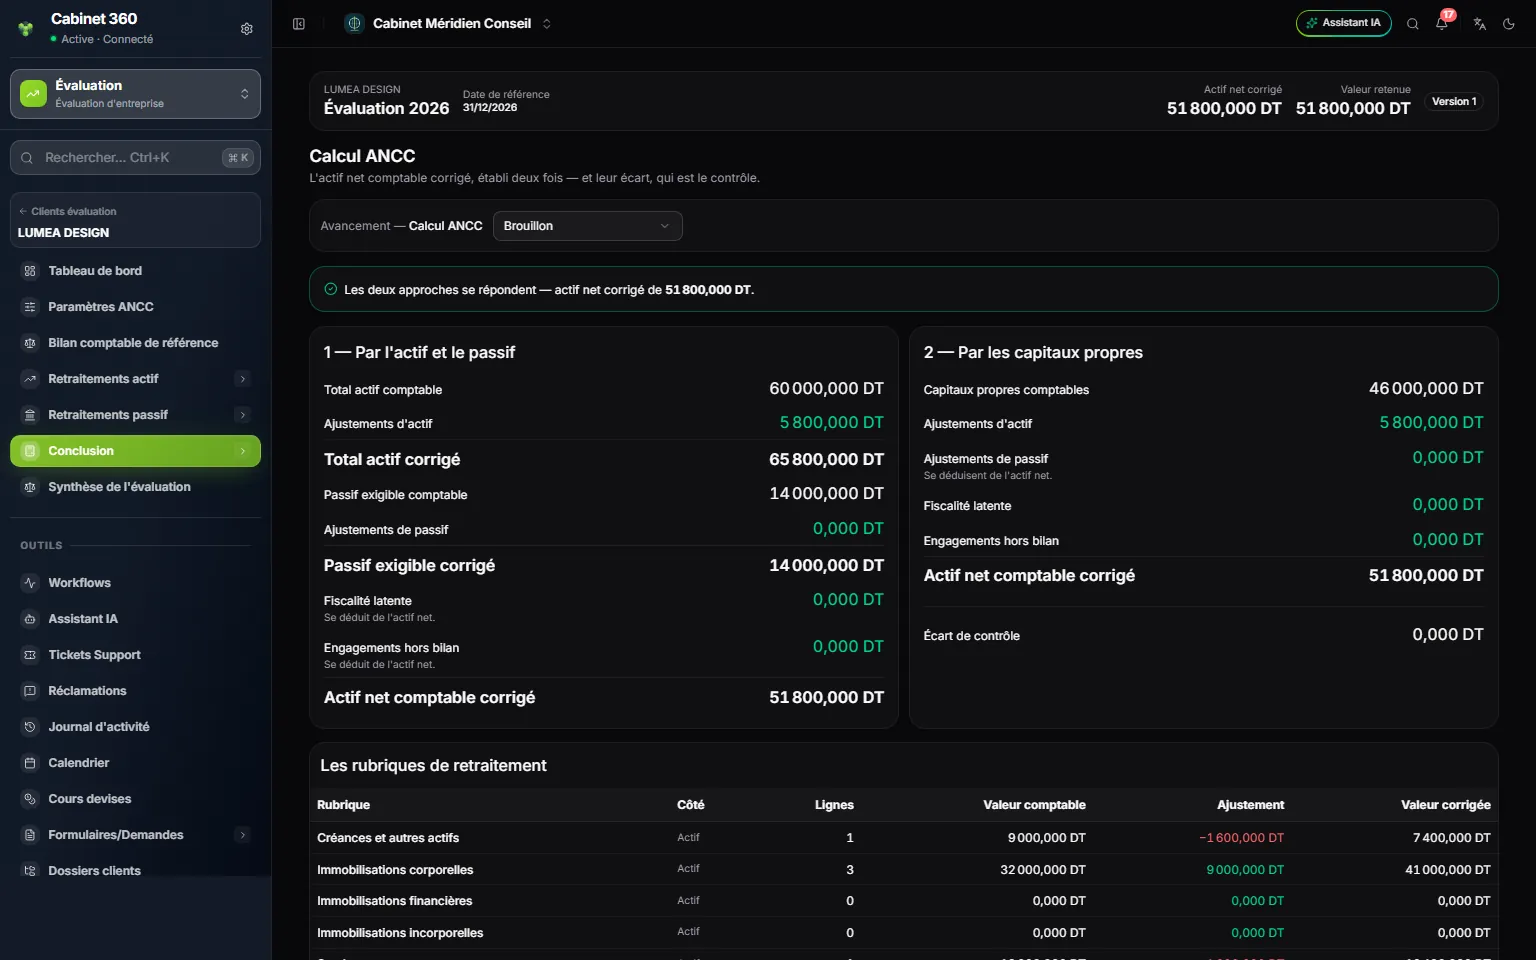
- 1. Le verdict : les deux approches se répondent, ou leur écart.
- 2. 1 — Par l'actif et le passif.
- 3. 2 — Par les capitaux propres.
- 4. Écart de contrôle : il vaut le déséquilibre du bilan de référence.
- 5. Les rubriques de retraitement, toutes les douze, même vides.
Le tableau Les rubriques de retraitement totalise chaque rubrique (côté, lignes, valeur comptable, ajustement, valeur corrigée), jusqu'à la Valeur retenue, après primes et décotes.
Ajustements complémentaires
Les primes et décotes font passer de l'actif net corrigé à la valeur retenue. Aucune n'est appliquée d'office.
- Choisissez la nature : Prime de contrôle, Décote de minorité (d'office), Décote d'illiquidité ou Autre ajustement.
- Choisissez Pourcentage ou Montant.
- Tapez la valeur : un pourcentage en points et signé, -20 pour une décote de 20 %, 15 pour une prime de 15 %.
- Ajoutez la Justification, puis cliquez sur Ajouter.
Les ajustements s'appliquent en cascade, dans l'ordre : chacun porte sur le résultat du précédent. Deux décotes de 20 % donnent 64 % de la valeur, pas 60 %. Le tableau montre pour chacun sa Base, son Montant et son Résultat, jusqu'à la Valeur retenue et la Valeur par titre. Décochez Appliqué pour sortir un ajustement du calcul sans le perdre. Un ajustement ne se modifie pas : supprimez-le et ressaisissez-le.
Contrôles et validation
| Bloquants | Avertissements |
|---|---|
| Le bilan de référence est équilibré | Tout ajustement porte sa justification |
| Les deux approches du calcul se répondent | Tout ajustement porte sa pièce justificative |
| Chaque valeur corrigée est la somme de ses deux colonnes | Le signe des ajustements suit leur nature |
| Les probabilités restent entre 0 et 100 % | Aucun commentaire de revue ouvert |
| Aucune rubrique en attente de correction | Le nombre de titres est renseigné |
Un bilan de référence sans aucune ligne fait échouer le premier contrôle : « Le bilan de référence n'a aucune ligne — il reste à saisir. » L'avertissement des pièces compte les pièces rattachées à une ligne de retraitement ; celles déposées dans le panneau d'une rubrique ne le lèvent pas. Il n'empêche pas le verrouillage. Le verrouillage et la réouverture suivent la règle commune (chapitre 4). La version ANCC fige le calcul, le bilan, les retraitements, les ajustements, les notes et les états financiers enregistrés.
Synthèse ANCC
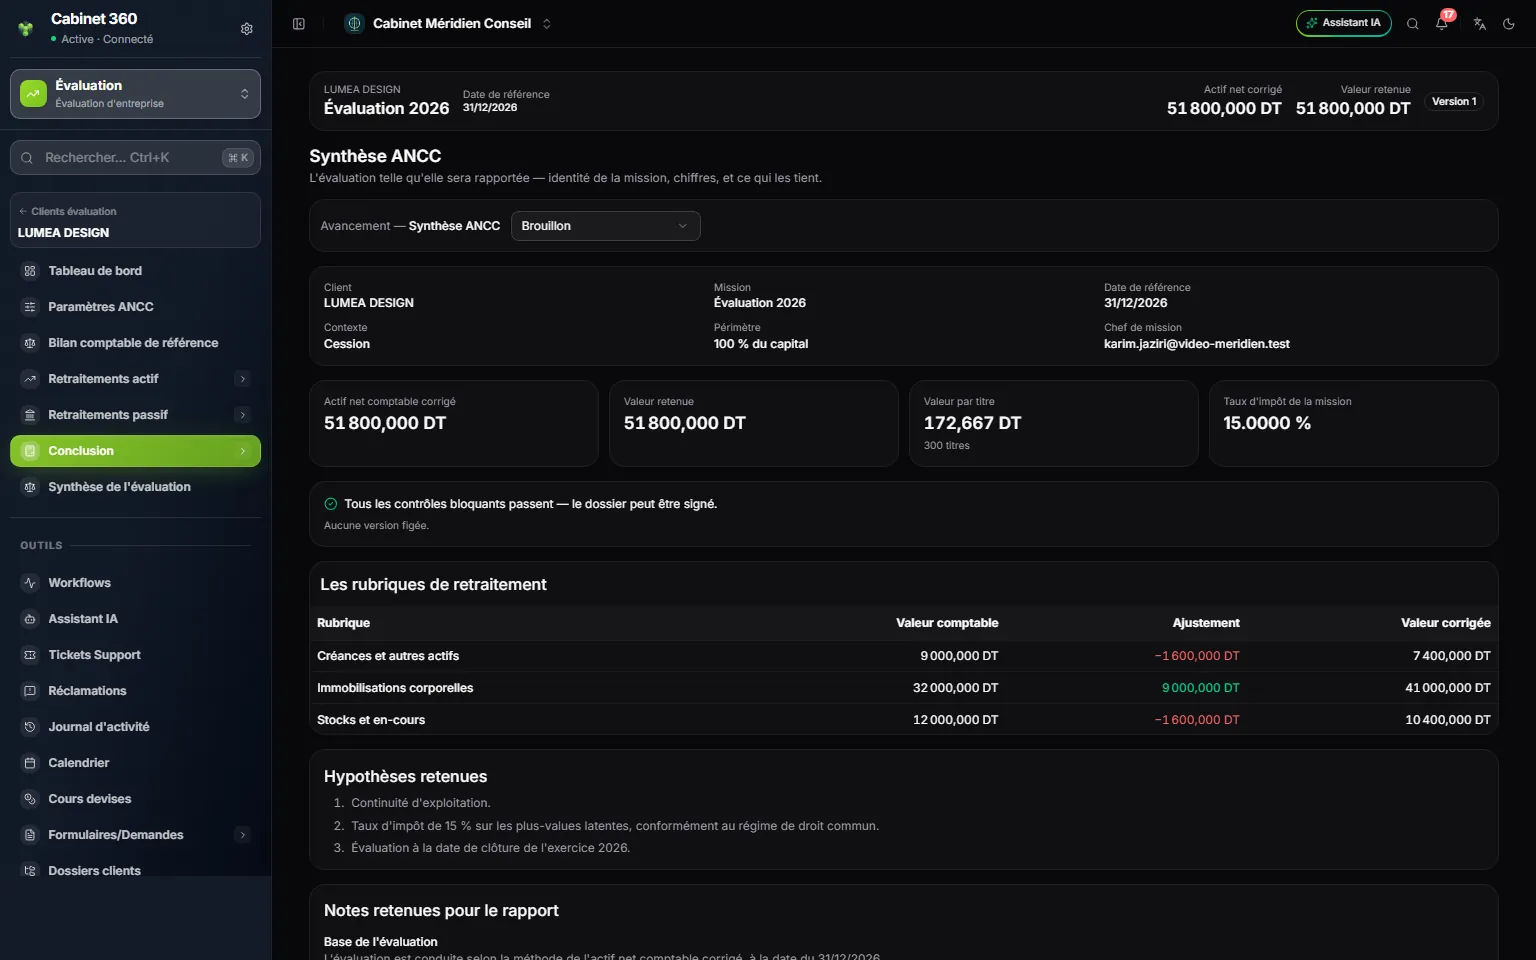
- 1. L'identité de la mission : client, mission, date, contexte, périmètre, chef de mission.
- 2. Les chiffres clés : actif net corrigé, valeur retenue, valeur par titre, taux d'impôt.
- 3. Le verdict des contrôles bloquants et la dernière version figée.
- 4. Les rubriques retraitées, avec leurs ajustements.
- 5. Hypothèses et notes retenues pour le rapport.
Rien ne s'y saisit : c'est l'évaluation telle qu'elle sera rapportée. Elle se termine par les hypothèses des paramètres et les notes retenues. Les notes et le rapport suivent la règle commune (chapitre 4 et chapitre 12).