
كلفة رأس المال
تملأ الصفحات الخمس لمجموعة كلفة رأس المال بطاقةً واحدة لكل سيناريو. لكلٍّ من كلفة الأموال الذاتية وكلفة الدين والهيكل المالي زر Enregistrer (حفظ)؛ وفي بيتا، يُحفظ بيتا المعتمد حين تغادرون خانته؛ أما صفحة الكلفة المرجحة لرأس المال فلا يُدخَل فيها شيء. تُدخَل النسب بالنقاط: 8 لـ 8 %.
كلفة الأموال الذاتية
أدخلوا Taux sans risque (%) (النسبة دون مخاطر)، وSource du Rf (مصدر Rf، مثلًا «BTA 10 ans, BCT, 31/12/2026») وDate du Rf (تاريخ Rf)؛ وPrime de risque marché (ERP) (%) (علاوة مخاطر السوق) ومصدرها؛ وPrime de risque pays (CRP) (%) (علاوة مخاطر البلد) ومصدرها؛ وBêta retenu (بيتا المعتمد) ومصدره؛ وعند الاقتضاء، Prime de taille (%) (علاوة الحجم)، وPrime spécifique (%) (العلاوة الخاصة)، وAutres primes (%) (علاوات أخرى) وJustification des primes (تبرير العلاوات).
تركّب الصفحة: Ke = Rf + بيتا × ERP + CRP + العلاوات.
بيتا
يمكن لعيّنة من الشركات المقارَنة أن توضّح بيتا. انقروا على Ajouter un comparable (إضافة شركة مقارَنة): Société (الشركة)، وBêta endetté (بيتا بالمديونية)، وTaux d'impôt (%) (نسبة الضريبة؛ 15 افتراضيًا)، وDette (الدين)، وCapitaux propres (الأموال الذاتية)، وSource (المصدر). تزيل الصفحة أثر المديونية من كل بيتا، وتعطي المتوسط والوسيط، ثم تعيد إدخال أثر المديونية على الوسيط حسب هيكل السيناريو.
يكتب Reprendre le bêta réendetté de la médiane (اعتماد بيتا الوسيط بعد إعادة المديونية) هذا البيتا كبيتا معتمد، مع مصدره؛ ولا يظهر الزر إلا بعد إدخال الأموال الذاتية (E) في الهيكل المالي. ويبقى بيتا المعتمد هو الذي تُدخلونه: الوسيط مجرد إضاءة.
كلفة الدين
أدخلوا Taux de la dette actuelle (%) (نسبة الدين الحالي)، وSpread (%) (الهامش)، وTaux d'impôt appliqué (%) (نسبة الضريبة المطبّقة)، وSource، وJustification (التبرير). تعطي الصفحة Kd brut (Kd الإجمالي: النسبة + الهامش) وKd après impôt (Kd بعد الضريبة): إنه المكان الوحيد الذي يُحتسب فيه الوفر الضريبي للدين.
الهيكل المالي
أدخلوا Dette (D) (الدين) وCapitaux propres (E) (الأموال الذاتية) بالمبالغ، وType de structure (نوع الهيكل)، وJustification. تحتسب الصفحة الوزنين D/(D+E) وE/(D+E). وما دام لا الدين ولا الأموال الذاتية يحملان مبلغًا، لا يُحتسب WACC.
الكلفة المرجحة لرأس المال
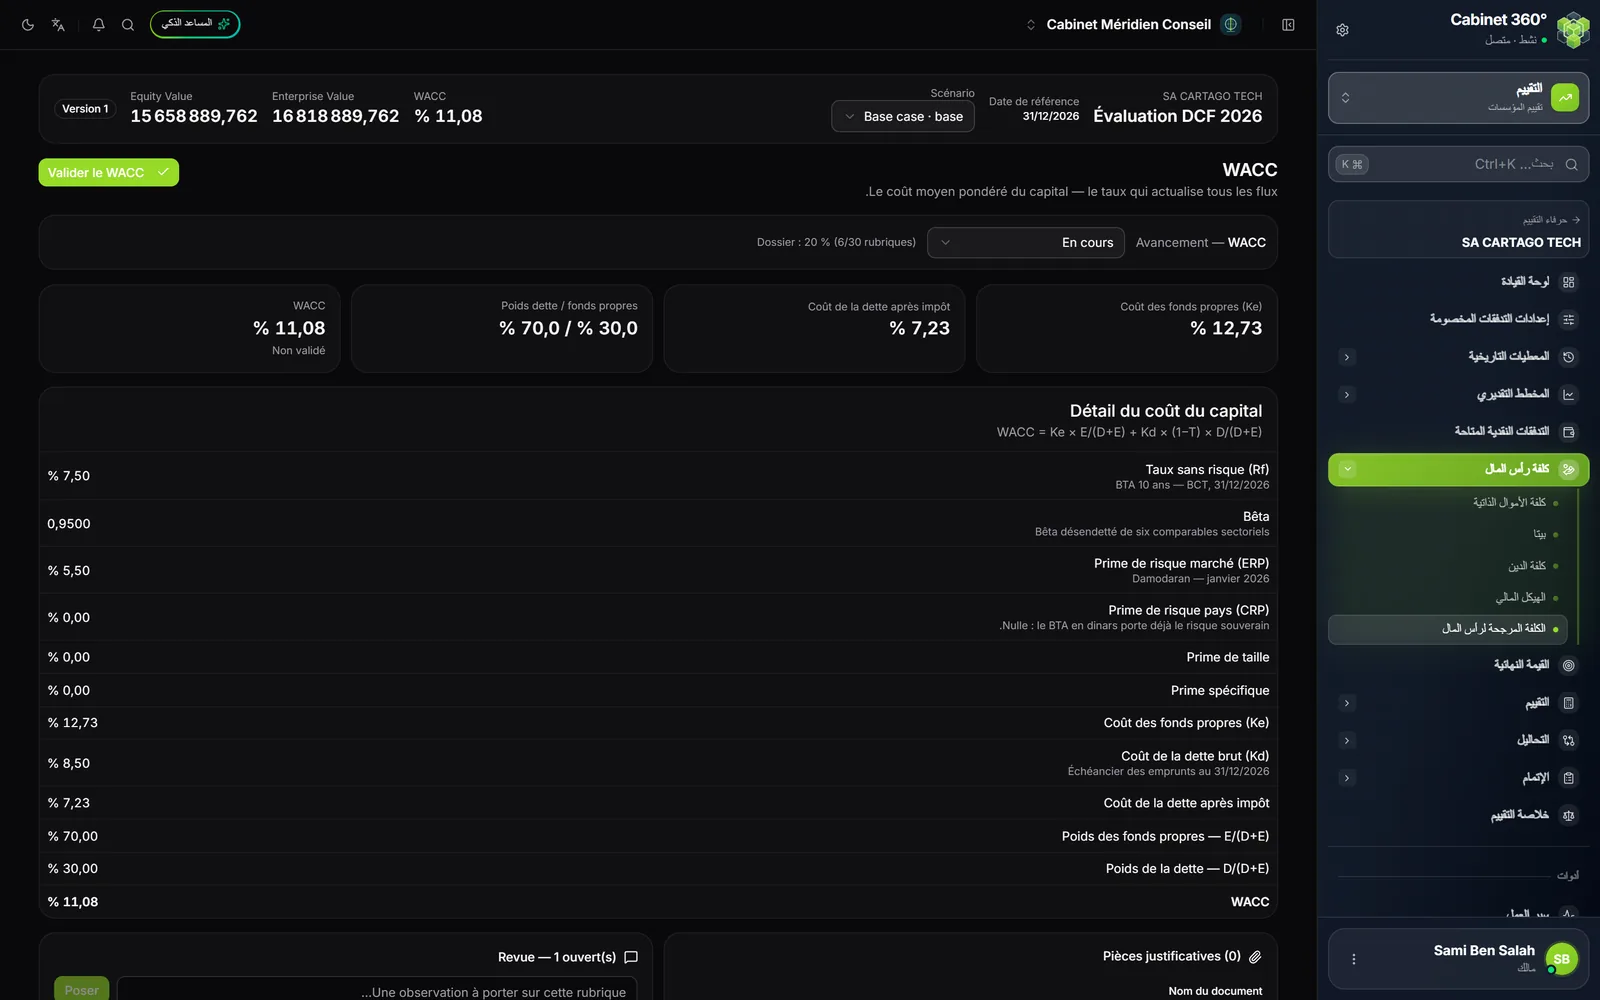
تفصّل الصفحة WACC = Ke × E/(D+E) + Kd × (1 − T) × D/(D+E)، مكوِّنًا مكوِّنًا، مع كل مصدر؛ ويُعرض المصدر الناقص بلون مميّز. انقروا على Valider le WACC (المصادقة على WACC). المصادقة من اختصاص رئيس المهمة أو إدارة المكتب، وتُرفض:
- دون مصدر النسبة دون مخاطر، أو علاوة مخاطر السوق، أو بيتا؛
- إذا طُبّقت علاوة حجم أو علاوة خاصة دون تبرير.
القيمة النهائية
أدخلوا Croissance à l'infini (g), en % (النمو إلى ما لا نهاية g، بالنسبة المئوية)، ومصدره وتبريره. ولطريقة المضاعف، اختاروا Agrégat terminal (المجموع النهائي: EBITDA أو EBIT) وMultiple de sortie (مضاعف الخروج)، مع مصدره. اختاروا Méthode RETENUE (الطريقة المعتمدة): Gordon-Shapiro (افتراضيًا) أو Multiple de sortie، وبرّروا الاختيار، ثم Enregistrer.
- Gordon-Shapiro: FCFF السنة الأخيرة × (1 + g) ÷ (WACC − g).
- Multiple de sortie: مجموع السنة الأخيرة × المضاعف.
تُحتسب الطريقتان كلٌّ على حدة وتُقارَنان، ولا يُحسب متوسطهما أبدًا؛ وتعطي بطاقة Comparaison des deux méthodes (مقارنة الطريقتين) الفارق بينهما. والطريقة المعتمدة هي التي تحمل قيمة الملف.
التقييم
الخصم
يُعاد كل FCFF إلى تاريخ التقييم: المعامل = 1 / (1 + WACC)^t. تعود الرتبة t إلى 1 في أول سنة تقديرية (0,5 و1,5 و2,5… في منتصف الفترة). وتُخصم القيمة النهائية بالرتبة نفسها التي يُخصم بها التدفق الأخير: N في نهاية الفترة، وN − 0,5 في منتصف الفترة. ولا يُدخَل هنا شيء.
قيمة المؤسسة
Enterprise Value (قيمة المؤسسة) = مجموع التدفقات المخصومة + القيمة النهائية المخصومة. تُظهر الصفحة حصة كل منهما. وما فوق 85 %، يذكّر شريط بأن القيمة تتوقف حينها على النمو إلى ما لا نهاية أكثر مما تتوقف على المخطط: ليس ذلك خطأً، بل نقطة على التقرير أن يفسّرها.
الدين الصافي
انقروا على Ajouter un élément (إضافة عنصر): Catégorie (الفئة: Dette financière، أي دين مالي، أو Trésorerie et équivalents، أي الخزينة وما يعادلها)، وDate (التاريخ)، وLibellé (التسمية)، وValeur comptable (القيمة المحاسبية)، وValeur retenue (القيمة المعتمدة؛ وإن بقيت فارغة: القيمة المحاسبية)، وSource، وJustification de l'écart (تبرير الفارق). القيمة المعتمدة هي التي تُحتسب: الدين الصافي = الديون المالية المعتمدة − الخزينة المعتمدة.
التعديلات
انقروا على Ajouter un ajustement (إضافة تعديل): Nature (الطبيعة: Actif non opérationnel (أصل غير تشغيلي)، Immobilier hors exploitation (عقار خارج الاستغلال)، Participation non consolidée (مساهمة غير مجمَّعة)، Excédent de trésorerie (فائض خزينة)، Élément assimilable à de la dette (عنصر شبيه بالدين)، Intérêts minoritaires (حقوق الأقلية)، Provision assimilable à de la dette (مؤونة شبيهة بالدين)، Autre ajustement (تعديل آخر))، وSens (الاتجاه: Ajouté (+)، أي مضاف، أو Retranché (−)، أي مطروح)، وLibellé، وMontant (valeur absolue) (المبلغ بالقيمة المطلقة)، وSource، وJustification. يُختار الاتجاه: لا يُستنتج أبدًا من التسمية.
قيمة الأموال الذاتية
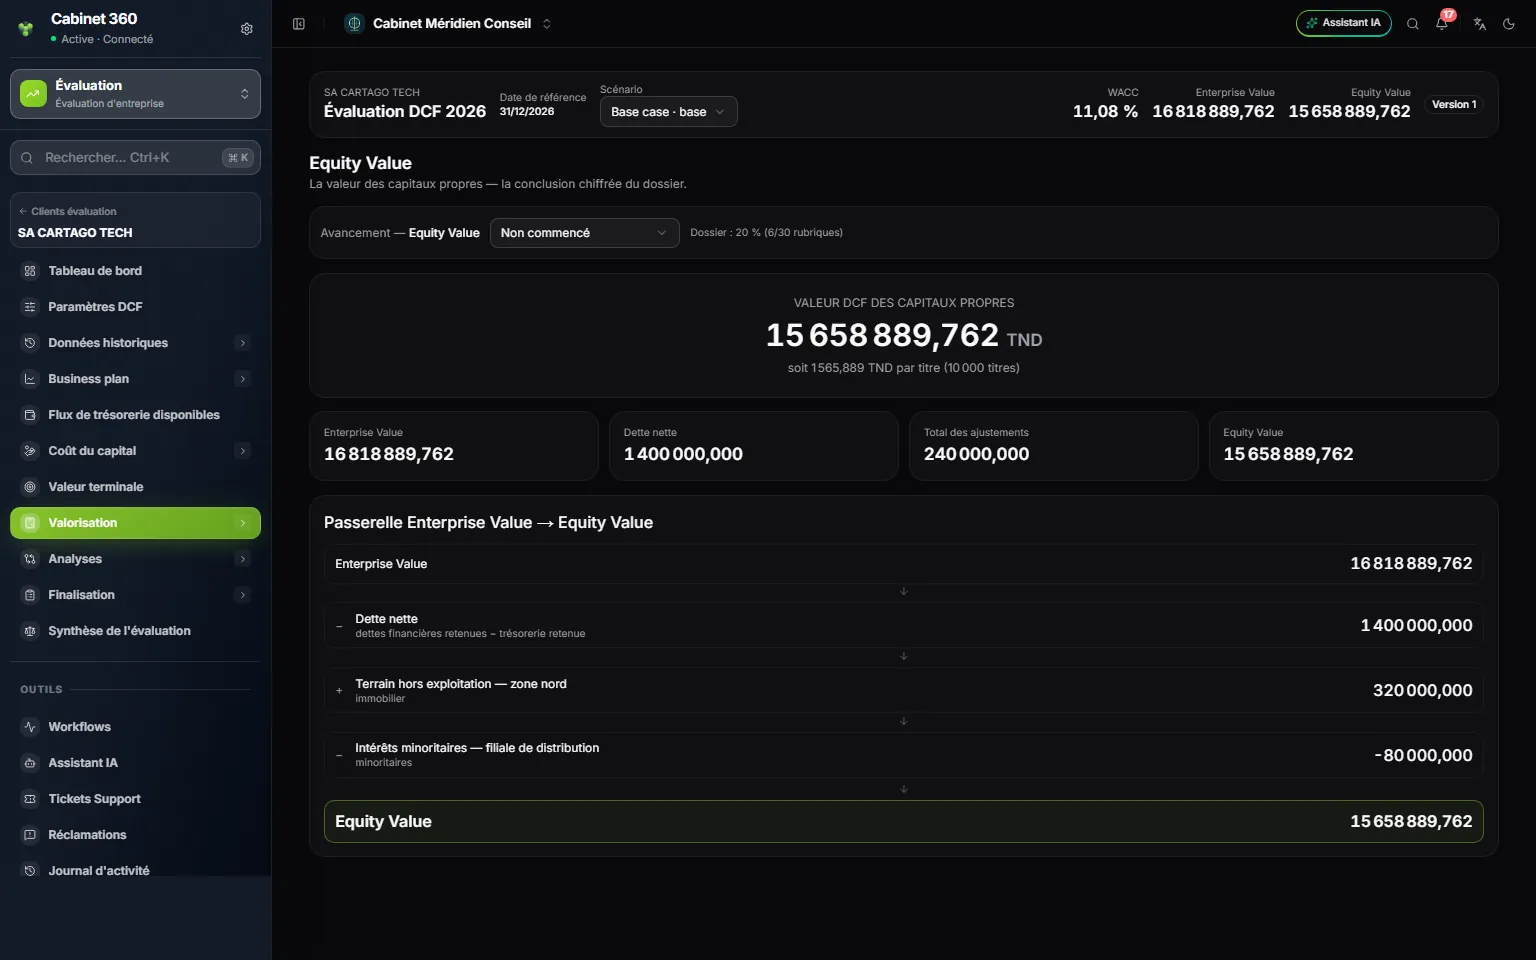
- 1. السيناريو الذي تُحتسب عليه الصفحة.
- 2. قيمة الأموال الذاتية بطريقة DCF، والقيمة لكل سهم.
- 3. البطاقات الأربع: Enterprise Value، الدين الصافي، التعديلات، Equity Value.
- 4. الجسر: كل سطر مطروح أو مضاف، مع طبيعته.
- 5. Equity Value (قيمة الأموال الذاتية) = Enterprise Value − الدين الصافي ± التعديلات.
تقسم القيمة لكل سهم Equity Value على Nombre de parts / actions (عدد الحصص / الأسهم) في الإعدادات؛ وعند صفر سهم، لا تُحتسب.
التحاليل
تحليل الحساسية
املؤوا Ajouter une matrice (إضافة مصفوفة): Intitulé (العنوان؛ «WACC / g» افتراضيًا)، وAxe des lignes (محور الأسطر) وAxe des colonnes (محور الأعمدة) (WACC، Croissance à l'infini (g)، Multiple de sortie، EBITDA terminal (EBITDA النهائي))، وخطوتيهما، وPas de part et d'autre du centre (عدد الخطوات على جانبي المركز؛ 2 افتراضيًا، حتى 6). انقروا على Ajouter (إضافة). كل خانة تعيد تشغيل المحرّك كاملًا وتعطي Equity Value؛ وتشير «N/M» إلى خانة لا يصمد فيها الاحتساب.
السيناريوهات
السيناريو مجموعة كاملة من التوقّعات. اختاروا Type (النوع: Base case، أي الحالة الأساسية، أو Upside case، أي الحالة المتفائلة، أو Downside case، أي الحالة المتشائمة، أو Custom، أي مخصَّص)، وCode (الرمز)، وIntitulé، ثم:
- ينسخ Dupliquer le cas de base (نسخ الحالة الأساسية) التوقّعات والأعباء والسنوات وCAPEX وكلفة رأس المال والقيمة النهائية، ويُرجع المصادقة على WACC إلى الصفر؛
- ينطلق Créer un scénario vide (إنشاء سيناريو فارغ) من لا شيء.
يجعل Travailler dessus (العمل عليه) هذا السيناريو السيناريوَ الحالي في الشريط. وValider (المصادقة) من اختصاص رئيس المهمة أو إدارة المكتب. لا تُحذف الحالة الأساسية: فهي التي تقرؤها خلاصة التقييم وعمليات الرقابة والإقفال. يعيد Comparaison des scénarios (مقارنة السيناريوهات) تشغيل كل سيناريو ويعطي الفارق بين أعلى Equity Value وأدناها؛ والسيناريو الذي لا Equity Value له، كالسيناريو الفارغ، يُحتسب فيها صفرًا.
الإتمام
الرقابة والإقفال
إحدى وعشرون عملية رقابة تحكم على الملف: اثنتا عشرة مانعة، وتسعة تنبيهات. تُقرأ على سيناريو الشريط؛ أما الإقفال فيعيد دائمًا تشغيل عمليات رقابة الحالة الأساسية. أقفلوا انطلاقًا من الحالة الأساسية: على سيناريو آخر، قد يكون الزر نشطًا بينما سيرفض الخادم، أو رماديًا بينما تجتاز الحالة الأساسية الرقابة.
| مانعة | تنبيهات |
|---|---|
| المخطط التقديري على كل السنوات، رقم معاملات غير منعدم، EBITDA وFCFF محتسبان كل سنة، نسبة ضريبة لكل سنة، WACC محتسب، هيكل بنسبة 100 %، g أقل من WACC، قيمة نهائية محتسبة، تدفقات مخصومة، Equity Value محتسبة، لا باب في حالة «corrections demandées» (تصحيحات مطلوبة) | معطيات تاريخية مرقّمة، الحاجة إلى رأس المال العامل وCAPEX والاستهلاكات مُدخلة، مصادر Rf وERP وبيتا، دين صافٍ موثَّق، قيمة نهائية دون 85 % من EV، علاوات مبرَّرة، سيناريو أساسي مصادَق عليه |
يتبع الإقفال والنسخ وإعادة الفتح القاعدة المشتركة للملفات الثلاثة (الفصل 4). وتحتفظ كل نسخة بـ Enterprise Value وEquity Value وWACC لحظتها.
خلاصة التدفقات المخصومة
لا يُدخَل فيها شيء. تجمع الصفحة قيمة الأموال الذاتية بطريقة DCF والقيمة لكل سهم، وWACC، والنمو إلى ما لا نهاية، وقيمة المؤسسة وحصة القيمة النهائية؛ والجسرين (من التدفقات إلى قيمة المؤسسة، ثم إلى قيمة الأموال الذاتية)؛ وما يتوقّعه المخطط؛ وما بقي للمعالجة؛ والملاحظات المعتمدة. ويقود Rapport d'évaluation (تقرير التقييم) إلى التقرير.
الملاحظات والتقرير
تعمل ملاحظات التقرير وتقرير التقييم كما في الملفين الآخرين (الفصل 4 والفصل 12). ويضيف تقرير DCF ملحقين: التحليل التاريخي وسجل الفرضيات.