GUIDE DU MODULE
Évaluation d'entreprise
ANCC, DCF et multiples : de la mission à la valeur signée
Commencer la lecture13 chapitres
 IntegraSys ERPÉdition 2026
GUIDE DU MODULEÉvaluation d'entrepriseANCC, DCF et multiples : de la mission à la valeur signée
Sommaire
- Chapitre 1 — Avant de commencerUne société se vend, ouvre son capital ou passe à la génération suivante : il faut dire ce qu'elle vaut, et pourquoi. Le module Évaluation vous mène du bilan à une valeur argumentée, contrôlée, signée et imprimée.Ce que fait le module, en une pageLes trois méthodes et ce que chacune mesureCe qu'il faut avant la première missionLes mots du module
- Chapitre 2 — Le menu et le tableau de bordDeux entrées suffisent pour tout le module : le tableau de bord, qui dit où en sont les missions, et la liste des clients, d'où part chaque mission. Dès qu'un dossier s'ouvre, le menu devient celui du dossier.L'espace Évaluation et ses deux entréesLe menu d'un dossier de travailLe tableau de bord : périodes, huit chiffres, trois paliersLes points d'attention et où ils mènent
- Chapitre 3 — Clients et missionsTout part d'un client de l'Exploitation. Vous lui ouvrez une mission, vous lui donnez sa méthode, et la mission ouvre son dossier de travail.Trouver un client dans Clients évaluationCréer une mission : les onze champsOuvrir le dossier de travailModifier, changer de méthode, supprimer
- Chapitre 4 — Ce que les trois dossiers partagentANCC, DCF ou multiples : les calculs changent, la façon de travailler non. Chaque rubrique se revoit, chaque dossier se contrôle, se verrouille dans une version et nourrit un rapport. Ce chapitre décrit une fois pour toutes ce socle commun.La barre du dossier et l'avancement de chaque rubriqueCommentaires de revue et pièces justificativesLes contrôles, le verrouillage et les versionsLe journal et les notes pour le rapport
- Chapitre 5 — ANCC : les paramètres et le bilan de référenceL'actif net corrigé part d'un bilan : celui de la société à la date de référence. Vous réglez d'abord le taux d'impôt et le nombre de titres, puis vous posez ce bilan, ligne à ligne ou depuis des états financiers saisis ou importés d'Excel.Le tableau de bord du dossier ANCCLes paramètres : taux d'impôt, titres, arrondi, hypothèsesSaisir ou importer les états financiers d'un exerciceReprendre un exercice comme bilan de référence
- Chapitre 6 — ANCC : retraiter, calculer, conclureUn terrain acheté il y a vingt ans vaut plus que son coût ; un stock dormant vaut moins. Les retraitements ramènent chaque poste à sa valeur réelle. Le calcul en tire l'actif net, deux fois, et les primes et décotes donnent la valeur retenue.Les douze rubriques de retraitementFiscalité latente et engagements hors bilanLe calcul aux deux approches et son écart de contrôlePrimes, décotes, contrôles et synthèse ANCC
- Chapitre 7 — DCF : des comptes passés au flux libreLe DCF vaut ce que la société rapportera. Avant de parler de taux, il faut un plan : l'historique qui le fonde, puis le chiffre d'affaires, les charges, les investissements et le besoin en fonds de roulement, année par année, jusqu'au flux de trésorerie disponible.Le tableau de bord et les paramètres du dossierSaisir l'historique et en tirer l'analyseConstruire le business plan, rubrique par rubriqueLire le flux de trésorerie disponible (FCFF)
- Chapitre 8 — DCF : du coût du capital à la valeur des titresLes flux sont prêts. Il reste à fixer le taux qui les ramène à aujourd'hui, à dire ce que vaut l'entreprise au-delà du plan, puis à passer de la valeur de l'entreprise à celle de ses titres. La sensibilité et les scénarios disent enfin combien cette valeur dépend de vos hypothèses.Le coût des fonds propres, le bêta, la dette et le WACCLa valeur terminale et l'actualisationDe l'Enterprise Value à l'Equity ValueSensibilité, scénarios, contrôles et verrouillage
- Chapitre 9 — Multiples : la cible et ses comparablesCombien le marché paie-t-il des sociétés qui ressemblent à celle-ci ? Avant de répondre, il faut les chiffres de la société évaluée, débarrassés de ce qui ne se répète pas, puis un échantillon de comparables trié critère par critère, chacun avec sa source.Le tableau de bord et les paramètres du dossierLes agrégats de la cible et leur normalisationL'univers, la grille de sélection et les exclusions motivéesLes fiches et les données financières des comparables
- Chapitre 10 — Multiples : du multiple retenu à la valeur des titresL'échantillon est prêt. Chaque comparable rend son multiple ; vous en retenez un ou plusieurs, avec leur base et leur poids. Le dossier les applique aux agrégats de la cible, passe de la valeur de l'entreprise à celle des capitaux propres, puis à la valeur d'un titre.Calculer les multiples et lire les statistiquesRetenir un multiple : base, poids, agrégat, justificationDe l'Enterprise Value à l'Equity Value et à la valeur par titreSensibilité, comparaison, contrôles et verrouillage
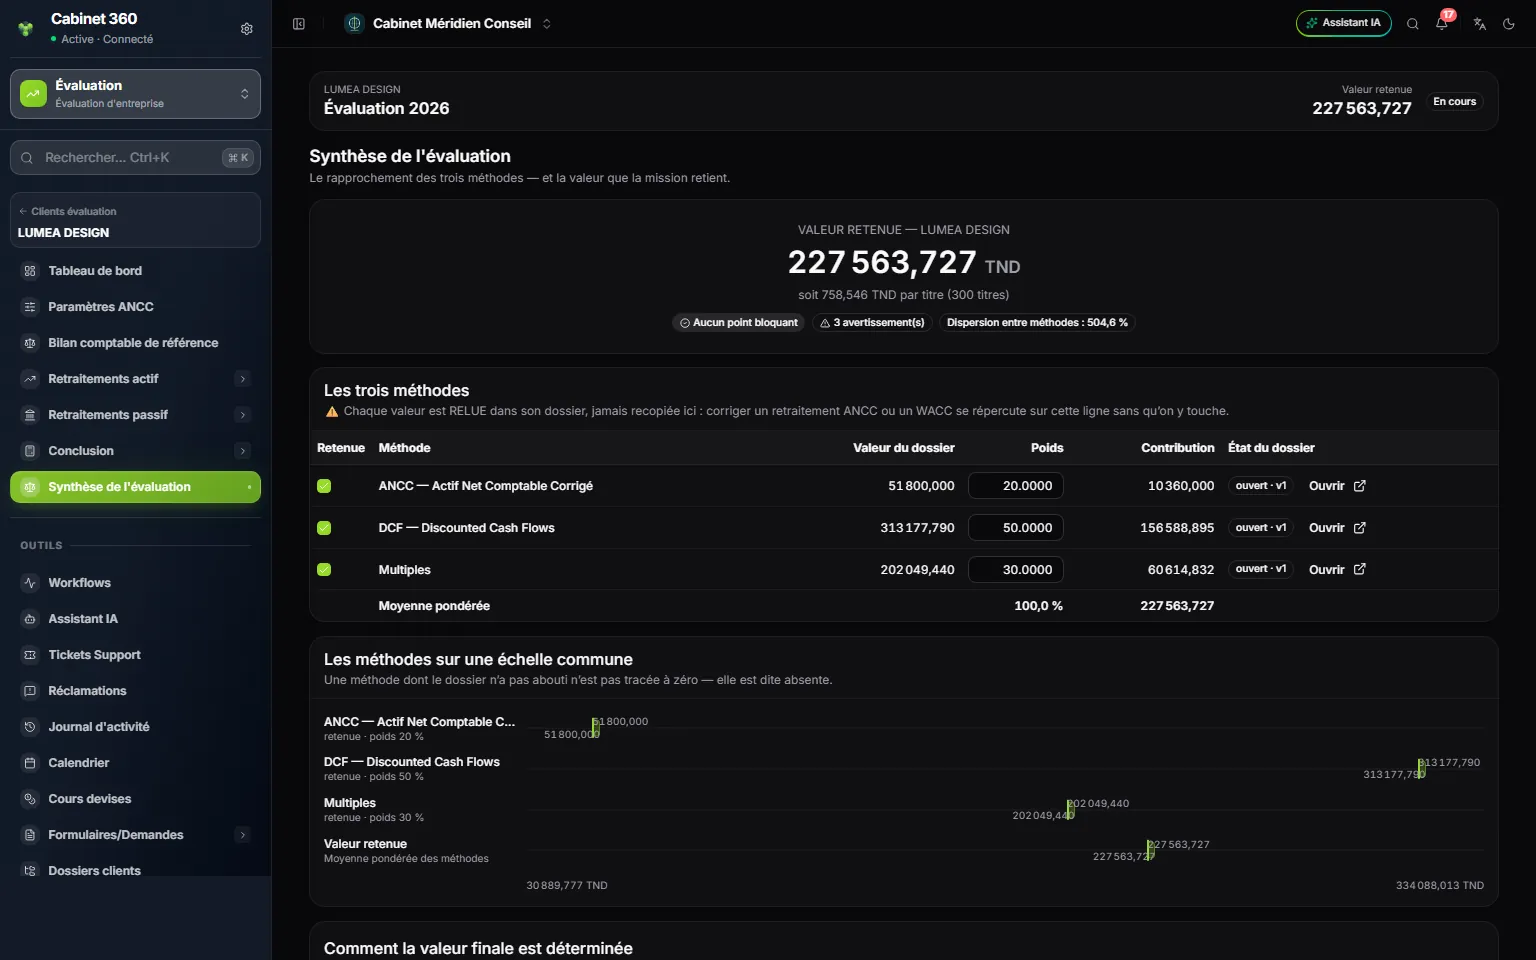
- Chapitre 11 — La synthèse de l'évaluationChaque dossier rend sa valeur. La synthèse les pose côte à côte, vous laisse décider comment arrêter la valeur finale, exige que vous disiez pourquoi, puis fige la conclusion au nom de celui qui la signe.Les trois valeurs, relues dans leurs dossiersRetenir, pondérer et choisir l'approcheJustifier, conclure, rouvrirLes dix contrôles de la synthèse
- Chapitre 12 — Ce qui sort du moduleUne évaluation se remet : au client, à l'acquéreur, au juge parfois. Chaque dossier compose son rapport d'évaluation, des pages A4 au logo du client, à imprimer en PDF ou à reprendre dans Word. L'ANCC sort aussi ses états financiers en PDF et en Excel.Le rapport d'évaluation, page par pageImprimer en PDF, exporter dans WordLes états financiers saisis : PDF et modèle ExcelCe qui ne s'imprime pas
- Chapitre 13 — Un exemple de bout en boutLe cabinet Méridien Conseil évalue les titres de LUMEA DESIGN avant une cession. Une mission, trois méthodes, une valeur conclue et un rapport signé : voici le chemin, écran par écran, avec les chiffres des captures de ce livre.Préparer le client et ouvrir la missionMener le dossier ANCC jusqu'au verrouAjouter le DCF et les multiples sur la même missionConclure, imprimer, et le mémo d'une page