
أبواب التعديل
| تعديلات الأصول | تعديلات الخصوم |
|---|---|
| الأصول غير الملموسة | رؤوس الأموال الذاتية |
| الأصول الملموسة | المؤونات والمخاطر |
| الأصول المالية | الديون المالية |
| المخزون والأعمال الجارية | ديون الاستغلال |
| الذمم المدينة والأصول الأخرى | الجباية الكامنة |
| الخزينة والتوظيفات | الالتزامات خارج الميزانية |
للأبواب الاثني عشر الصفحة نفسها. ويذكّر العنوان الفرعي بقاعدة جانب الباب: في الأصول، يرفع التعديل الأصل الصافي المصحَّح؛ وفي الخصوم، يخفّضه. وتُحسب الأموال الذاتية في جانب الخصوم.
إضافة تعديل
- افتحوا الباب، ثم انقروا على Ajouter un retraitement (إضافة تعديل).
- أدخلوا Poste (البند)، مثلًا «Terrain — zone industrielle» (أرض — منطقة صناعية)، وSous-poste (البند الفرعي) عند الحاجة.
- اختاروا Type d'ajustement (نوع التعديل): Plus-value (فائض قيمة)، Moins-value (نقص قيمة)، Reclassement (إعادة تصنيف)، Provision complémentaire (مؤونة تكميلية)، Reprise de provision (استرجاع مؤونة)، Actif non comptabilisé (أصل غير مسجَّل في المحاسبة) أو Passif non comptabilisé (خصم غير مسجَّل في المحاسبة).
- أدخلوا Valeur comptable (القيمة المحاسبية) وAjustement (مبلغ التعديل). تظهر Valeur corrigée (القيمة المصحَّحة): القيمة المحاسبية + مبلغ التعديل.
- اختاروا Méthode d'estimation (طريقة التقدير): Expertise indépendante (خبرة مستقلة)، Valeur de marché (القيمة السوقية)، Transactions comparables (معاملات مماثلة)، Coût de remplacement (كلفة التعويض)، Valeur d'usage (قيمة الاستعمال)، Actualisation des flux (خصم التدفقات)، Valeur nominale (القيمة الاسمية)، Autre (أخرى).
- اكتبوا Justification (التبرير)، وSource (المصدر) وRéférence de la source (مرجع المصدر)، ثم انقروا على Enregistrer (حفظ).
ما إن يكون مبلغ التعديل غير صفري، تصبح Justification إلزامية: يبقى Enregistrer رماديًا ويذكرها سطر «À compléter : …» (يبقى استكمال: …). أما Taux d'impôt propre (%) (نسبة الضريبة الخاصة) فاختيارية: إذا تُركت فارغة، أخذ السطر نسبة المهمة؛ والصفر قيمة (فائض قيمة معفى).
يعرض جدول الباب الأسطر: البند، والطبيعة، والقيمة المحاسبية، ومبلغ التعديل، والقيمة المصحَّحة، والتبرير («À justifier»، أي يجب تبريره، إن كان ناقصًا)، والحالة، والمؤيدات والتعليقات. وأيقوناته: Marquer révisée (التأشير بأنه مراجَع)، وModifier (تعديل)، وSupprimer (حذف). ولا يستطيع من أنشأ سطرًا أن يؤشّر عليه بأنه مراجَع، إلا إذا كان رئيس المهمة أو من إدارة المكتب.
الجباية الكامنة
فائض القيمة في الأصول يولّد ضريبة كامنة؛ والعبء في الخصوم يولّد وفرًا. في باب الجباية الكامنة، انقروا على Engendrer depuis les retraitements (التوليد انطلاقًا من التعديلات): يُنشأ سطر «Impôt latent — (poste)» (ضريبة كامنة — البند) لكل تعديل يحمل مبلغ تعديل، بما في ذلك الالتزامات خارج الميزانية، بنسبة التعديل، وإلا بنسبة المهمة؛ والتعديل ذو النسبة الصفرية ليس له سطر.
- التوليد يعوّض الأسطر التي سبق أن ولّدها: والتعديل الذي عاد إلى صفر يفقد سطره.
- الأسطر المُدخلة يدويًا لا تُمَسّ.
- سطر الجباية الكامنة الموجب يخفّض الأصل الصافي المصحَّح.
أعيدوا تشغيل التوليد بعد كل تغيير في التعديلات.
الالتزامات خارج الميزانية
كفالة ممنوحة، أو نزاع محتمل: أدخلوا Montant nominal (المبلغ الاسمي) وProbabilité (%) (الاحتمال). ويساوي التعديل المعتمد المبلغ الاسمي × الاحتمال. وأشّروا على Saisir le montant à la main (إدخال المبلغ يدويًا) لفرضه: فالكفالة التي نعرف أنها ستُطلب لا تُرجَّح. والالتزام الموجب يخفّض الأصل الصافي المصحَّح.
احتساب ANCC
لا يُدخَل فيه شيء. يُحدَّد الأصل الصافي مرتين، انطلاقًا من الميزانية نفسها والتعديلات نفسها:
| 1 — Par l'actif et le passif (1 — عبر الأصول والخصوم) | 2 — Par les capitaux propres (2 — عبر الأموال الذاتية) |
|---|---|
| مجموع الأصول المحاسبية + تعديلات الأصول | الأموال الذاتية المحاسبية + تعديلات الأصول |
| − الخصوم المستحقة المحاسبية − تعديلات الخصوم | − تعديلات الخصوم |
| − الجباية الكامنة − الالتزامات خارج الميزانية | − الجباية الكامنة − الالتزامات خارج الميزانية |
| = Actif net comptable corrigé (الأصل الصافي المحاسبي المصحَّح) | = Actif net comptable corrigé |
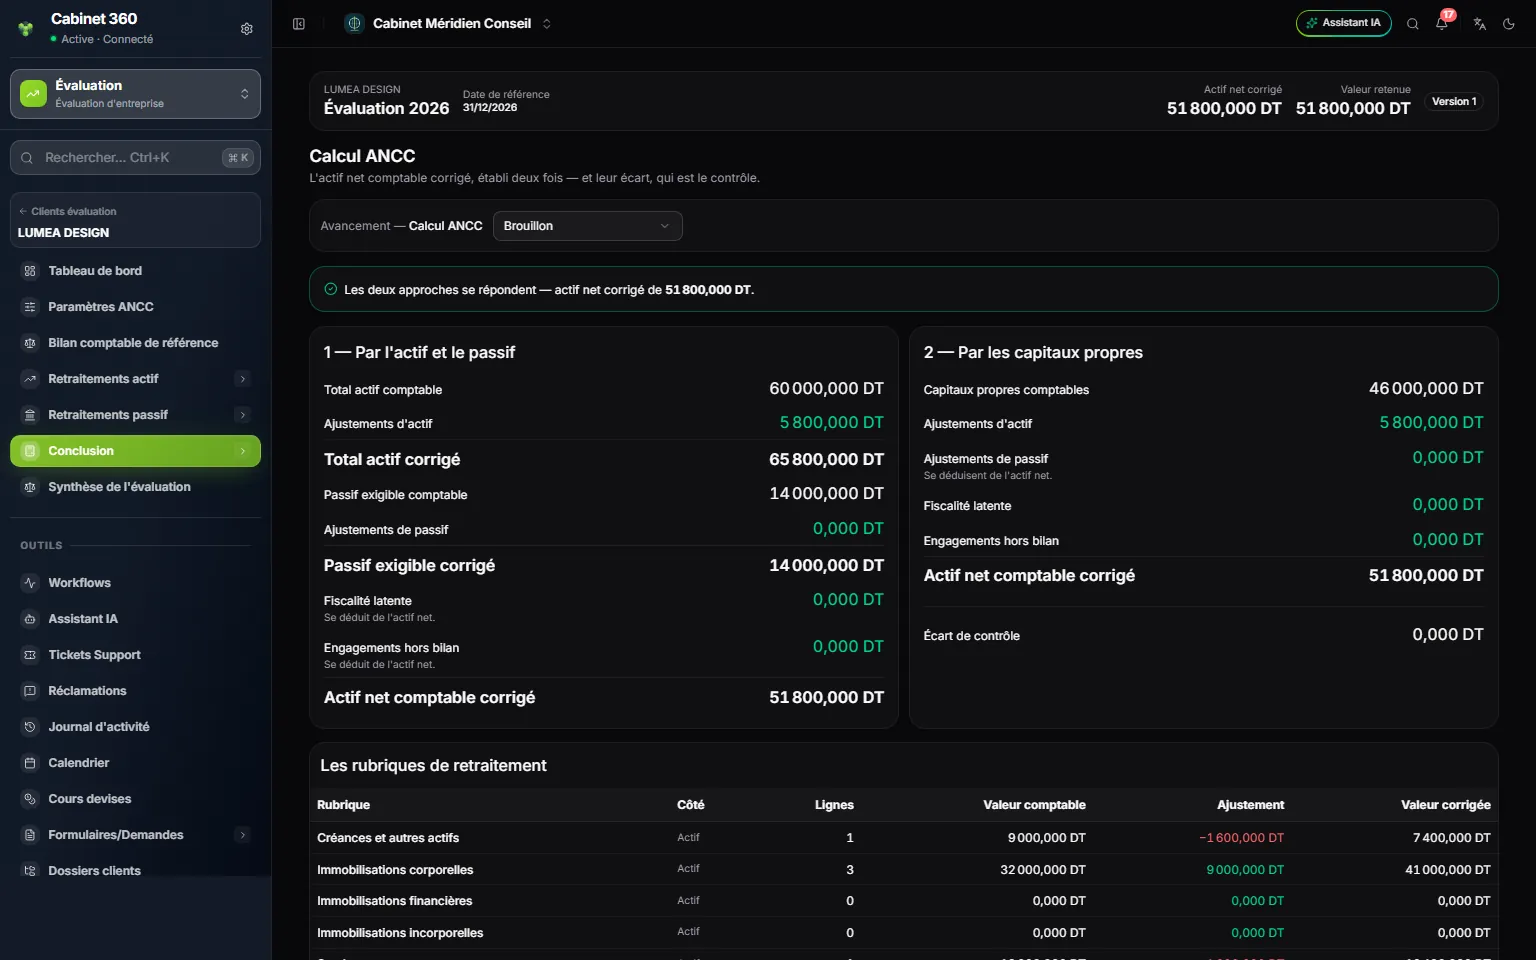
- 1. الحكم: المقاربتان متطابقتان، أو الفارق بينهما.
- 2. 1 — Par l'actif et le passif.
- 3. 2 — Par les capitaux propres.
- 4. Écart de contrôle (فارق المراقبة): يساوي عدم توازن الميزانية المرجعية.
- 5. Les rubriques de retraitement (أبواب التعديل)، الاثنا عشر كلها، حتى الفارغة.
يجمع جدول Les rubriques de retraitement كل باب (الجانب، والأسطر، والقيمة المحاسبية، ومبلغ التعديل، والقيمة المصحَّحة)، وصولًا إلى Valeur retenue, après primes et décotes (القيمة المعتمدة، بعد العلاوات والخصومات).
التعديلات التكميلية
تنقل العلاوات والخصومات من الأصل الصافي المصحَّح إلى القيمة المعتمدة. ولا يُطبَّق أي منها افتراضيًا.
- اختاروا الطبيعة: Prime de contrôle (علاوة السيطرة)، أو Décote de minorité (خصم الأقلية، الاختيار الافتراضي)، أو Décote d'illiquidité (خصم ضعف السيولة)، أو Autre ajustement (تعديل آخر).
- اختاروا Pourcentage (نسبة مئوية) أو Montant (مبلغ).
- اكتبوا القيمة: النسبة بالنقاط وبإشارتها، -20 لخصم بنسبة 20 %، و15 لعلاوة بنسبة 15 %.
- أضيفوا Justification، ثم انقروا على Ajouter (إضافة).
تُطبَّق التعديلات تتابعيًا، بالترتيب: كل واحد منها يُحتسب على نتيجة سابقه. خصمان بنسبة 20 % يُبقيان 64 % من القيمة، لا 60 %. ويعرض الجدول لكل واحد Base (الأساس) وMontant وRésultat (النتيجة)، وصولًا إلى Valeur retenue (القيمة المعتمدة) وValeur par titre (القيمة لكل سهم). أزيلوا التأشير عن Appliqué (مطبَّق) لإخراج تعديل من الحساب دون فقدانه. ولا يُعدَّل التعديل: احذفوه وأعيدوا إدخاله.
الرقابة والمصادقة
| المانعة | التنبيهات |
|---|---|
| الميزانية المرجعية متوازنة | كل تعديل يحمل تبريره |
| مقاربتا الاحتساب متطابقتان | كل تعديل يحمل مؤيده |
| كل قيمة مصحَّحة هي مجموع عمودَيها | إشارة التعديلات تتبع طبيعتها |
| الاحتمالات تبقى بين 0 و100 % | لا تعليق مراجعة مفتوحًا |
| لا باب في انتظار التصحيح | عدد الأسهم مُدخَل |
الميزانية المرجعية التي ليس فيها أي سطر تُفشل الرقابة الأولى: «Le bilan de référence n'a aucune ligne — il reste à saisir.» (لا تحتوي الميزانية المرجعية على أي سطر — يبقى إدخالها.) ولا يَعُدّ تنبيه المؤيدات إلا المؤيدات المرتبطة بسطر تعديل؛ أما تلك المودَعة في لوحة باب فلا ترفعه. ولا يمنع هذا التنبيه الإقفال. ويتبع الإقفال وإعادة الفتح القاعدة المشتركة (الفصل 4). وتجمّد نسخة ANCC الاحتساب، والميزانية، والتعديلات، والتعديلات التكميلية، والملاحظات، والقوائم المالية المحفوظة.
ملخّص ANCC
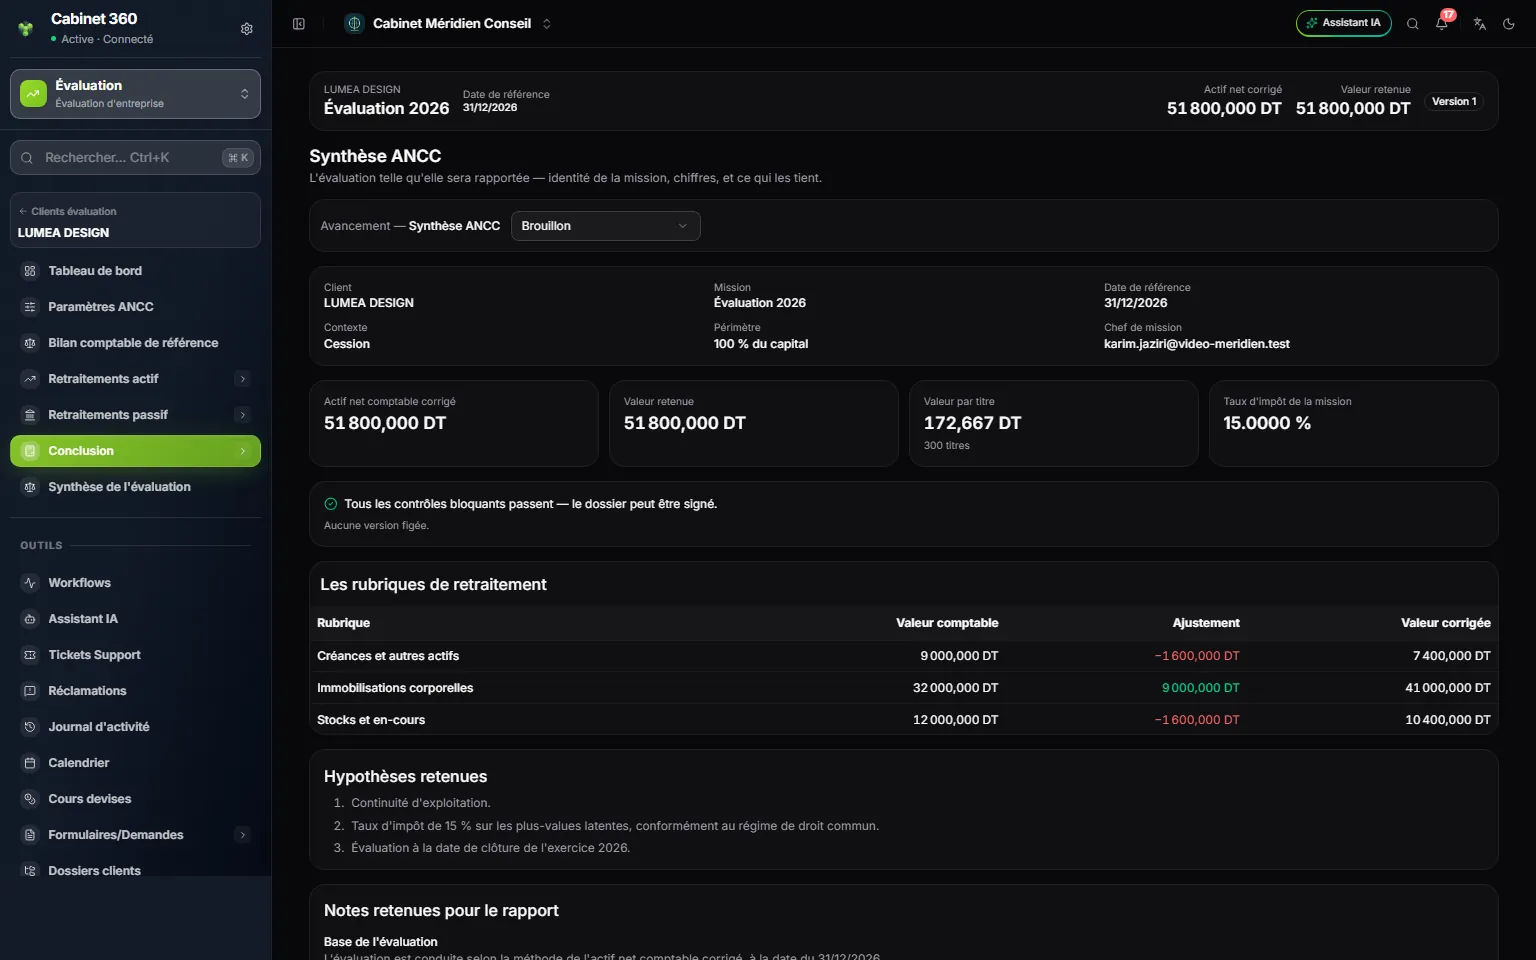
- 1. هوية المهمة: الحريف، المهمة، التاريخ، السياق، النطاق، رئيس المهمة.
- 2. الأرقام الرئيسية: الأصل الصافي المصحَّح، القيمة المعتمدة، القيمة لكل سهم، نسبة الضريبة.
- 3. الحكم على عمليات الرقابة المانعة، وآخر نسخة مجمَّدة.
- 4. الأبواب المعدَّلة، مع تعديلاتها.
- 5. الفرضيات والملاحظات المعتمدة للتقرير.
لا يُدخَل فيه شيء: إنه التقييم كما سيُقدَّم في التقرير. وينتهي بفرضيات الإعدادات والملاحظات المعتمدة. وتتبع الملاحظات والتقرير القاعدة المشتركة (الفصل 4 والفصل 12).