 IntegraSys ERPإصدار 2026
دليل الوحدةتقييم المؤسساتANCC وDCF والمضاعفات: من المهمة إلى القيمة الموقّعة
المحتويات
- الفصل 1 — قبل البدءشركة تُباع، أو تفتح رأس مالها، أو تنتقل إلى الجيل الموالي: يجب أن نقول كم تساوي، ولماذا. تقودكم وحدة التقييم من الميزانية إلى قيمة معلَّلة، مراقَبة، موقَّعة ومطبوعة.ما تفعله الوحدة، في صفحة واحدةالطرق الثلاث وما تقيسه كل واحدة منهاما يلزم قبل المهمة الأولىكلمات الوحدة
- الفصل 2 — القائمة الجانبية ولوحة القيادةيكفي مدخلان للوحدة كلها: لوحة القيادة، التي تقول أين وصلت المهام، وقائمة الحرفاء، التي تنطلق منها كل مهمة. وما إن يُفتح ملف حتى تصبح القائمة الجانبية قائمة ذلك الملف.فضاء التقييم ومدخلاهقائمة ملف العمللوحة القيادة: الفترات، الأرقام الثمانية، الأقسام الثلاثةنقاط الانتباه وإلى أين تقود
- الفصل 3 — الحرفاء والمهامكل شيء ينطلق من حريف في العمليات. تفتحون له مهمة، وتعطونها طريقتها، فتفتح المهمة ملف عملها.إيجاد حريف في حرفاء التقييمإنشاء مهمة: الحقول الأحد عشرفتح ملف العملالتعديل، تغيير الطريقة، الحذف
- الفصل 4 — ما تشترك فيه الملفات الثلاثةANCC أو DCF أو المضاعفات: تتغيّر الحسابات، ولا تتغيّر طريقة العمل. كل باب يُراجَع، وكل ملف يُراقَب، ويُقفَل في نسخة، ويغذّي تقريرًا. يصف هذا الفصل هذه القاعدة المشتركة مرة واحدة.شريط الملف وتقدّم كل بابتعليقات المراجعة والمؤيداتالرقابة والإقفال والنسخالسجل وملاحظات التقرير
- الفصل 5 — ANCC: الإعدادات والميزانية المرجعيةينطلق الأصل الصافي المصحَّح من ميزانية: ميزانية الشركة في تاريخ المرجع. تضبطون أولًا نسبة الضريبة وعدد الأسهم، ثم تضعون هذه الميزانية، سطرًا سطرًا أو انطلاقًا من قوائم مالية مُدخلة أو مستوردة من Excel.لوحة قيادة ملف ANCCالإعدادات: نسبة الضريبة، الأسهم، التدوير، الفرضياتإدخال القوائم المالية لسنة مالية أو استيرادهااعتماد سنة مالية ميزانيةً مرجعية
- الفصل 6 — ANCC: التعديل، الاحتساب، الخلاصةأرض اشتُريت منذ عشرين سنة تساوي أكثر من كلفتها؛ ومخزون راكد يساوي أقل. تعيد التعديلات كل بند إلى قيمته الحقيقية. ويستخرج الاحتساب منها الأصل الصافي، مرتين، وتعطي العلاوات والخصومات القيمة المعتمدة.أبواب التعديل الاثنا عشرالجباية الكامنة والالتزامات خارج الميزانيةالاحتساب بالمقاربتين وفارق المراقبةالعلاوات والخصومات، الرقابة وملخّص ANCC
- الفصل 7 — DCF: من الحسابات السابقة إلى التدفق الحرتساوي الشركة بطريقة DCF ما ستدرّه. وقبل الحديث عن النسب، يلزم مخطط: المعطيات التاريخية التي يقوم عليها، ثم رقم المعاملات والأعباء والاستثمارات والحاجة إلى رأس المال العامل، سنةً بسنة، حتى التدفق النقدي المتاح.لوحة القيادة وإعدادات الملفإدخال المعطيات التاريخية واستخلاص تحليلهابناء المخطط التقديري، بابًا بابًاقراءة التدفق النقدي المتاح (FCFF)
- الفصل 8 — DCF: من كلفة رأس المال إلى قيمة الأسهمالتدفقات جاهزة. يبقى تحديد النسبة التي تعيدها إلى اليوم، وقول كم تساوي المؤسسة بعد أفق المخطط، ثم الانتقال من قيمة المؤسسة إلى قيمة أسهمها. وتقول الحساسية والسيناريوهات أخيرًا إلى أي حدّ ترتبط هذه القيمة بفرضياتكم.كلفة الأموال الذاتية، بيتا، الدين وWACCالقيمة النهائية والخصممن قيمة المؤسسة إلى قيمة الأموال الذاتيةالحساسية، السيناريوهات، الرقابة والإقفال
- الفصل 9 — المضاعفات: الشركة المقيَّمة والشركات المقارَنةكم يدفع السوق مقابل شركات تشبه هذه الشركة؟ قبل الإجابة، تلزم أرقام الشركة المقيَّمة، خاليةً مما لا يتكرّر، ثم عيّنة من الشركات المقارَنة تُفرز معيارًا معيارًا، كلٌّ منها بمصدره.لوحة القيادة وإعدادات الملفمجاميع الشركة المقيَّمة وتعديلهامجموع الشركات المقارَنة، شبكة الاختيار والاستبعادات المعلَّلةبطاقات الشركات المقارَنة ومعطياتها المالية
- الفصل 10 — المضاعفات: من المضاعف المعتمد إلى قيمة الأسهمالعيّنة جاهزة. تعطي كل شركة مقارَنة مضاعفها؛ وتعتمدون مضاعفًا أو أكثر، مع أساسه ووزنه. يطبّقها الملف على مجاميع الشركة المقيَّمة، وينتقل من قيمة المؤسسة إلى قيمة الأموال الذاتية، ثم إلى قيمة السهم الواحد.احتساب المضاعفات وقراءة الإحصاءاتاعتماد مضاعف: الأساس، الوزن، المجموع، التبريرمن قيمة المؤسسة إلى قيمة الأموال الذاتية والقيمة لكل سهمالحساسية، المقارنة، الرقابة والإقفال
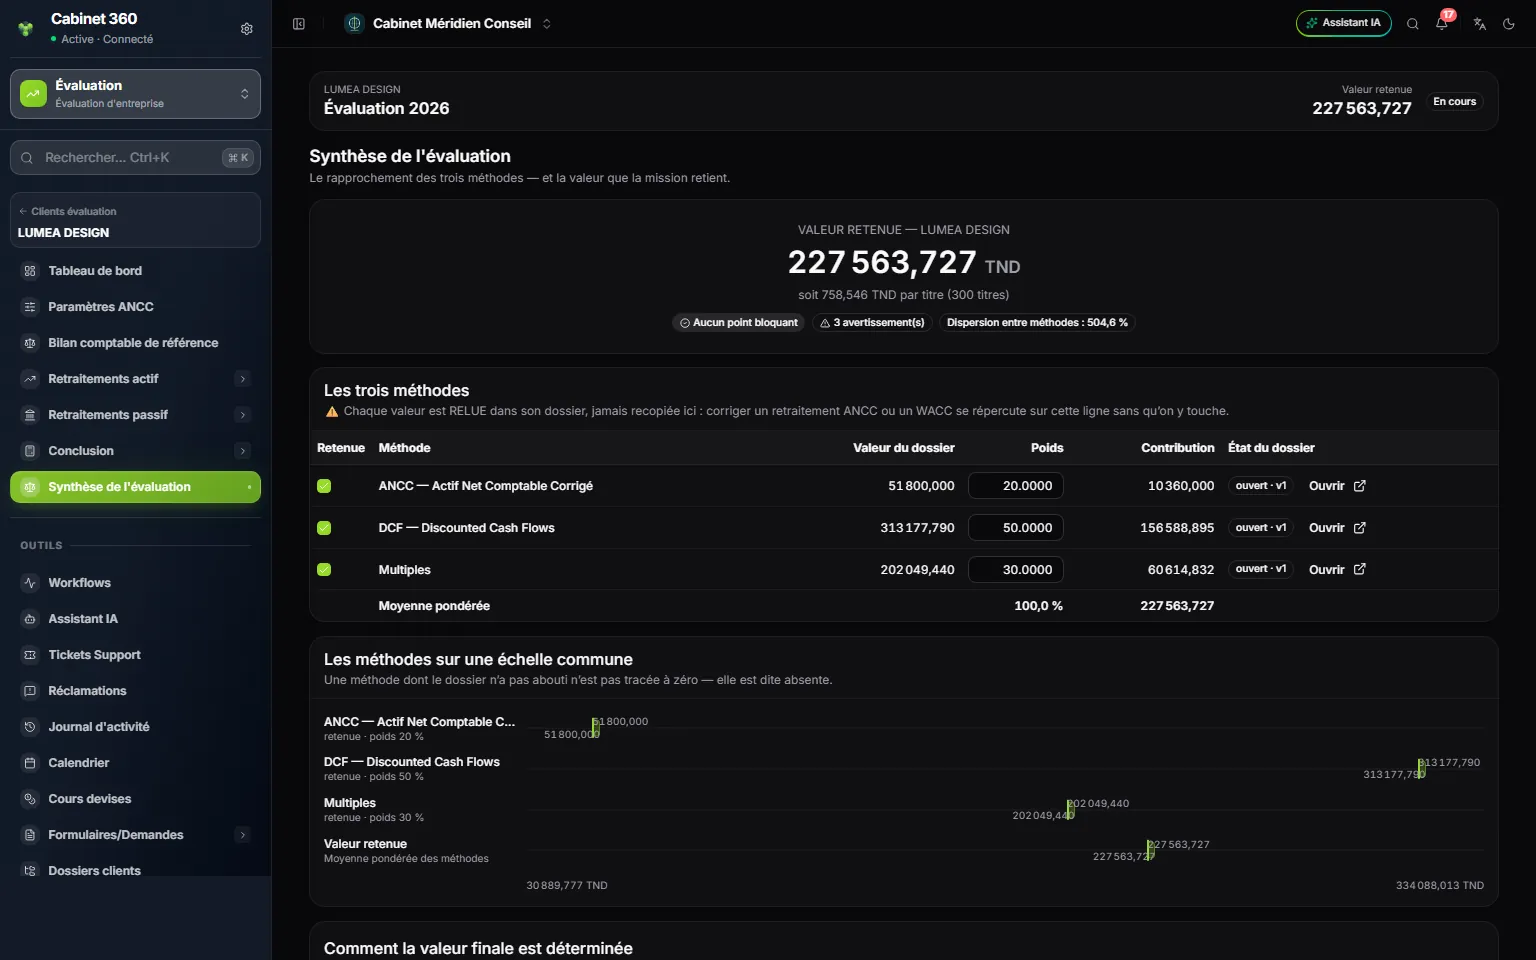
- الفصل 11 — خلاصة التقييميعطي كل ملف قيمته. تضع الخلاصة القيم جنبًا إلى جنب، وتترك لكم تقرير طريقة تحديد القيمة النهائية، وتطلب منكم أن تقولوا لماذا، ثم تجمّد الاستنتاج باسم من يوقّعه.القيم الثلاث، مُعادًا قراءتها في ملفاتهاالاعتماد والترجيح واختيار المقاربةالتبرير، الختم، إعادة الفتحعمليات الرقابة العشر للخلاصة
- الفصل 12 — ما يخرج من الوحدةالتقييم يُسلَّم: إلى الحريف، وإلى المقتني، وإلى القاضي أحيانًا. يركّب كل ملف تقرير تقييمه، صفحات A4 بشعار الحريف، للطباعة بصيغة PDF أو للاستئناف في Word. وتُخرج ANCC أيضًا قوائمها المالية بصيغتي PDF وExcel.تقرير التقييم، صفحةً صفحةالطباعة بصيغة PDF، والتصدير إلى Wordالقوائم المالية المُدخلة: PDF ونموذج Excelما لا يُطبع
- الفصل 13 — مثال من البداية إلى النهايةيقيّم مكتب Méridien Conseil أسهم LUMEA DESIGN قبل تفويتها. مهمة واحدة، وثلاث طرق، وقيمة مختومة وتقرير موقَّع: هذا هو المسار، شاشةً شاشة، بأرقام صور الشاشة في هذا الكتاب.إعداد الحريف وفتح المهمةإنجاز ملف ANCC حتى الإقفالإضافة DCF والمضاعفات على المهمة نفسهاالختم، الطباعة، ومذكرة الصفحة الواحدة