
ما تفعله الوحدة
لكل حريف، تفتحون مهمة: ما تقيّمونه، وفي أي تاريخ، ولأي عملية، وبأي طريقة. تفتح الطريقة ملف العمل الخاص بها، وهو سلسلة من الأبواب تُنجَز حسب ترتيب القائمة، من المعطيات الأولية إلى القيمة.
كل باب يُراجَع: ينتقل من Brouillon (مسودة) إلى Validé (مصادق عليه). يُراقَب الملف، ثم يُقفَل في نسخة لا يغيّرها شيء بعد ذلك. ويُطبع في شكل تقرير تقييم، صفحات A4 تحمل شعار الحريف.
وأخيرًا تقارب خلاصة التقييم بين قيم ملفات المهمة، وتحدّد القيمة التي يعتمدها المكتب، مع تبريرها.
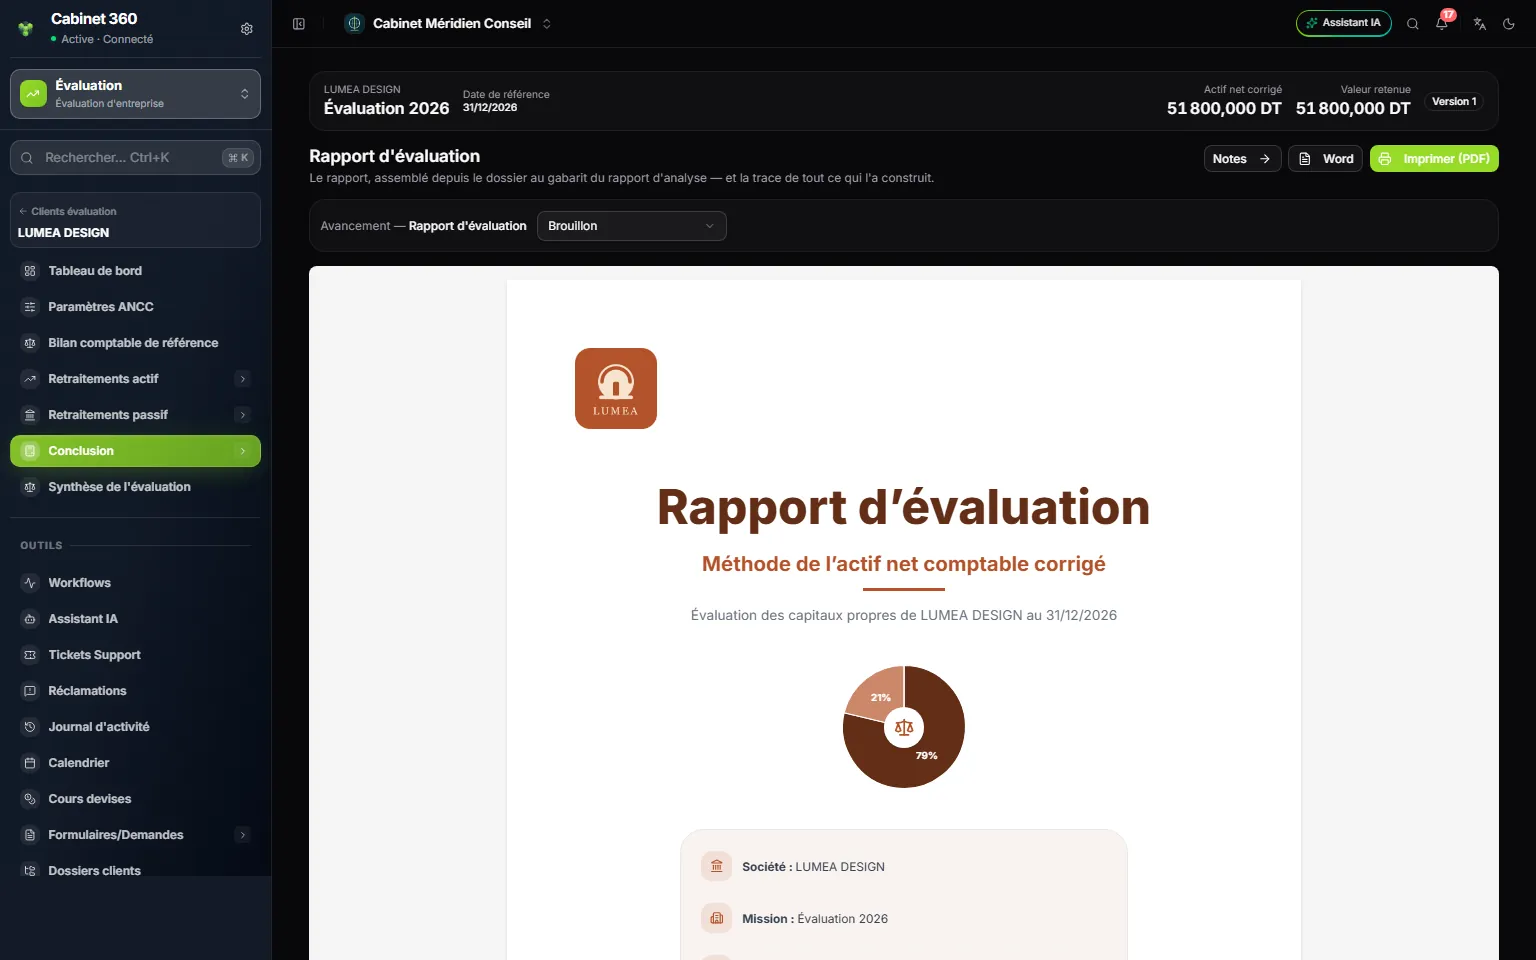
- 1. ما تسلّمونه: يُطبع التقرير بصيغة PDF أو يُصدَّر إلى Word.
- 2. صفحة الغلاف باسم الطريقة والحريف وتاريخ المرجع.
- 3. بشعار الحريف: ألوانه تعطي ألوان التقرير.
الطرق الثلاث
| الطريقة | ما تقيسه | ملفها | ما تعطيه |
|---|---|---|---|
| ANCC — Actif Net Comptable Corrigé (الأصل الصافي المحاسبي المصحَّح) | ما تساويه ممتلكات الشركة ناقص ديونها، بندًا بندًا، بقيمتها الحقيقية | 21 بابًا | الأصل الصافي المصحَّح، ثم القيمة المعتمدة بعد العلاوات والخصومات |
| DCF — Discounted Cash Flows (التدفقات النقدية المخصومة) | ما ستدرّه التدفقات النقدية المستقبلية، مُعادةً إلى تاريخ التقييم | 30 بابًا | قيمة الأموال الذاتية (Equity Value) في الحالة الأساسية |
| Multiples (المضاعفات) | ما يدفعه السوق مقابل شركات مماثلة | 23 بابًا | قيمة الأموال الذاتية، وهي المتوسط المرجَّح للمضاعفات المعتمدة |
تحمل المهمة طريقة واحدة في كل مرة، وكل ملف ينتمي إلى مهمته. وتقارب خلاصة المهمة بين الملفات المفتوحة على هذه المهمة. ويبيّن الفصل 3 كيف يُفتح ملف ثانٍ على المهمة نفسها.
ما يلزم قبل المهمة الأولى
الاشتراك
فضاء التقييم توفّره وحدة خطة العمل. وبدونها، لا يظهر الفضاء في مُحدِّد الفضاءات.
الصلاحيات
للمالك والمسؤولين والمديرين في المكتب كل الصلاحيات. والعضو الذي ليس له دور مخصَّص يعرض وينشئ ويعدّل، دون أن يحذف. أما العضو الذي يحمل دورًا مخصَّصًا، فدوره هو الذي يقرّر، في الصلاحيات حسب الشاشة (علامة التبويب الأدوار):
| الإجراء المؤشَّر عليه | ما يسمح به |
|---|---|
| عرض | فتح لوحة القيادة والمهام والملفات والخلاصة، وطباعة التقارير |
| إنشاء | إنشاء مهمة، وإضافة أسطر، وحفظ القوائم المالية واستيرادها، وتقديم باب في مراحل مراجعته، وطرح تعليق، وإيداع مؤيد، وإقفال ملف، وختم الخلاصة |
| تعديل | تصحيح مهمة أو إعدادات أو سطر سبق حفظه، وضبط أوزان الخلاصة ونصوصها |
| حذف | حذف مهمة أو سطر؛ وإفراغ خانة من شبكات معطيات المضاعفات |
الحريف
يُنشأ الحريف في العمليات، وليس في التقييم أبدًا: تحمل بطاقته معرّفه الجبائي وخدماته. ولكي يظهر في حرفاء التقييم، فعّلوا خيار التقييم في قسم الخدمات وتاريخ التكفل من بطاقته. والحريف غير النشط لا يظهر في أي قائمة من قوائم الوحدات.
حمّلوا أيضًا شعار الحريف في بطاقته: منه تُصنع صفحة غلاف التقرير، ومن ألوانه ألوان الصفحات. وبدون شعار، يأخذ التقرير اللون الأخضر الخاص بـ IntegraSys.
الفريق
يُختار رئيس المهمة في كل مهمة، من بين مستعملي المكتب. وهو وحده، مع إدارة المكتب (المالك، المسؤول، المدير)، يستطيع:
- نقل باب إلى حالة «Validé»؛
- إقفال ملف وإعادة فتحه؛
- ختم الخلاصة وإعادة فتحها.
لا يصادق المتعاون على عمله بنفسه. وفي مهمة بلا رئيس مهمة، لا تصادق إلا إدارة المكتب.
كلمات الوحدة
| الكلمة | معناها |
|---|---|
| المهمة (Mission) | عمل تقييم، على حريف، في تاريخ مرجع، بطريقة |
| تاريخ المرجع (Date de référence) | التاريخ الذي تُقيَّم فيه الشركة |
| ملف العمل (Dossier de travail) | أبواب الطريقة، مفتوحة تحت المهمة |
| الباب (Rubrique) | مدخل في قائمة الملف، بمراجعته الخاصة |
| التقدّم (Avancement) | حالة مراجعة الباب: Brouillon، En cours (قيد الإنجاز)، À revoir (للمراجعة)، Corrections demandées (تصحيحات مطلوبة)، Révisé (تمت المراجعة)، Validé |
| تعليق المراجعة (Commentaire de revue) | ملاحظة تُطرح على باب: Ouvert (مفتوح)، Résolu (محلول)، Réouvert (أُعيد فتحه) |
| الرقابة (Contrôles) | ما يجب أن يكون صحيحًا للتوقيع: النقاط المانعة (bloquants) تمنع الإقفال، والتنبيهات (avertissements) تُقرأ |
| الإقفال (Verrouillage) | يجمّد الملف في نسخة (version): الأرقام والأسطر والملاحظات |
| السجل (Journal) | أثر كل تعديل في الملف، للقراءة فقط |
| قيمة المؤسسة (Enterprise Value) | قيمة المؤسسة بأكملها، قبل ديونها المالية |
| الدين الصافي (Dette nette) | الديون المالية ناقص الخزينة |
| قيمة الأموال الذاتية (Equity Value) | قيمة الأموال الذاتية، أي قيمة الأسهم أو الحصص |
| خلاصة التقييم (Synthèse de l'évaluation) | الصفحة التي تقارب بين الطرق وتختم المهمة |
| تقرير التقييم (Rapport d'évaluation) | وثيقة A4 لكل ملف، بصيغة PDF أو Word |