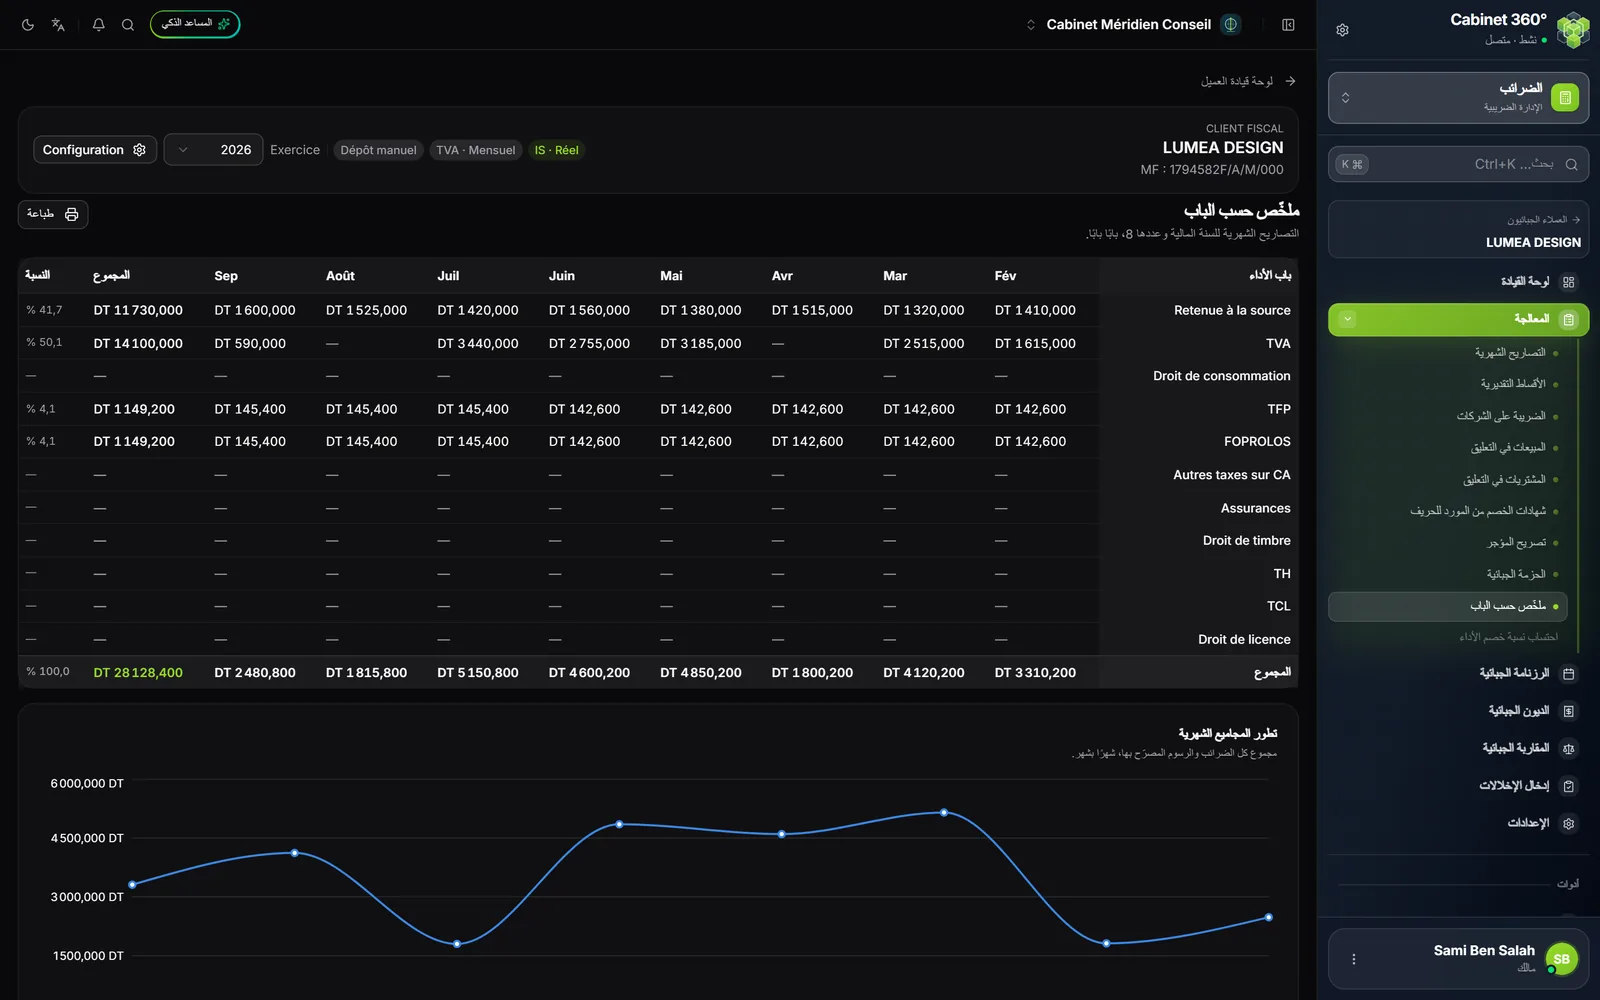
الملخّص حسب الباب
يأخذ الملخّص التصاريح الشهرية للسنة المالية، ووحدها: لا تدخله الأقساط، ولا الضريبة على الشركات، ولا تصريح المؤجر. وتُحسب كل التصاريح، مهما كانت حالتها.
| الأسطر | الأعمدة |
|---|---|
| أبواب الأداء الإحدى عشر، دائمًا بالترتيب نفسه: الخصم من المورد، والأداء على القيمة المضافة، والمعلوم على الاستهلاك، وTFP، وFOPROLOS، والأداءات الأخرى على رقم المعاملات، والتأمين، ومعلوم الطابع الجبائي، والأداء الفندقي، وTCL، ومعلوم الرخصة | باب الأداء، ثم شهر لكل فترة مُصرَّح بها («Jan»، «Fév»…)، والمجموع، والنسبة التي يمثّلها كل باب من المجموع |
يعدّ كل باب ما يدفعه الحريف: الشهر الذي فيه فائض أداء على القيمة المضافة يُحسب صفرًا، ولا يُحسب أبدًا بالسالب. ويعرض منحنى، «تطور المجاميع الشهرية»، مجموع كل الضرائب المُصرَّح بها، شهرًا بشهر.
تفصيل باب
انقر نقرًا مزدوجًا على خانة: يُفتح تفصيل الباب. ومن خانة شهر، يُبرز ذلك الشهر؛ ومن المجموع أو النسبة أو اسم الباب، يُفتح التفصيل على كل الفترات، دون إبراز.
يحمل التفصيل جزأين:
- ملخّص حسب النسبة: لكل شهر، قاعدة كل نسبة ومبلغها (أو قاعدة كل بند بلا نسبة ومبلغه)، ثم المجموع؛
- الجدول المفصّل: كل سطر من التصريح، ونسبته، وقاعدته، ومبلغ لكل فترة والمجموع، مجمّعة حسب الصنف مع مجموعها الفرعي.
هنا تحتفظ المبالغ بإشارتها: الطرح سالب. ولذا قد يختلف مجموع الأداء على القيمة المضافة في التفصيل عن سطر الأداء على القيمة المضافة في الملخّص، الذي يحسب الفائض صفرًا. ويعرض إظهار السطور الفارغة أيضًا الأسطر التي لا مبلغ لها. ويعيدك الرابط ملخّص حسب الباب، في الأعلى، إلى الجدول.
ما يخرج من الوحدة
في الملخّص كما في التفصيل، يقترح طباعة صيغة PDF، بالعرض، أو Excel. ويحمل ملف PDF للملخّص التسمية الاجتماعية، والمعرّف، والفترات، وعدد التصاريح، ويعيد ملف Excel جدول الشاشة؛ أما ملف Excel للتفصيل فيعطي الأسطر أولًا، ثم الملخّص حسب النسبة.
المقاربة الجبائية
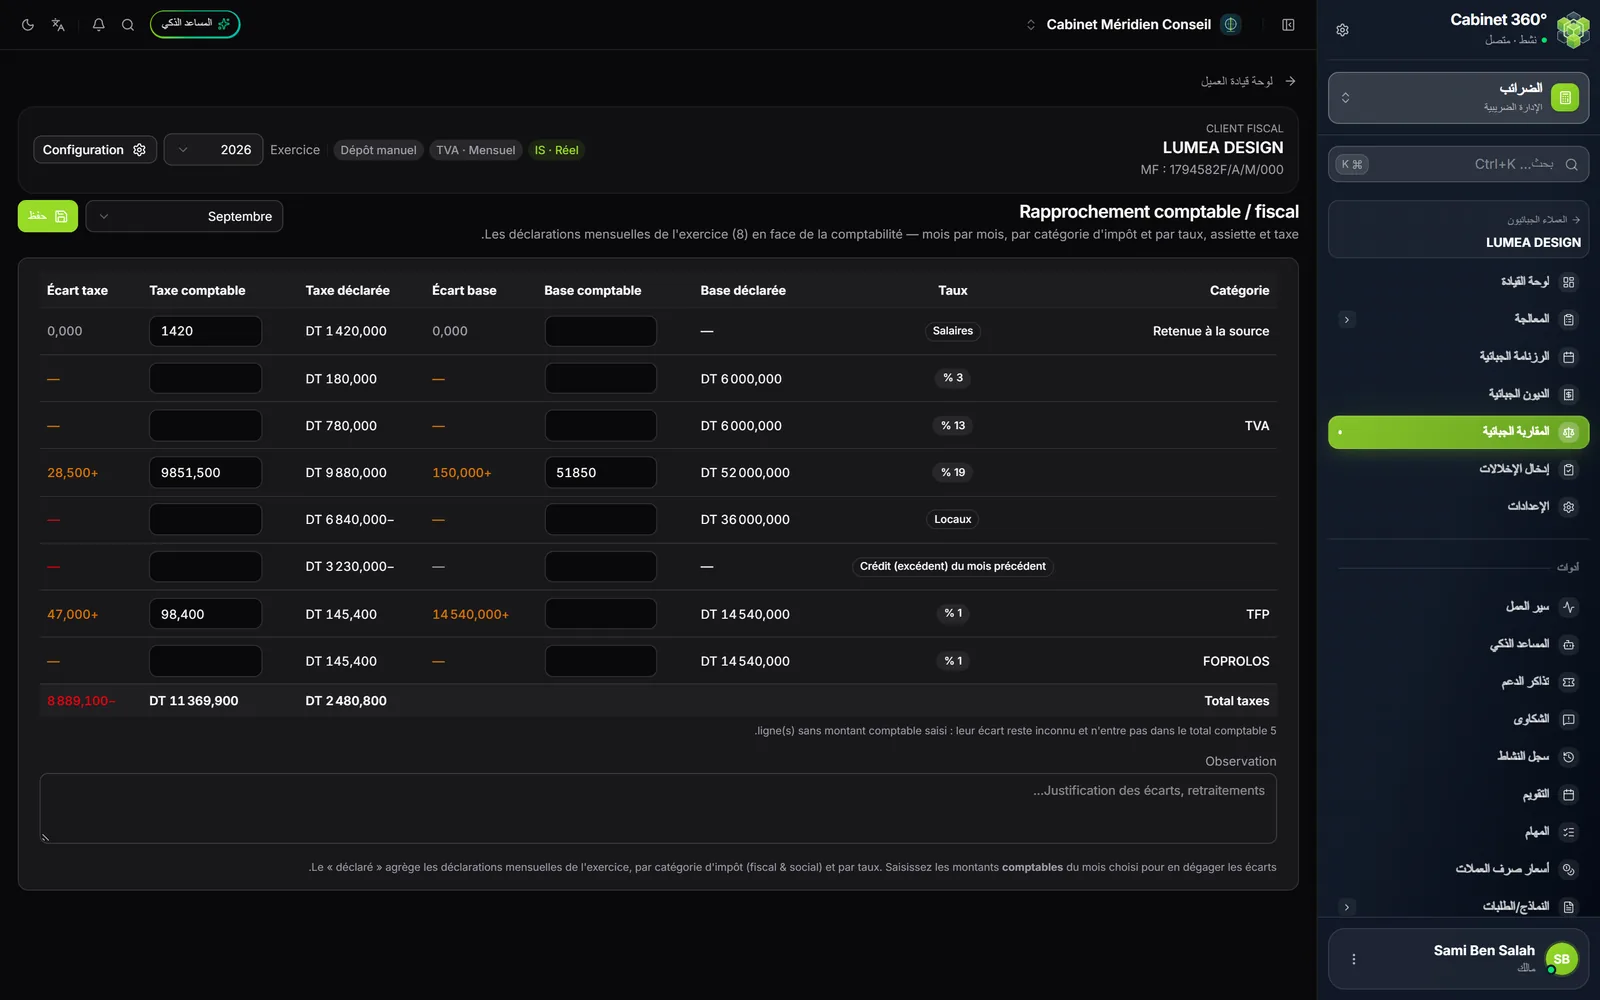
تضع صفحة «المقاربة المحاسبية / الجبائية» (Rapprochement comptable / fiscal) المبالغ المُصرَّح بها في التصاريح الشهرية للسنة المالية في مقابل المبالغ المحاسبية. وهذه المبالغ المحاسبية تُدخلها أنت: فالوحدة لا تقرأ حسابات الحريف. يكفي وجود سنة مالية جبائية وتصاريحها؛ ولا حاجة إلى أي ملف محاسبي.
- في الأعلى، اختر الفترة: تُفتح الصفحة على آخر شهر مُصرَّح به.
- لكل سطر (سطر لكل أداء ولكل نسبة)، أدخل القاعدة المحاسبية (Base comptable) والأداء المحاسبي (Taxe comptable).
- اقرأ فارق القاعدة (Écart base) وفارق الأداء (Écart taxe): المُصرَّح به ناقص المحاسبي، بالمليم.
- علّل الفوارق في ملاحظة (Observation).
- انقر على حفظ: «حُفظت المقاربة.» (Rapprochement enregistré.)
| لون الفارق | ما يقوله |
|---|---|
| رمادي | لا فارق. |
| برتقالي | المُصرَّح به يتجاوز المحاسبي. |
| أحمر | المحاسبي يتجاوز المُصرَّح به. |
السطر الذي لا مبلغ محاسبي له يعرض «—»: يبقى فارقه مجهولًا، ويعدّ أسفل الجدول هذه الأسطر. ويجمع مجموع الأداءات (Total taxes) أعمدة الأداء؛ وما دامت أسطر دون مبلغ محاسبي، يكون الفارق الإجمالي مبالغًا فيه.
الفترة الأخيرة في القائمة، كل الفترات (Toutes les périodes)، تجمع الأشهر: تُقرأ دون تعديل. ويتمّ الإدخال شهرًا بشهر، والمجموع هو حاصل جمعها.