
جدول الهيئة، بوضوح
يأخذ الجدول بعين الاعتبار ثلاثة معايير، يُحتسب كلٌّ منها على حدة، ثم تُجمع:
| المعيار | ما تُدخله | الشريحة الأولى |
|---|---|---|
| الميزانية | المجموع الخام للموازنة، زائد 20 % من التعهدات خارج الموازنة | 700,000 DT بمجرد أن يتجاوز المعيار الصفر |
| الإيرادات | المجموع الخام للإيرادات | 500,000 DT |
| عدد الموظفين | عدد الأجراء | 800,000 DT |
بعد الشريحة الأولى، تضيف كل شريحة نسبتها، مطبّقة على جزء الرقم الذي يقع في الشريحة: مبلغ لكل 1 000 DT بالنسبة إلى الميزانية والإيرادات، ومبلغ لكل أجير بالنسبة إلى عدد الموظفين. والمعيار الذي يُترك فارغًا لا يضيف شيئًا، ولا حتى شريحته الأولى.
| الميزانية، بآلاف الدنانير | لكل 1 000 DT |
|---|---|
| من 0 إلى 300 | 700,000 DT في المجموع |
| من 300 إلى 1 000 | 1,5456 DT |
| من 1 000 إلى 3 000 | 0,7728 DT |
| من 3 000 إلى 7 000 | 0,3864 DT |
| من 7 000 إلى 15 000 | 0,15456 DT |
| من 15 000 إلى 35 000 | 0,11604 DT |
| من 35 000 إلى 80 000 | 0,07728 DT |
| من 80 000 إلى 200 000 | 0,03876 DT |
| من 200 000 إلى 500 000 | 0,01548 DT |
| من 500 000 إلى 1 000 000 | 0,01164 DT |
| أكثر من 1 000 000 | 0,0078 DT |
| الإيرادات، بآلاف الدنانير | لكل 1 000 DT |
|---|---|
| من 0 إلى 100 | 500,000 DT في المجموع |
| من 100 إلى 300 | 3,4776 DT |
| من 300 إلى 700 | 2,3184 DT |
| من 700 إلى 1 500 | 1,5456 DT |
| من 1 500 إلى 3 000 | 0,7728 DT |
| من 3 000 إلى 7 500 | 0,3864 DT |
| من 7 500 إلى 20 000 | 0,19332 DT |
| من 20 000 إلى 50 000 | 0,15456 DT |
| من 50 000 إلى 120 000 | 0,07728 DT |
| من 120 000 إلى 350 000 | 0,03876 DT |
| أكثر من 350 000 | 0,0193 DT |
| عدد الموظفين | لكل أجير |
|---|---|
| من 0 إلى 50 | 800,000 DT في المجموع |
| من 50 إلى 150 | 13,1376 DT |
| من 150 إلى 500 | 7,7280 DT |
| من 500 إلى 1 200 | 3,8640 DT |
| من 1 200 إلى 3 000 | 1,9320 DT |
| من 3 000 إلى 7 000 | 1,5456 DT |
| أكثر من 7 000 | 1,1592 DT |
يعطي مجموع المعايير الثلاثة الأتعاب دون اعتبار الأداءات. ثم تضيف الفاتورة الأداء على القيمة المضافة بنسبة 19 % (معلَّقًا إذا كانت للحريف رخصة توقيف سارية في تاريخ الفاتورة)، وتخصم 3 % من المورد على المبلغ باعتبار الأداءات دون الطابع، وتحمل الطابع الجبائي حسب بطاقة الحريف.
إنشاء الفاتورة من المهمة
يوجد المدخل الفوترة في قائمة كل أنواع المهام.
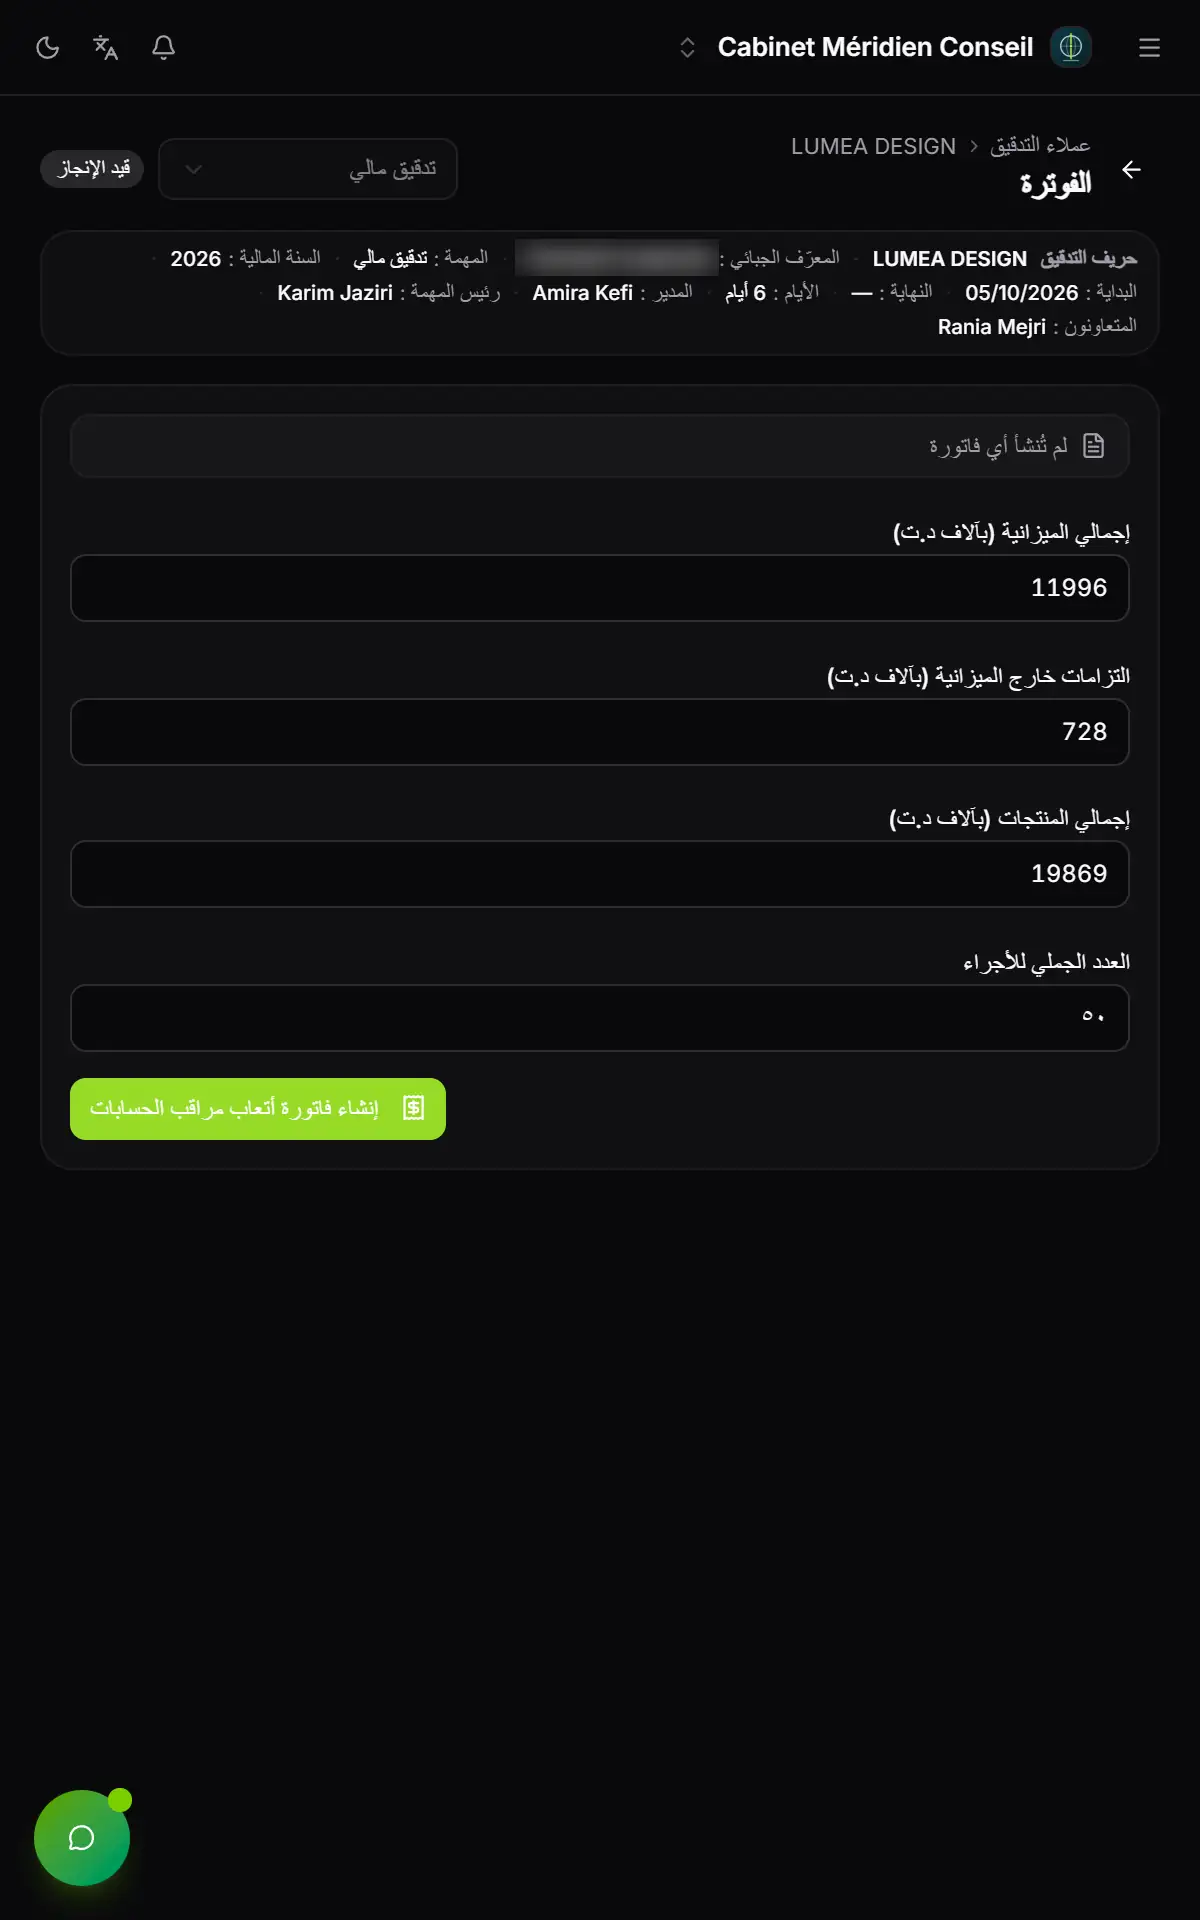
- 1. لم تُنشأ أي فاتورة: ليست للمهمة فاتورة بعد.
- 2. إجمالي الميزانية، بآلاف الدنانير.
- 3. التزامات خارج الميزانية، بآلاف الدنانير.
- 4. إجمالي المنتجات، بآلاف الدنانير.
- 5. العدد الجملي للأجراء: عدد الأجراء.
- 6. إنشاء فاتورة أتعاب مراقب الحسابات.
- تحقّق من أن تسلسل فاتورة مُعدّ. وإلا يُنبّه إلى ذلك تذكير، مع الزر إعداد تسلسل «فاتورة» (كتاب إعداد المكتب).
- أدخل إجمالي الميزانية (بآلاف د.ت)، والتزامات خارج الميزانية (بآلاف د.ت)، وإجمالي المنتجات (بآلاف د.ت)، والعدد الجملي للأجراء. وتُكتب المبالغ الثلاثة بآلاف الدنانير، كما في الجدول: 11996 لمبلغ 11 996 000 DT.
- انقر على إنشاء فاتورة أتعاب مراقب الحسابات. تظهر الرسالة «Facture CAC générée» (تم إنشاء فاتورة مراقبة الحسابات).
- يصبح الشريط الفاتورة المرتبطة، مع رابط مسودة نحو الفاتورة.
يلزم معيار واحد على الأقل أكبر من الصفر من بين الموازنة والإيرادات وعدد الأجراء: إذا كانت كلها فارغة، يبقى الزر رماديًا؛ وإذا كانت كلها صفرًا، تُرفض الفاتورة. ولا تُحتسب التعهدات خارج الموازنة إلا مع الموازنة. وحين يكون للمهمة مراقب حسابات مشارك، يذكّر بذلك إطار: «الأتعاب المفوترة = الجدول × 1.8 / 2 (قاعدة الهيئة). لا حاجة لإدخال نسبة.»
الفاتورة المنشأة مسودة من نوع مراقبة الحسابات، باسم حريف المهمة، بالدينار. وتحمل سطرًا واحدًا، «Honoraires Commissariat aux Comptes - Exercice …» (أتعاب مراقبة الحسابات - السنة المالية …)، بأداء على القيمة المضافة نسبته 19 %، والخصم من المورد بنسبة 3 %، والطابع الجبائي الذي تفرضه بطاقة الحريف.
المصادقة على الفاتورة وطباعتها ومتابعتها
توجد الفاتورة بعد ذلك في العمليات › وثائق البيع › الفواتير، مع اللسان م.ح (مراقبة الحسابات) للعثور عليها. وتأخذ رقمها وتاريخها عند المصادقة، في تسلسل فاتورة، مثل أي فاتورة في المكتب. ويتبع إرسالها واستخلاصها المسار المعتاد (كتابا العمليات والمالية والصندوق).
يضيف ملف PDF لفاتورة مراقبة الحسابات إطارًا بعنوان «HONORAIRES COMMISSARIAT AUX COMPTES» (أتعاب مراقبة الحسابات): الإحالة إلى جدول الهيئة، وجدول المعايير (بالدينار) مع أتعاب كلٍّ منها، والمجموع. ويطبع أيضًا اسم المكتب ورقم ترسيمه بالهيئة، إذا أُدخلا قبل 02/11/2026: فلا تضبطهما أي شاشة اليوم (الفصل 2).
مثال الهيئة
يقدّم حريف موازنة بقيمة 11 996 ألف دينار، و728 ألفًا من التعهدات خارج الموازنة، و19 869 ألفًا من الإيرادات، و50 أجيرًا.
| المبلغ | |
|---|---|
| الأتعاب على الموازنة (الأساس 12 141 600 DT) | 5 667,806 DT |
| الأتعاب على الإيرادات | 8 648,535 DT |
| الأتعاب على عدد الأجراء | 800,000 DT |
| الأتعاب دون اعتبار الأداءات | 15 116,341 DT |
| الأداء على القيمة المضافة 19 % | + 2 872,105 DT |
| الخصم من المورد 3 % | − 539,653 DT |
| الطابع الجبائي | + 1,000 DT |
| الصافي للدفع | 17 449,793 DT |
في المراقبة المشتركة، تعطي المهمة نفسها 13 604,707 DT دون اعتبار الأداءات لكل مراقب.
فاتورة مراقبة حسابات دون مهمة
تُنشأ فاتورة مراقبة الحسابات أيضًا مباشرة، دون مهمة. في الفاتورة الجديدة، اختر مراقبة الحسابات تحت نوع الفاتورة. ويطلب الإطار معايير جدول هيئة الخبراء المحاسبين الأرقامَ الأربعة نفسها، بآلاف الدنانير، ويعرض أتعاب الجدول التي يحتسبها الخادم. ويعرض تفاصيل الحساب كل شريحة، معيارًا بمعيار.
إذا لم يُدخل أي سطر، يُولَّد سطر الأتعاب تلقائيًا. ويُوضع الخصم بنسبة 3 %، ويبقى قابلًا للتعديل؛ أما الطابع فيتبع بطاقة الحريف ولا يُعدَّل. ولا تُختار المراقبة المشتركة في هذه الشاشة: وحدها الفاتورة المنشأة من مهمة لها مراقبا حسابات تحملها.
تكلفة المهمة وربحيتها
تحمل صفحة المهمة الإطار ميزانية الوقت وتكلفة المهمة (الفصل 4):
- التكلفة الإجمالية المحتسبة: لكل متدخّل، ميزانيته بالأيام مضروبة في التكلفة اليومية الخاصة به في مكتبك؛
- التكلفة التعاقدية: المبلغ دون اعتبار الأداءات للفاتورة المرتبطة بالمهمة.
تُضبط التكلفة اليومية للعضو في الإعدادات › الفريق، في بطاقة العضو؛ ولا تسري إلا على مكتبك. والعضو الذي لا تكلفة يومية له يُحتسب صفرًا.
ولمهمة من النوع أخرى، إضافة إلى ذلك، الشاشة الربحية: الأتعاب دون اعتبار الأداءات، وتكلفة المتدخّلين، والربحية والهامش بالنسبة المئوية، مع التفصيل حسب كل شخص.