
ما تقوم به الوحدة
تمسك وحدة التدقيق مهام مراقبة الحسابات ومهام التدقيق في مكتبك. وتُربط كل مهمة بحريف وبسنة مالية. وتحفظ:
- فريقها: مراقب الحسابات، ومراقب حسابات مشارك إن وُجد، والمدير، ورئيس المهمة، والمتعاونين، مع الميزانية بالأيام للمدير ولرئيس المهمة، وكذلك للمتعاونين في الرقابة الداخلية والتدقيق الجبائي؛
- البيانات المحاسبية للحريف: تُقرأ من ملفه المحاسبي إذا كان مكتبك يمسك محاسبته، أو تُستورد من ملف Excel أو CSV؛
- أوراق العمل: المؤشرات والمؤشرات الفرعية، وعتبة الأهمية النسبية، والمراجعة التحليلية، والمصادقات، والأطراف ذات العلاقة، والمراجعة الجبائية والاجتماعية؛
- استبيان الرقابة الداخلية أو التدقيق الجبائي، مع مراجعة رئيس المهمة والمدير؛
- قيود التدقيق، التي تُسجَّل في محاسبة الحريف وتحمل علامة «تدقيق»؛
- القوائم المالية قبل التدقيق وبعده؛
- وثائق نهاية المهمة: رسالة التأكيدات، والتقرير العام، والتقرير الخاص، ورسالة الإدارة؛
- فاتورة الأتعاب، المحتسبة وفق جدول هيئة الخبراء المحاسبين بالبلاد التونسية (OECT).
مستويات القائمة الثلاثة
تتّسع قائمة فضاء التدقيق كلما تقدّمت في العمل.
| المستوى | ما تراه في القائمة |
|---|---|
| فضاء التدقيق | لوحة القيادة وعملاء التدقيق والهيكل: الأقسام والأقسام الفرعية والأسئلة ومراجعو الحسابات. |
| حريف مختار | لوحة القيادة وعملاء التدقيق والمهام: مهام هذا الحريف. |
| مهمة مفتوحة | المهمة والمعالجة والإعدادات. وفي الأعلى، يُرجعك اسم الحريف إلى عملاء التدقيق. |
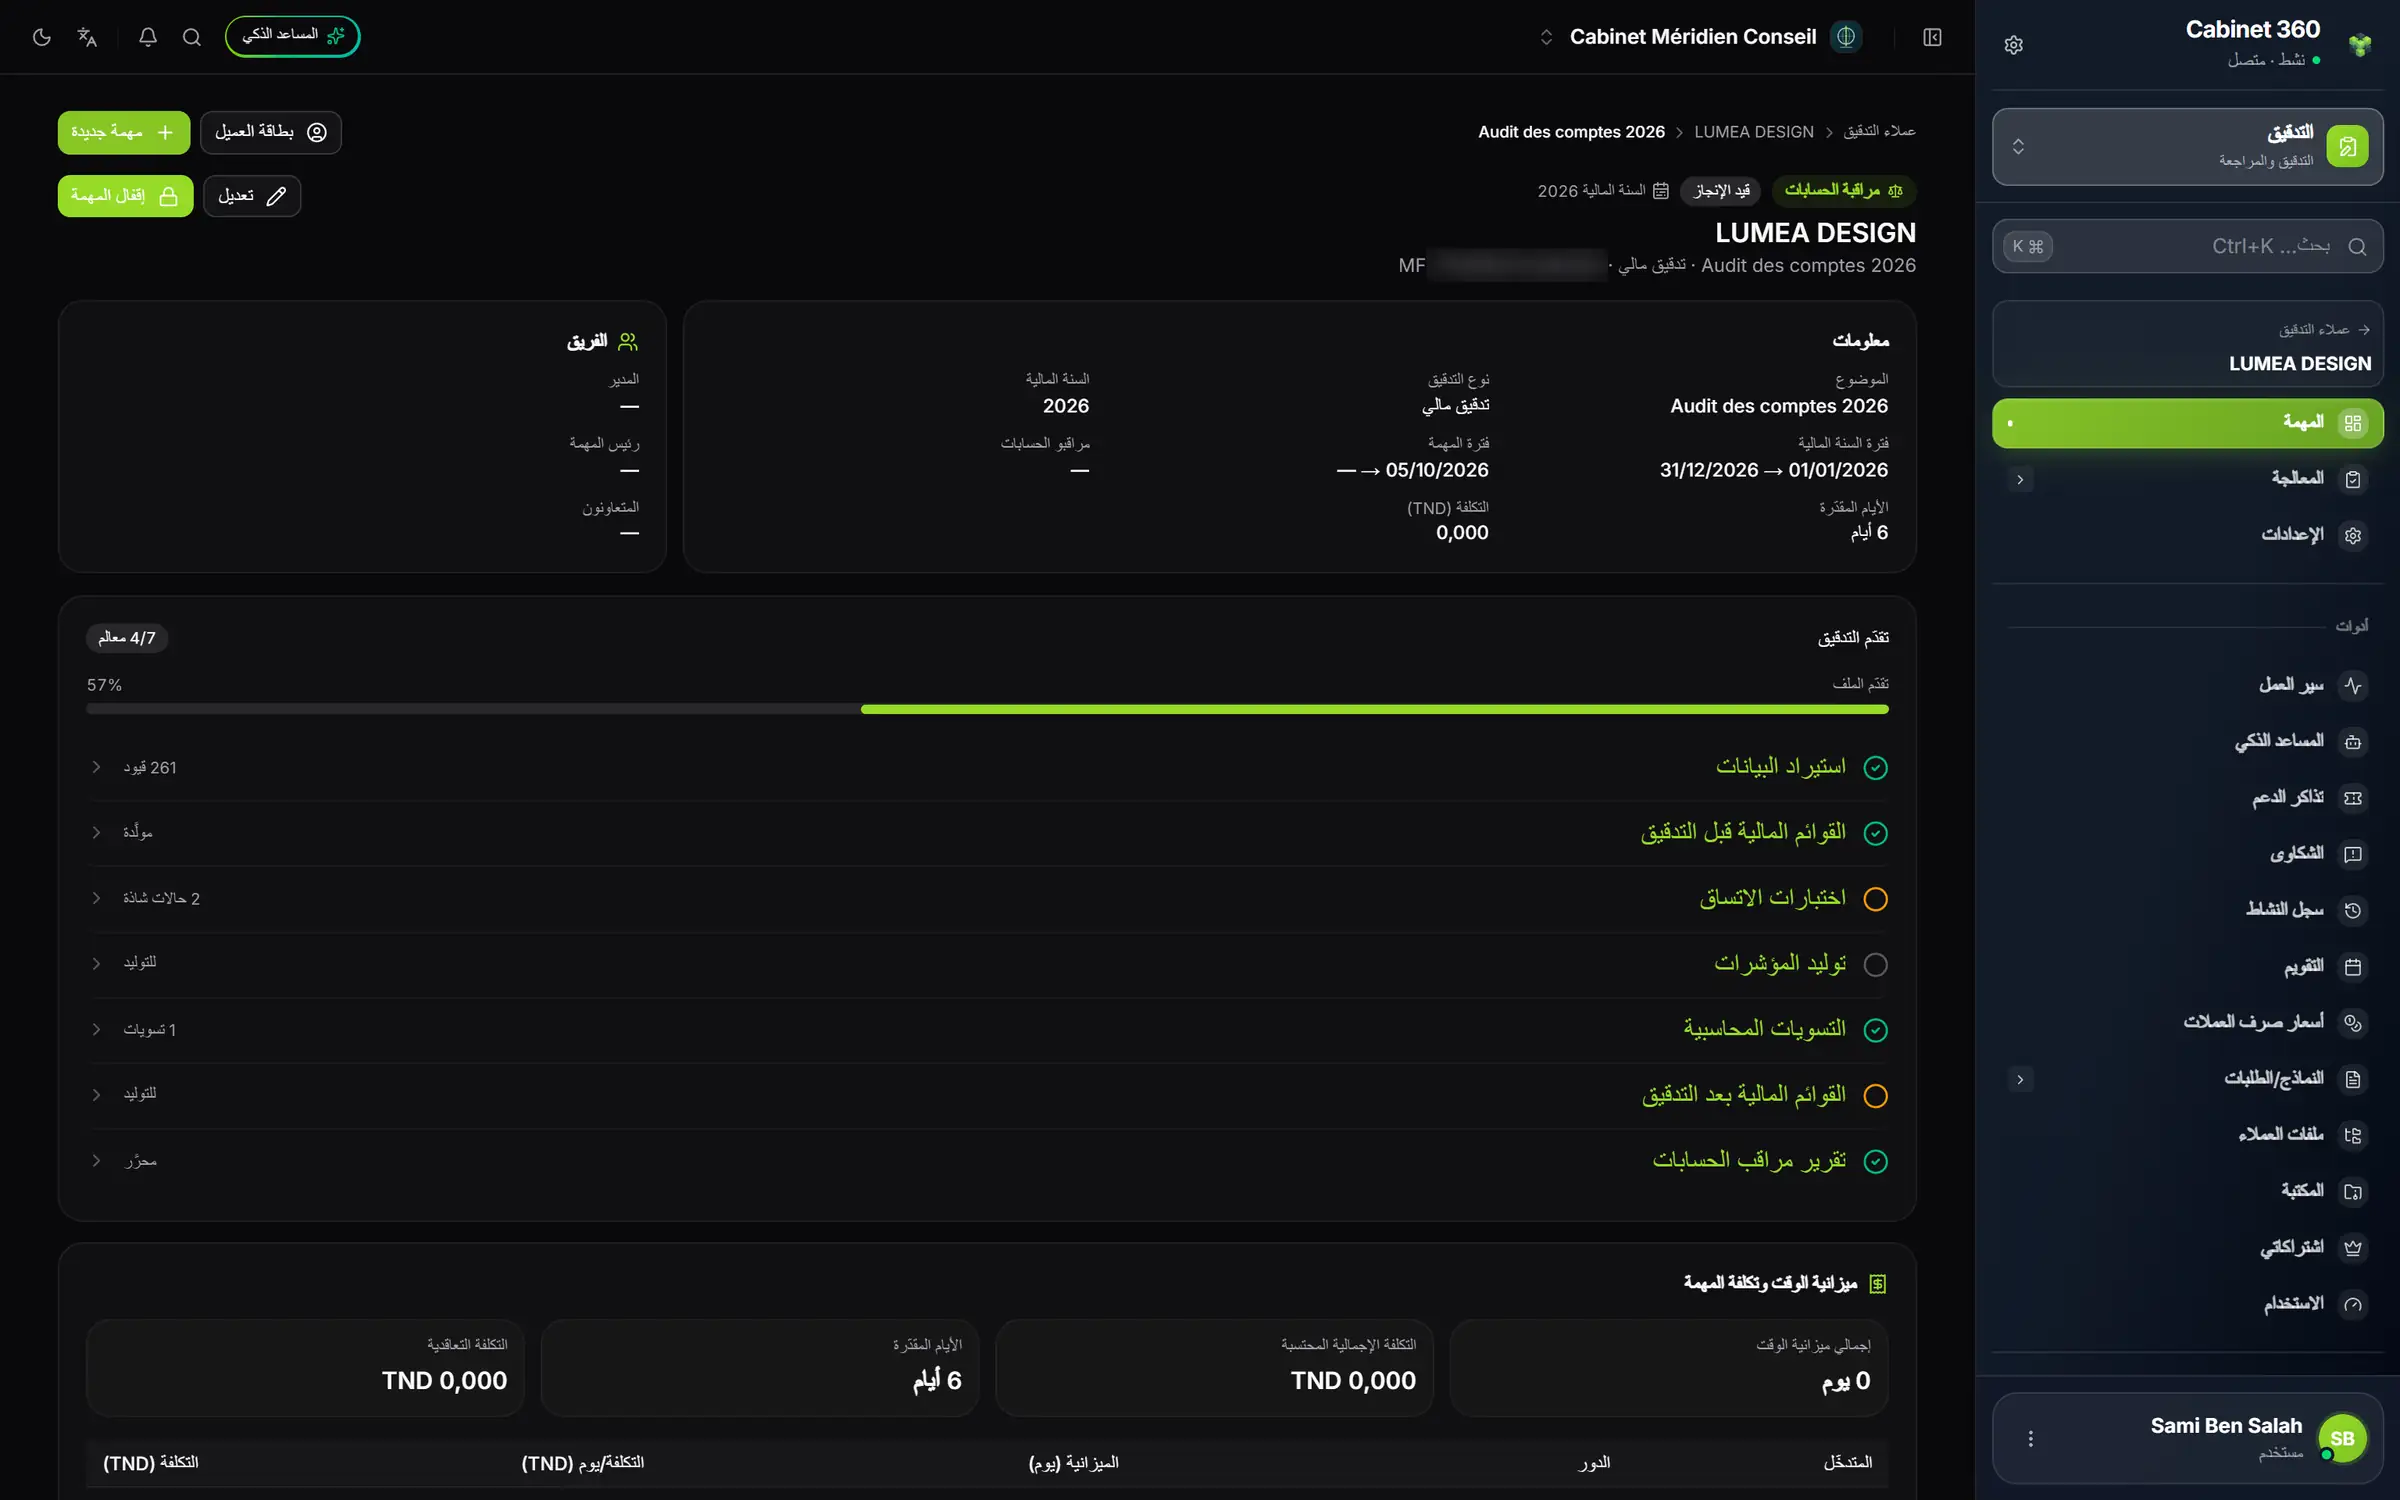
- 1. الحريف: نقرة تُرجعك إلى قائمة عملاء التدقيق.
- 2. المهمة، الصفحة الرئيسية المفتوحة هنا؛ والمعالجة، كل شاشات العمل؛ والإعدادات، بطاقة المهمة.
- 3. تقدّم التدقيق: معلم لكل مرحلة كبرى، يمكن النقر عليه.
- 4. تعديل المهمة، أو إقفال المهمة حين ينتهي الملف.
أربعة أنواع من المهام، وأربع قوائم
يحدّد نوع التدقيق، الذي يُختار عند الإنشاء من بين رقابة داخلية وتدقيق جبائي وتدقيق مالي، قائمةَ المهمة. أما النوع أخرى فلا يُختار من الاستمارة.
| نوع التدقيق | ما تحتويه المعالجة |
|---|---|
| تدقيق مالي | تدقيق الحسابات كاملًا: استيراد البيانات، والقوائم المالية قبل التدقيق، واختبارات الاتساق، والمؤشرات، والتسويات، ومذكرة القيود، والمراجعات، والعتبة، والمصادقات، والقوائم المالية بعد التدقيق، ورسالة التأكيدات، وتقرير مراقب الحسابات، والفوترة. |
| رقابة داخلية | الفريق، واختبارات الرقابة الداخلية (الاستبيان، قسمًا بعد قسم)، وطلب الوثائق، ورسالة الإدارة، والفوترة. |
| تدقيق جبائي | القائمة نفسها التي للرقابة الداخلية، مع استبيان التدقيق الجبائي. |
| أخرى | قائمة مسطّحة تضمّ أغلب شاشات العمل، ومنها الربحية، لكن دون استيراد البيانات، ولا القوائم المالية قبل التدقيق وبعده، ولا مذكرة القيود. |
في الأنواع الثلاثة الأولى، يُضاف القيود قبل التدقيق إلى القائمة حين تكون للحريف الخدمتان تدقيق ومسك الحسابات، وتحتوي محاسبته على قيود للسنة موضوع التدقيق (الفصل 5).
مسار التدقيق المالي
يتّبع التدقيق المالي، في المعالجة، ترتيب العمل:
- استيراد البيانات: تسترجع المخطط المحاسبي للحريف، وأطرافه، ويومياته، وقيوده.
- تكليف الفريق: تعيّن المدير ورئيس المهمة والمتعاونين. واليوم، لا يُحفظ هذا الفريق (الفصل 4).
- القوائم المالية قبل التدقيق واختبارات الاتساق: تقرأ القوائم المالية للحريف كما مسكها، وترصد الاختلالات.
- توليد المؤشرات وتوليد المؤشرات الفرعية: تقسّم التدقيق إلى دورات، وتُسندها إلى الفريق.
- التسويات المحاسبية ومذكرة القيود: تقترح تصحيحاتك، ثم ترحّلها في محاسبة الحريف.
- المراجعة الجبائية والاجتماعية والمراجعة التحليلية وعتبة الأهمية النسبية والمصادقات: تُجري رقاباتك.
- القوائم المالية بعد التدقيق: تقرأ القوائم المالية بعد التصحيح.
- رسالة التأكيدات وتقرير مراقب الحسابات: تحرّر وثائق نهاية المهمة وتطبعها.
- الفوترة: تُنشئ فاتورة الأتعاب وفق جدول الهيئة (OECT).
تتابع صفحة المهمة هذا التقدّم عبر سبعة معالم، من استيراد البيانات إلى تقرير مراقب الحسابات (الفصل 4).
ما تجده في كتب أخرى
| الموضوع | الكتاب |
|---|---|
| محاسبة الحريف: الملف، والسنوات المالية، والقيود، والإقفال | المحاسبة والقوائم المالية |
| الفاتورة وإرسالها واستخلاصها | العمليات والمالية والصندوق |
| تسلسلات الترقيم، والفريق والصلاحيات | إعداد المكتب |