
الشاشات نفسها التي في المحاسبة
تجمع القوائم المالية قبل التدقيق ستًّا من الشاشات السبع في قائمة القوائم المالية بوحدة المحاسبة (وحدها إيضاحات جدول التدفقات النقدية غير موجودة فيها)، مفتوحة على ملف الحريف وعلى السنة المالية للمهمة:
| الشاشة | فيمَ تُستعمل |
|---|---|
| تخصيص ميزان الأطراف | ترتيب حسابات الأطراف في بنود القوائم المالية. |
| تخصيص الميزان العام | ترتيب الحسابات العامة في البنود. |
| تخصيص جدول التدفقات | إعداد جدول التدفقات النقدية. |
| تخصيص الأرصدة الوسيطة | إعداد الأرصدة الوسيطة للتصرف. |
| إيضاحات القوائم المالية | الإيضاحات حول القوائم المالية. |
| إعداد القوائم المالية | القوائم نفسها، مع رقاباتها. |
«قبل التدقيق» يعني: دون القيود التي ترحّلها في مذكرة القيود. وكل ما تبقّى من المحاسبة يُحتسب، بما فيه القطع التي في المسودة. أما العمود N-1 فيحتفظ بقيود التدقيق للسنة المالية السابقة: إنه المقارنة المنشورة.
ما يلزم لرؤيتها
- أن يكون للحريف ملف محاسبي، فيه سنة مالية تُقفل في سنة المهمة. وإلا تقول الشاشة ذلك: «لا يملك الحريف ملفًا محاسبيًا: لا توجد قوائم مالية قبل التدقيق.» أو «لا يحتوي الملف المحاسبي للحريف على سنة …».
- أن يكون للملف نموذج للقوائم المالية، يُختار حسب قطاع الحريف ونوعه.
- أن تكون لك صلاحيات الاطلاع على المحاسبة: الملفات، والقيود، والسنوات المالية.
ما يبقى للمحاسبة
يذكّر سطر في أعلى كل شاشة بأن التخصيصات هي تخصيصات المحاسبة، لكن الحزمة والإيضاحات والكشف الرسمية تبقى لها. لذلك تُخفى أربعة إجراءات تحت التدقيق:
- حفظ القوائم المالية وطباعة الحزمة؛
- إدخال العمود N-1؛
- «Enregistrer les notes» (حفظ الإيضاحات)؛
- «Modifier» (تعديل) الكشف الجبائي، الذي يُقرأ ولا يُغيَّر.
إعداد القوائم قبل التدقيق وتصديرها
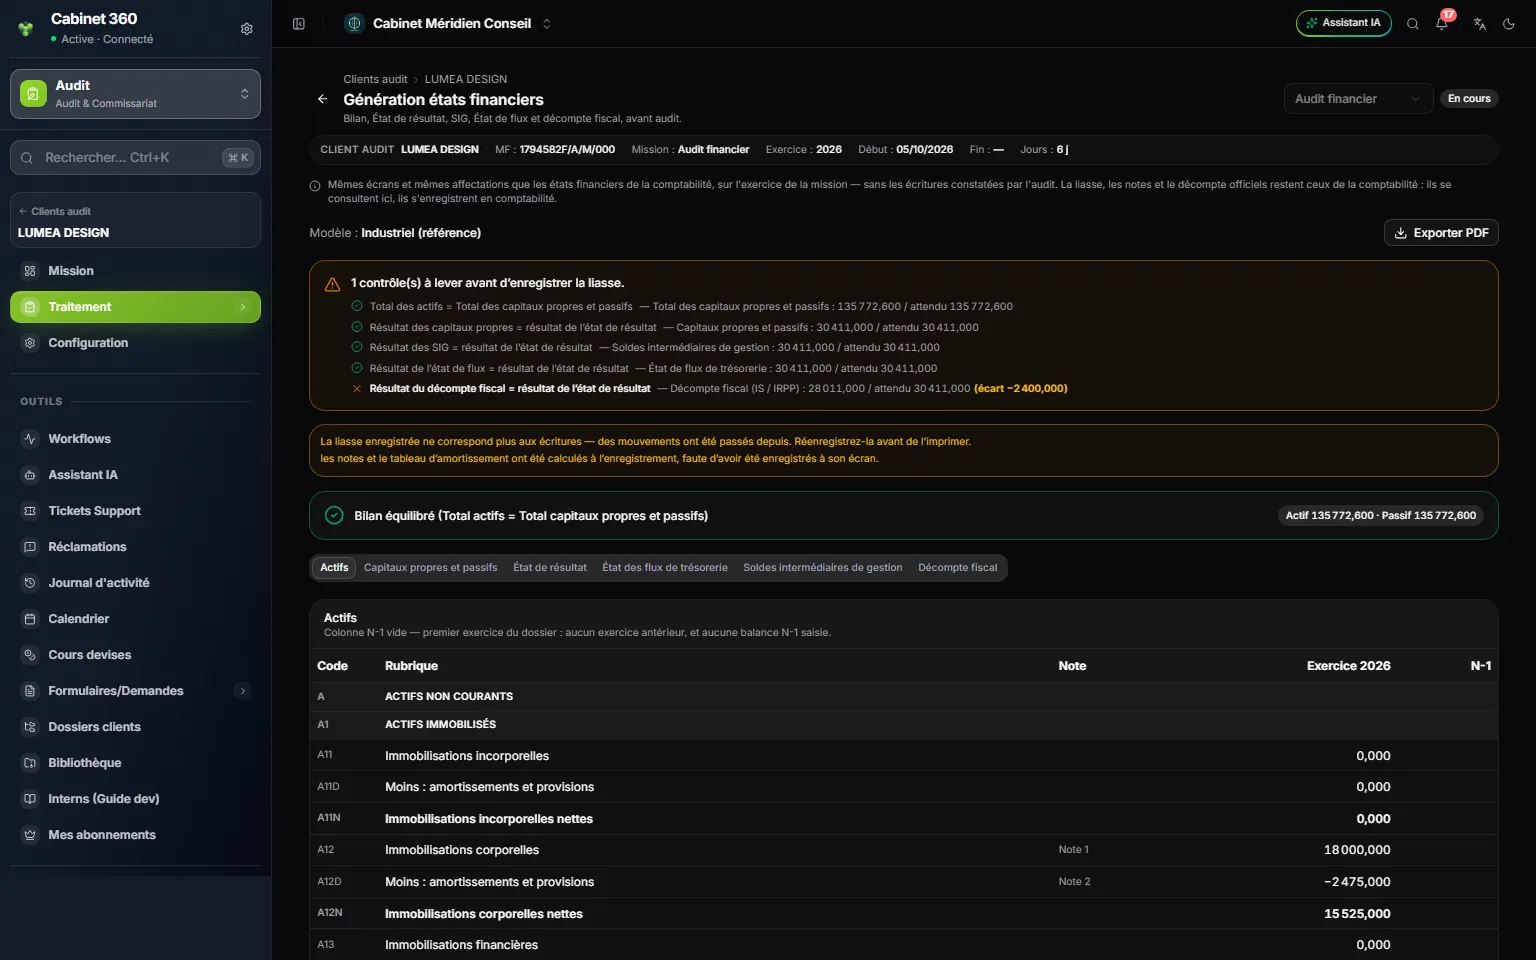
- 1. التذكير: الشاشات نفسها التي في المحاسبة، دون قيود التدقيق.
- 2. تصدير PDF: القوائم قبل التدقيق، في ملف واحد.
- 3. الرقابات: توازن الموازنة، ثم كل نتيجة مقابل نتيجة قائمة النتائج.
- 4. الموازنة المتوازنة: مجموع الأصول يساوي مجموع الأموال الذاتية والخصوم.
- 5. لسان لكل قائمة، من الأصول إلى الكشف الجبائي.
- 6. الأعمدة: السنة المالية للمهمة وN-1، والتغيّر حين يوجد N-1.
تعرض شاشة إعداد القوائم المالية النموذج الخاص بالملف، ثم إطارًا للرقابات، بدقة المليم:
- مجموع الأصول مقابل مجموع الأموال الذاتية والخصوم؛
- نتيجة الأموال الذاتية، ونتيجة الأرصدة الوسيطة للتصرف، ونتيجة جدول التدفقات النقدية، ونتيجة الكشف الجبائي، كلٌّ منها مقابل نتيجة قائمة النتائج؛
- وحسب النموذج، رقابة على التدفقات النقدية.
الرقابة التي لا تنجح تُعلَّم بعلامة خطأ، مع الفارق، أو مع ما ينقص حين تعذّر إجراؤها. وتتبعها ستة ألسنة: الأصول، والأموال الذاتية والخصوم، وقائمة النتائج، وجدول التدفقات النقدية، والأرصدة الوسيطة للتصرف، والكشف الجبائي.
تصدير PDF ينزّل القوائم قبل التدقيق. وإذا لم تكن الموازنة متوازنة، يُنتج زرّ ثانٍ، فرض التصدير، الوثيقةَ رغم ذلك، لمراجعة داخلية.
اختبارات الاتساق
تعيد الاختبارات قراءة أرصدة السنة المالية في محاسبة الحريف: بما فيها قيود التدقيق، وبما فيها القطع التي في المسودة. ولا تقرأ الملفات المستوردة في المهمة.
يضمّ الدليل القياسي 42 اختبارًا. يُحتسب 33 منها على القيود: مزوّد رصيده مدين، أو حساب انتظار غير مرصّد، أو صندوق دائن، أو الاحتياطي القانوني مقابل رأس المال، أو الدفوعات نقدًا بمبلغ 5 000 DT أو أكثر… أما الاختبارات التسعة الأخرى فتعود إلى تقديرك: تخرج دائمًا للتحقق، مع ما يجب النظر فيه.
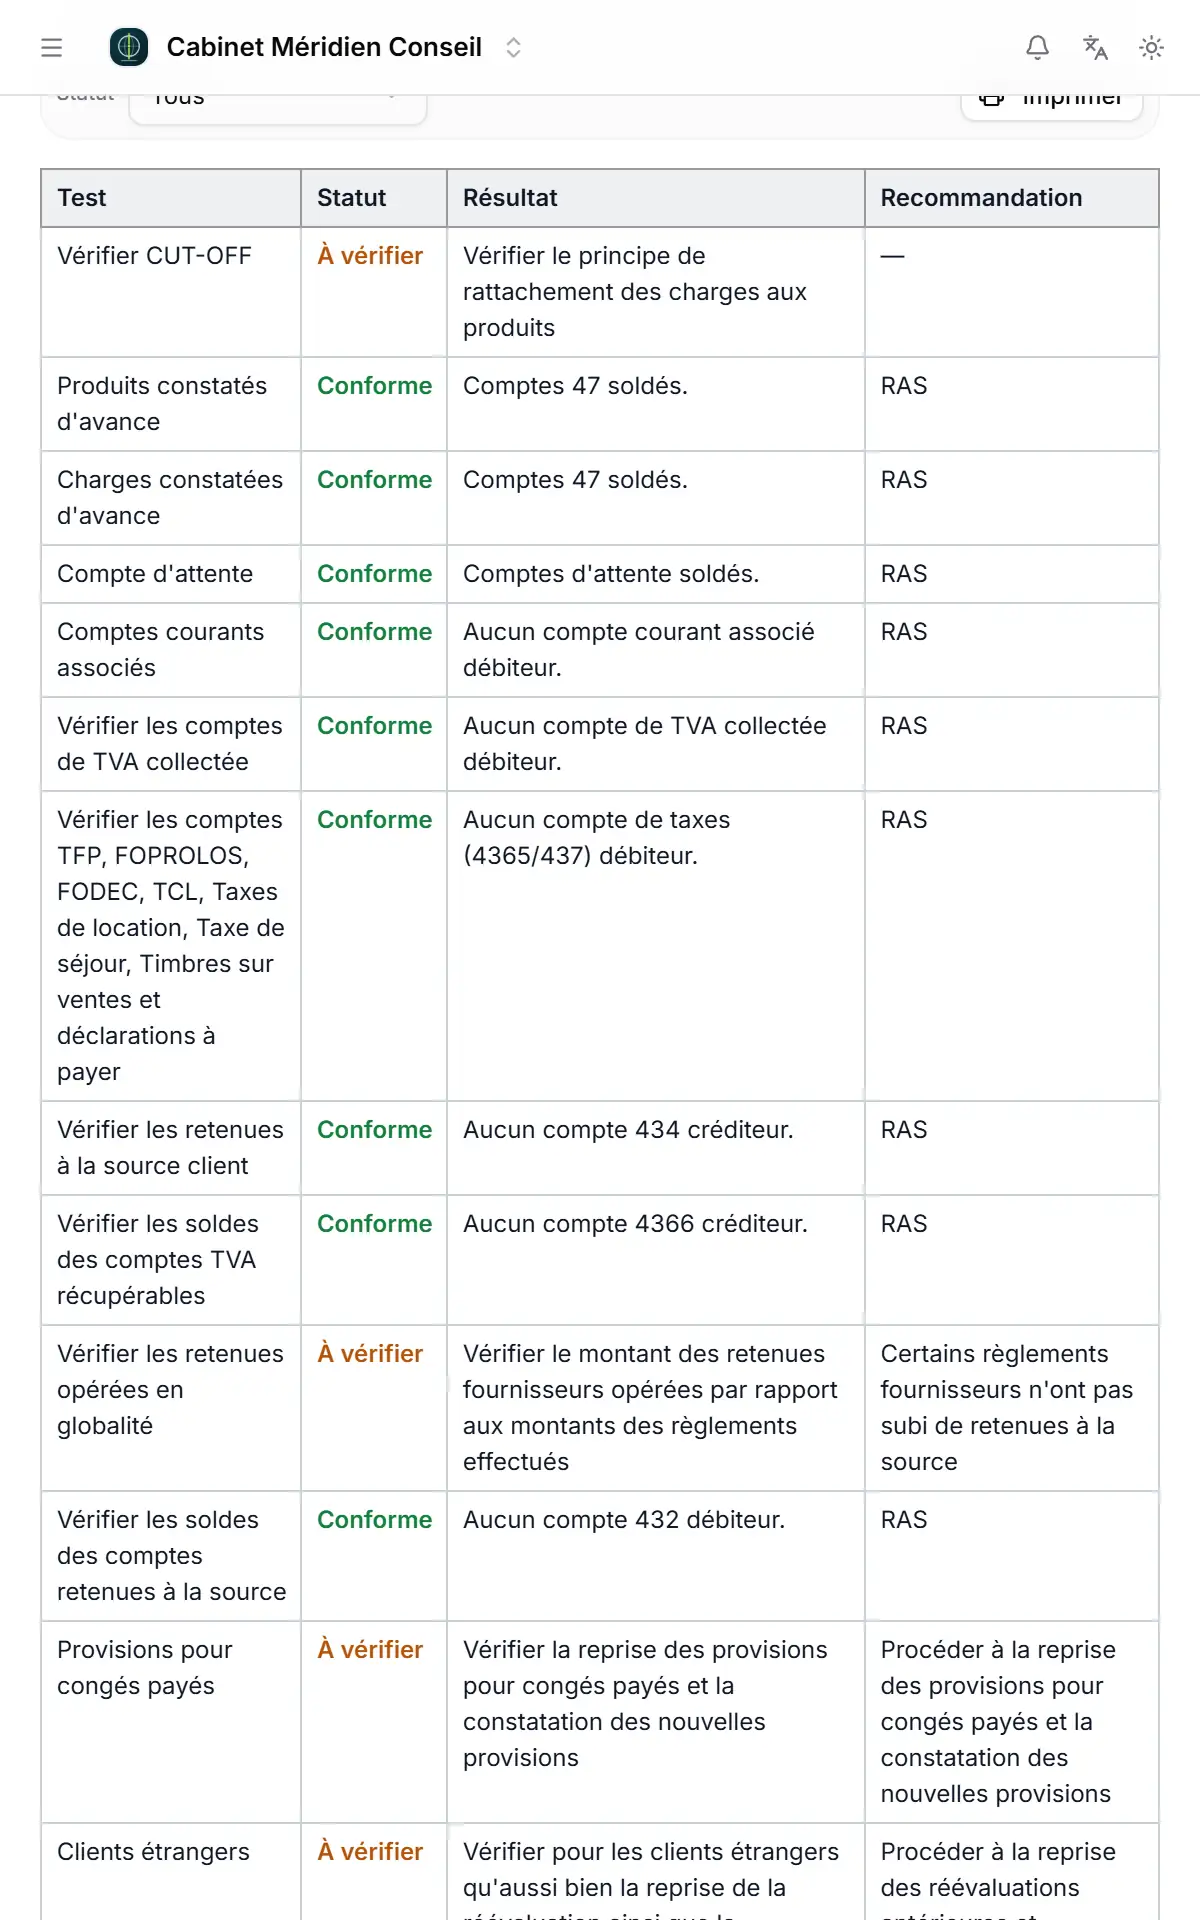
- 1. الحالة: اختلال أو للتحقق أو مطابق.
- 2. للتحقق: اختبار تقديري، أو نقطة لا يحسمها الحساب.
- 3. النتيجة: ما وجده الاختبار في الحسابات.
- 4. التوصية: التصحيح الذي يُقترح على الحريف.
تُفتح الشاشة على ثلاثة عدّادات: اختلالات وللتحقق ومطابقة. ولا يُبقي المرشّح الحالة إلا على واحدة منها. ويعطي الجدول، لكل اختبار، عنوانه وحالته ونتيجته وتوصيته؛ والاختبار المطابق يحمل «RAS» (لا شيء يُذكر).
يقترح طباعة مخرجين: PDF، عبر نافذة الطباعة في المتصفح، وWord، ملف للتنزيل. وتأخذ القائمة المطبوعة الجدول كما هو مرشَّح على الشاشة، تحت اسم المكتب، مع الحريف والسنة المالية وتاريخ الإصدار.
لا يظهر الاختبار المتعلق بالكشوف البنكية المقروءة بالمسح الضوئي (OCR) إلا إذا رُحّلت مثل هذه الكشوف. ومن دونها، يضمّ الجدول 41 سطرًا بدل 42.