
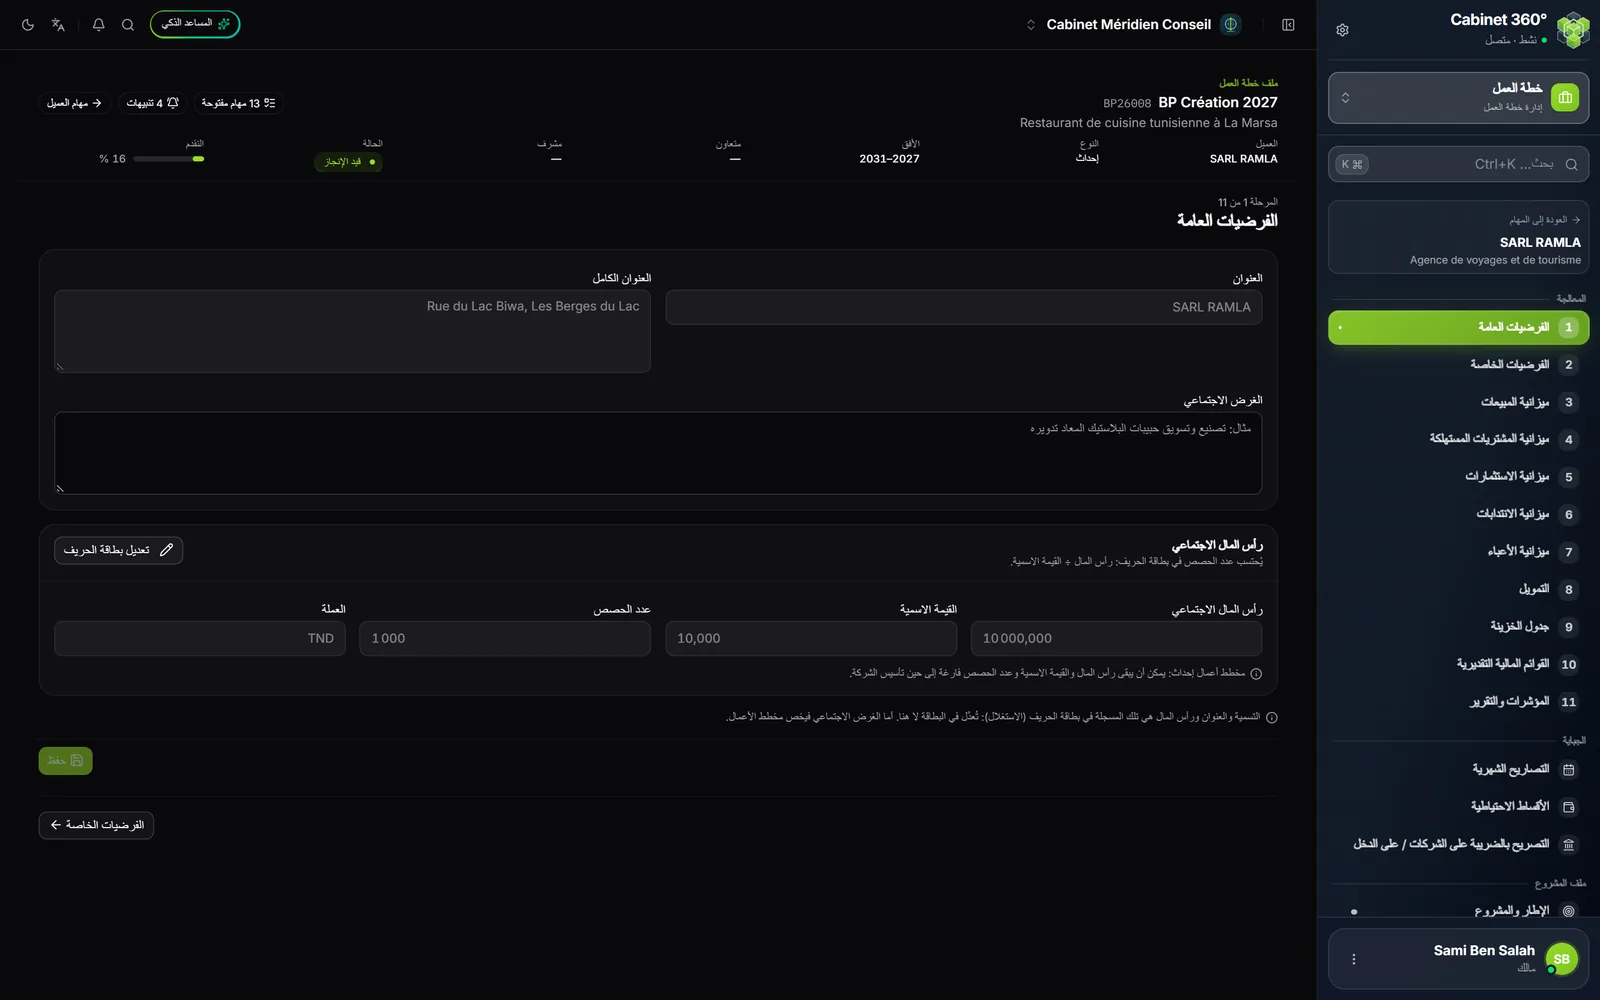
المرحلة 1: الفرضيات العامة
تُفتح هنا المهمة التي أُنشئت للتوّ. تعرض الصفحة شركة المشروع كما تصفها بطاقة العميل: العنوان، العنوان الكامل، رأس المال الاجتماعي، القيمة الاسمية، عدد الحصص والعملة.
هذه الحقول رمادية: تُقرأ من بطاقة العميل عند كل فتح، وتُعدَّل في البطاقة، في الاستغلال. يقود إليها زر تعديل بطاقة الحريف. ويُحتسب فيها عدد الحصص: رأس المال ÷ القيمة الاسمية.
حقل واحد فقط يُدخل هنا: الغرض الاجتماعي، الخاص بخطة العمل. أدخلوه، ثم انقروا على حفظ.
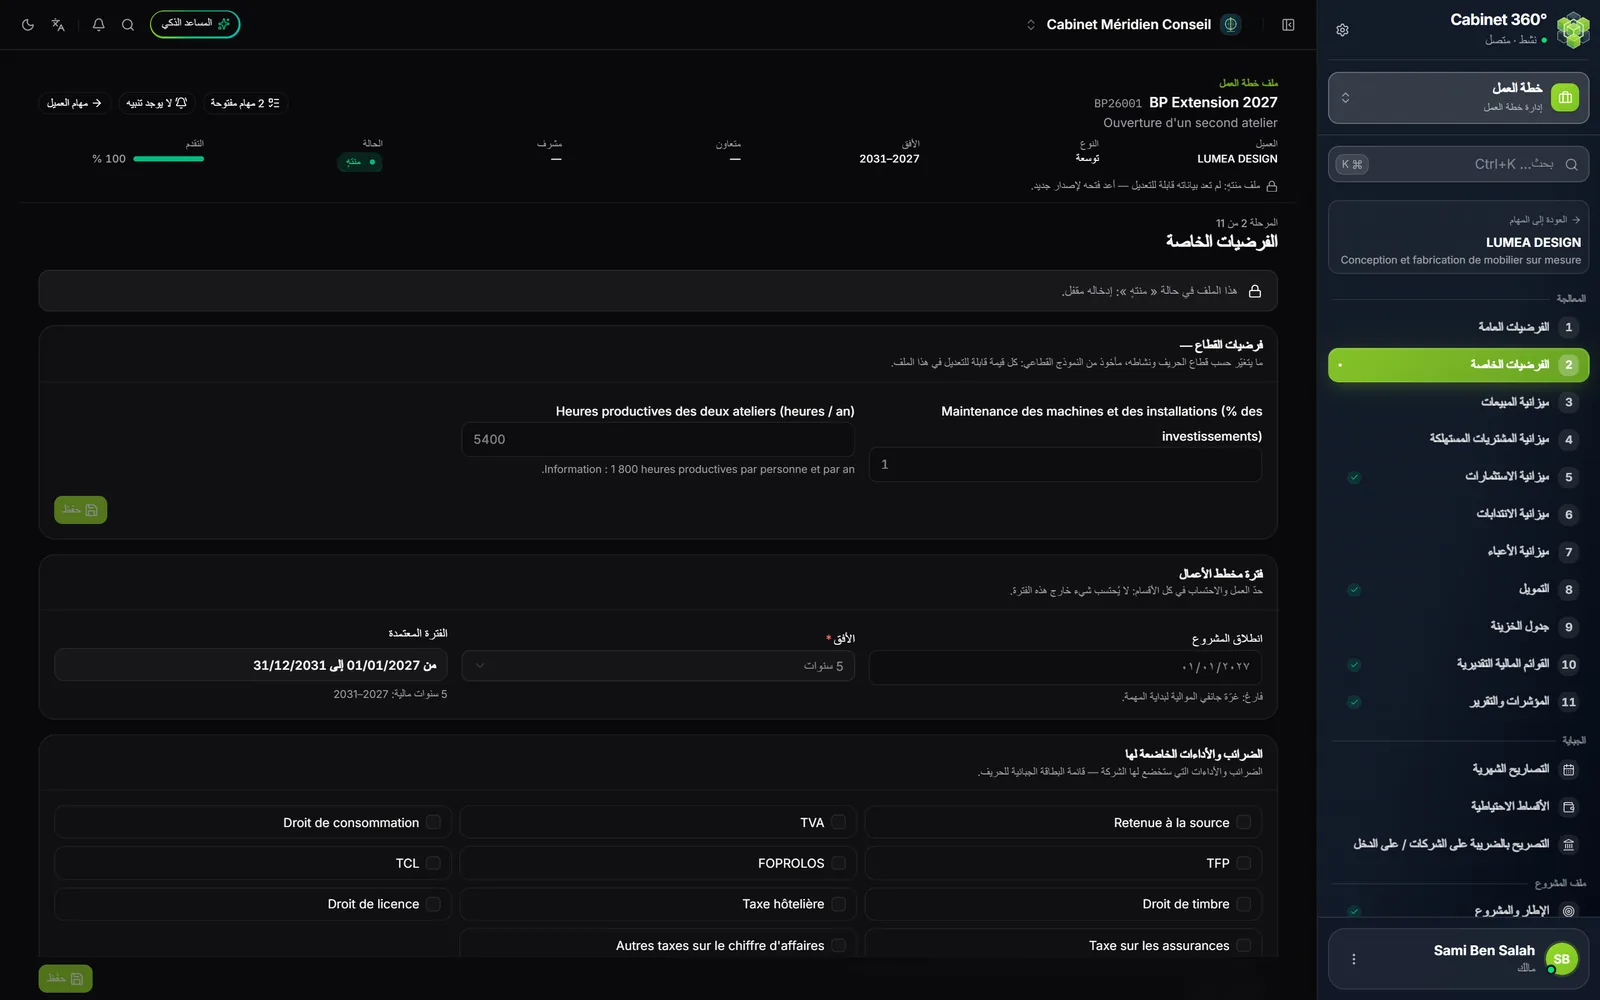
المرحلة 2: الفرضيات الخاصة
تجمع الصفحة ما يخصّ هذه الخطة. وفيها خمس كتل.
فرضيات القطاع. في الأعلى، فرضيات النموذج القطاعي للمهمة: ما يتغيّر حسب القطاع والنشاط. وكل قيمة تُصحَّح لهذه المهمة.
فترة مخطط الأعمال. حدّ الاحتساب كله: لا يُحتسب شيء خارج هذه الفترة.
| الحقل | ما يفعله |
|---|---|
| انطلاق المشروع | تاريخ بداية النشاط. فارغ: غرّة جانفي الموالية لبداية المهمة. |
| الأفق | عدد سنوات الخطة. |
| الفترة المعتمدة | محتسبة: « من 01/01/2027 إلى 31/12/2031 » وعدد السنوات المالية. |
تقصير الأفق يفتح « تقصير الأفق؟ »: والتأكيد يمحو القيم المُدخلة بعد السنة الأخيرة الجديدة، في كل الجداول. وتمديد الأفق بعد ذلك لا يعيدها.
الضرائب والأداءات الخاضعة لها. الضرائب والأداءات التي ستخضع لها الشركة، مؤشَّرة في القائمة نفسها التي في البطاقة الجبائية للعميل. عند الإنشاء، تأخذ المهمة ما هو مؤشَّر في البطاقة الجبائية للعميل. وعدم تأشير أي خانة يعني « لم يُحدَّد بعد »: فتنطبق TFP وFOPROLOS في محاكي الأجور. والقائمة المؤشَّرة لا تطبّق إلا ما تسمّيه. ويصف حقل الامتيازات الجبائية بعبارات واضحة إعفاءً أو منحة.
النسب الاجتماعية. الضمان الاجتماعي للمؤجر وللأجير، وحوادث الشغل، وTFP وFOPROLOS: هي النسب التي تمرّرها ميزانية الانتدابات إلى محاكي الأجور. والخانة الفارغة تأخذ نسبة المحاكي وتكتبها: « فارغ: 17,07 % ». ويُفعَّل التأمين الجماعي بمفتاحه التأمين الجماعي، الذي يفتح نسبتيه، للمؤجر وللأجير.
الضريبة على الشركات. في الأخير، جدول سنة بسنة: نسبة الضريبة على الشركات، والمساهمة الاجتماعية التضامنية، والحد الأدنى للمساهمة الاجتماعية التضامنية، والحد الأدنى للضريبة وأرضيته، وسنوات الإعفاء (1 = معفى)، والأداء على القيمة المضافة القابل للاسترجاع على الاستثمارات (0 لنشاط لا يسترجع الأداء على القيمة المضافة). والخانة الفارغة تعرض بالرمادي القيمة التي ستأخذها.
النماذج القطاعية
يخدم النموذج القطاعي (أو « النموذج » اختصارًا) ما يتغيّر من قطاع إلى آخر: فرضيات خاصة، وميزانية مبيعات، وميزانية مشتريات مستهلكة. يُختار للعميل في ضبط؛ وإلا يقترح البرنامج النموذج الذي يستهدف نشاطه، ثم عائلته، ثم نموذجًا عامًا.
عند الإنشاء، تنسخ المهمة فرضيات نموذجها. ثم تعيش هذه الفرضيات داخل المهمة: النموذج المصحَّح لاحقًا لا يغيّر المهام المفتوحة سابقًا.
يُظهر نموذج المدرسة الابتدائية (École primaire) ما يمكن لنموذج أن يفعله. فهو يحتسب بنفسه رقم معاملات مدرسة انطلاقًا من عدد الأقسام، والتلاميذ في كل قسم، ومعاليم الدراسة، والمطعم، والنوادي، والتسجيل. تمتد السنة الدراسية من شهر العودة إلى شهر النهاية، وتُستنتج منها العطل: لا تُدخلونها.
المرحلة 3: ميزانية المبيعات
تتوقّف الصفحة على نموذج المهمة.
مع نموذج عادي، تعرض توقعات المبيعات: سطر لكل نشاط، بطريقة احتسابه وقيمه سنة بسنة. وهي الأسطر نفسها التي في تبويب المبيعات من الفرضيات المالية (الفصل 14): أدخلوها هنا أو هناك، فهي المعطيات نفسها.
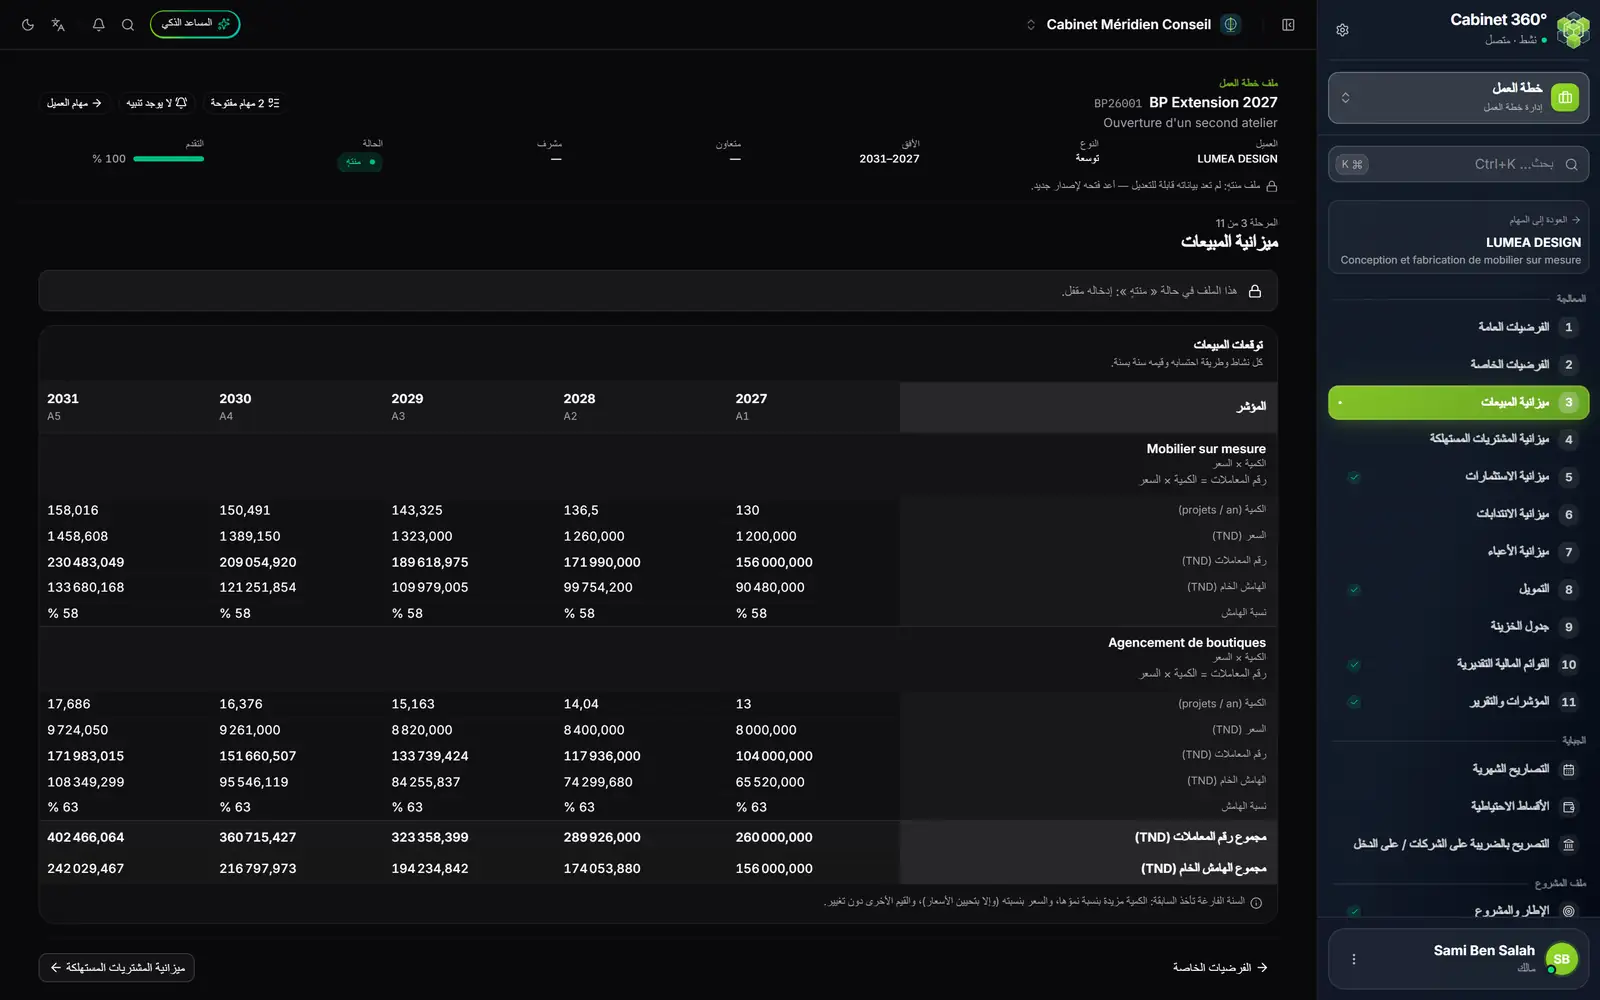
- 1. نشاط: تسميته، وطريقته (« الكمية × السعر ») وصيغته.
- 2. قيمه: الكمية، والسعر، ورقم المعاملات، والهامش الخام، ونسبة الهامش.
- 3. عمود لكل سنة: السنة المدنية ورتبتها، من A1 إلى A5.
- 4. مجاميع رقم المعاملات والهامش الخام.
- 5. قاعدة السنوات الفارغة، مذكورة تحت الجدول.
إضافة سطر مبيعات يفتح سطر مبيعات جديد، في ثلاث كتل:
| الكتلة | الحقول |
|---|---|
| النشاط | التسمية، والمنتج من النظام (اختياري: يملأ التسمية والوحدة والعائلة وسعر A1 المتروكة فارغة)، والعائلة، والوحدة، وطريقة الاحتساب |
| القيم سنة بسنة | القيم التي تطلبها الطريقة، ونمو الكمية (% في السنة)، ونمو السعر (% في السنة)، ونسبة الأداء على المبيعات |
| كلفة المبيعات | بنسبة من رقم المعاملات، أو كلفة الوحدة، سنة بسنة؛ ونسبة الأداء على القيمة المضافة للمشتريات |
طرق الاحتساب:
| الطريقة | الصيغة |
|---|---|
| الكمية × السعر | رقم المعاملات = الكمية × السعر |
| الصناعة — الطاقة | رقم المعاملات = الطاقة × نسبة الاستغلال × المردودية × (1 − الفاقد) × السعر |
| التجارة — عدد الزوار | رقم المعاملات = عدد الزوار × نسبة التحويل × متوسط سلة الشراء |
| الخدمات — الأعوان المفوترون | رقم المعاملات = عدد الأعوان × الأيام المتاحة × نسبة الفوترة × المعدل اليومي |
| مطعم / مقهى — الوجبات | رقم المعاملات = الوجبات في اليوم × أيام الفتح × متوسط الفاتورة |
| النزل — الغرف | رقم المعاملات = الغرف × نسبة الإشغال × أيام الفتح × متوسط سعر الغرفة |
| الفلاحة — المساحة | رقم المعاملات = المساحة × المردود × الدورات × (1 − الخسائر) × السعر |
| البرمجيات كخدمة — الاشتراكات | الإيراد الشهري = الحرفاء النشطون × ARPU؛ رقم المعاملات = 12 × الإيراد الشهري |
| البناء والأشغال العمومية — الحضائر | رقم المعاملات = الحضائر × نسبة التقدّم × القيمة المتوسطة |
| مبلغ سنوي | رقم المعاملات = المبلغ المُدخَل |
السنة الفارغة تأخذ السابقة: الكمية مزيدة بنسبة نموّها، والسعر بنسبته (وإلا بتحيين أسعار البيع)، والقيم الأخرى دون تغيير. أشّروا على الربط بالفرضيات الخاصة لكي تُؤخذ القيمة المتروكة فارغة على طول السطر من فرضية القطاع ذات الدور نفسه (الطاقة، نسبة الإشغال…).
مع نموذج يحتسب مبيعاته، مثل المدرسة الابتدائية، تطلب الصفحة مدخلات الميزانية سنة بسنة (عدد الأقسام)، ثم تعرض عدد التلاميذ (الأقسام، والتلاميذ) ورقم المعاملات الذي يستخرجه منها، بما في ذلك الأشهر النشطة والتسجيل.
المرحلة 4: ميزانية المشتريات المستهلكة
الصفحة للقراءة، لا للإدخال. تعرض كلفة المبيعات، سطرًا بسطر وسنة بسنة، دون أداء، كما يستخرجها الاحتساب من كل سطر مبيعات (نسبة من رقم المعاملات أو كلفة وحدة) أو من النموذج القطاعي. والسطر الذي لا كلفة له لا يظهر فيها.
يعطي عمود أداء المشتريات نسبة الشراء لكل سطر؛ ويعطي السطر الأخير، الأداء على القيمة المضافة القابل للطرح على المشتريات المستهلكة، مبلغه في كل سنة. ويدخل هذا الأداء في جدول الأداء على القيمة المضافة في الجباية › التصاريح الشهرية، في أشهر المبيعات.
يقود زر الإعداد إلى حيث تُضبط الكلفة: تبويب المبيعات في الفرضيات المالية، أو الفرضيات الخاصة لنموذج مثل المدرسة.