
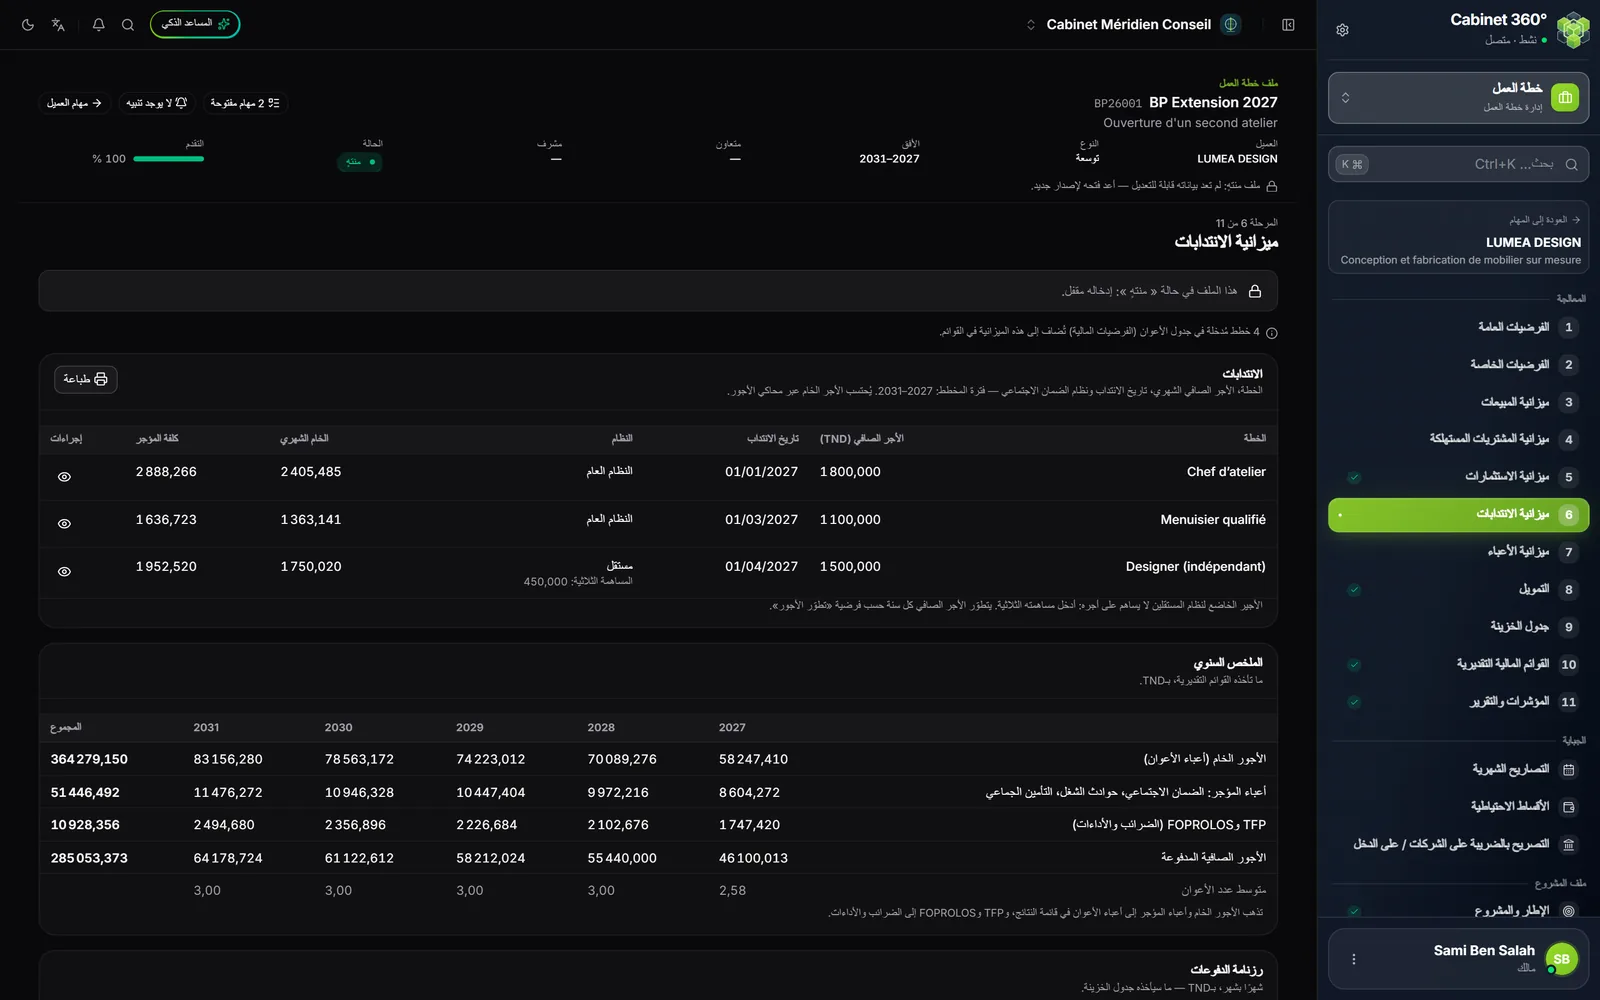
المرحلة 6: ميزانية الانتدابات
يطلب جدول الانتدابات، لكل انتداب: الخطة، والأجر الصافي الشهري، وتاريخ الانتداب والنظام في الضمان الاجتماعي. ويُحتسب الخام بمحاكي الأجور في وحدة الموارد البشرية، بالنسب الاجتماعية للمهمة (المرحلة 2) وبجدول السنة المتوقّعة.
إدخال الجدول
للجدول طوران.
- انقروا على تعديل: تصبح كل الأسطر قابلة للإدخال. والجدول الفارغ يُفتح مباشرة في وضع التعديل.
- انقروا على إضافة سطر لكل خطة.
- أدخلوا الخطة (مثلًا « محاسب »)، والأجر الصافي، وتاريخ الانتداب، واختاروا النظام: النظام العام، كرامة، مستقل أو قانون الشركات الناشئة.
- لـمستقل، أدخلوا المساهمة الثلاثية: إلزامية له، وتُمحى في الأنظمة الأخرى.
- انقروا على حفظ. وإلغاء يتخلّى عن التعديلات.
لا يُرسَل شيء ما دام سطر خاطئًا. ثم تُرسَل الأسطر واحدًا بعد الآخر: وإن رفض الخادم أحدها، يتوقّف الإرسال، ويُكتب سببه تحته، وتبقى الأسطر المرسلة قبله محفوظة.
بعد الحفظ، يعرض كل سطر الخام الشهري وكلفة المؤجر المحتسبين.
| القاعدة | الأثر |
|---|---|
| الصافي هو المعطى | يتطوّر كل سنة، بداية من A2، حسب فرضية « تطوّر الأجور ». ويُعاد احتساب الخام عليه. |
| الشهر في الخطة يُحتسب كاملًا | لا يُقرأ يوم الانتداب: المنتدَب في 20/03 يُحتسب لشهر مارس. |
| انتداب قبل الانطلاق | يُحتسب الأجير منذ الشهر الأول من الخطة. |
| انتداب بعد النهاية | يُرفض عند الحفظ: « تاريخ الانتداب يقع بعد فترة مخطط الأعمال. » يُكتب تحت التاريخ. والسطر المحفوظ الذي لم يعد له أي شهر في الفترة (بعد تقصير الأفق) يحمل « بعد الفترة ». |
معاينة الاحتساب
تفتح أيقونة معاينة الاحتساب في سطرٍ ورقة الاحتساب للخطة: وهي الورقة نفسها التي في محاكي الأجور بوحدة الموارد البشرية، بالاحتساب نفسه. ويقول رأسها النظام، والجدول المطبَّق، وتاريخ الانتداب. وبالنسبة إلى المستقل، تذكّر بأن لا شيء يُقتطع من الأجر، وتعطي المساهمة المُدخلة.
الملخص السنوي
تحت الجدول، يعطي الملخص السنوي، لكل سنة، ما تأخذه القوائم:
| السطر | أين يذهب |
|---|---|
| الأجور الخام (أعباء الأعوان) | أعباء الأعوان في قائمة النتائج |
| أعباء المؤجر: الضمان الاجتماعي، حوادث الشغل، التأمين الجماعي | أعباء الأعوان (مع مساهمة المستقل) |
| TFP وFOPROLOS (الضرائب والأداءات) | الضرائب والأداءات |
| الأجور الصافية المدفوعة | ما يتقاضاه الأجراء |
| متوسط عدد الأعوان | متوسط عدد الأجراء خلال السنة |
رزنامة الدفوعات
تعطي رزنامة الدفوعات، شهرًا بشهر، ما سيأخذه جدول الخزينة:
- خلاص الأجور (الصافي)، في الشهر نفسه؛
- التصاريح الاجتماعية (الضمان الاجتماعي الثلاثي)، في 15 من الشهر الذي يلي الثلاثية؛
- التصاريح الجبائية (الضريبة على الدخل، المساهمة التضامنية، TFP، FOPROLOS)، مع تصريح الشهر الموالي.
وما يقع بعد ديسمبر من السنة الأخيرة يُعطى على حدة: « يبقى للدفع بعد الفترة: … ».
الطباعة
طباعة تُنتج ملف PDF: الإعدادات (12 شهرًا من الأجر، وتطوّر الأجور من A2 إلى السنة الأخيرة)، ثم، لكل خطة، الصافي، وتاريخ الانتداب، وخام شهرها الأول، والنظام، ثم الملخص السنوي.
المرحلة 7: ميزانية الأعباء
تعرض الصفحة جدول الأعباء الخارجية: الكراءات، والأتعاب، والطاقة، والتأمينات… وهو الجدول نفسه الذي في تبويب الأعباء الخارجية من الفرضيات المالية.
- انقروا على إضافة عبء. تُفتح نافذة عبء خارجي جديد.
- أدخلوا التسمية، واختاروا الصنف، وعند الحاجة المزوّد.
- اختاروا الطبيعة، ثم املؤوا الحقول التي تطلبها.
- اختاروا نسبة الأداء على القيمة المضافة (أو دون أداء)، وإن وُجد، الخصم من المورد (%).
- انقروا على حفظ.
ثلاث طبائع:
| الطبيعة | ما تُدخلونه | ما يفعله الاحتساب بها |
|---|---|---|
| دورية (مبلغ دون احتساب الأداء لكل قسط) | المبلغ دون احتساب الأداء لكل قسط، والدورية (شهرية، ثلاثية، سداسية، سنوية)، والزيادة السنوية (%) وتاريخ ذكرى الزيادة | مجموع أقساط السنة. وتُطبَّق الزيادة على كل قسط بداية من تاريخ الذكرى (فارغ: الانطلاق)، ثم كل سنة. |
| قارة (مبلغ سنوي) | المبلغ السنوي، سنة بسنة، ومحيَّن حسب التضخم | السنة الفارغة تأخذ السابقة، مزيدة بالتضخم إن كان العبء محيَّنًا. |
| متغيّر (% من رقم المعاملات) | النسبة (% من رقم المعاملات) | النسبة مطبَّقة على رقم معاملات كل سنة. |
يكون العبء الجديد من طبيعة دورية افتراضيًا: هكذا تصل أغلب الفواتير (كراء شهري، تأمين سنوي).
يُحتسب الخصم من المورد على المبلغ بكل الأداءات: يُدفع للدولة ويُخصم من خلاص المزوّد. والأداء على القيمة المضافة والخصم يسريان على كل عبء، مهما كانت طبيعته. ويظهران في الجباية › التصاريح الشهرية وفي جدول الخزينة.
الأصناف المقترحة: مشتريات غير مخزّنة (ماء، طاقة، لوازم)، والكراءات والأعباء الكرائية، والصيانة والإصلاحات، والتأمينات، والأتعاب، والإشهار والتسويق، والنقل والتنقلات، والاتصالات، والمناولة، والمصاريف البنكية، وغيرها.