
قراءة السجل
السجل هو قائمة كل أصول الملف المحاسبي للمكتب. يعطي كل سطر الرمز والتسمية والصنف والموقع · مخصّص لـ وتاريخ الاقتناء والقيمة الخام والاستهلاكات المتراكمة والقيمة المحاسبية الصافية والحالة والوثيقة المصدر.
- البطاقات في الأعلى تعدّ الأصول في الذمة وفي الخدمة وفي الصيانة وللتفويت وللاستكمال وخرج من الذمة والمخصّصة ودون موقع. والنقر على بطاقة يصفّي القائمة.
- المصافي: الحالة، الصنف، الوثيقة المصدر، الحالة المادية، الموقع (مكان وكل ما يحتويه) والتخصيص. ويقرأ البحث الرمز والتسمية والعلامة والرقم التسلسلي والمزوّد والوثيقة.
- سطر المجاميع في الأسفل يجمع كامل الاختيار لا الصفحة المعروضة فقط. ولا تدخله الأصول الخارجة.
- القائمة ⋯ في السطر: فتح البطاقة، تعديل، السجل التاريخي، تخصيص، نقل (حين يكون للأصل موقع)، ملصق وحذف.
رمز الأصل
يتلقّى كل أصل رمزًا على صيغة IM-AAAA-NNNNNN: سنة الاقتناء ثم رقم يتواصل من سنة إلى أخرى. فقد يلي IM-2025-000041 الرمزُ IM-2026-000042.
- الرقم هو أكبر رقم مُعطى زائد واحد، بما في ذلك الأصول المحذوفة: يبقى رمز الأصل المحذوف على الملصقات والكشوفات المطبوعة، ولا يُستعمل مرّتين أبدًا.
- يعرض النموذج الرمز المتوقّع على أنه معاينة؛ ويُسحب الرمز النهائي عند الحفظ. ولا يتلقّى زميلان ينشئان أصلًا في اللحظة نفسها الرمزَ نفسه أبدًا.
إنشاء أصل
- في السجل، انقروا على أصل ثابت جديد.
- التعريف: التسمية والصنف إلزاميان. يجلب الصنف النسبة والطريقة والحسابات. وأضيفوا إن شئتم الصنف الفرعي والعلامة والطراز والرقم التسلسلي والرقم الداخلي (الرمز القديم في جدول، رقم الحظيرة) والحالة المادية والوصف.
- الوثيقة المصدر: اختاروا مصدر الأصل (انظروا الجدول أدناه).
- الاقتناء: تاريخ الاقتناء (لا في المستقبل أبدًا)، وتاريخ الاستلام، وتاريخ دخول الخدمة (لا قبل الاستلام أبدًا)، ونهاية الضمان، والمتعاون الذي استلمه، وموقع الاستلام. ودون فاتورة، أدخلوا أيضًا سعر الشراء دون أداءات ونسبة الأداء على القيمة المضافة والمصاريف.
- الاستهلاك: نسبة الاستهلاك (%) والطريقة تأتيان من الصنف. لا تغيّروهما إلا لهذا الأصل بعينه. ويُستعمل عدد الأصول للأسطر ذات الوحدات المتعدّدة.
- راجعوا الملخّص بجانب النموذج (الرمز المتوقّع، القيمة الخام)، ثم انقروا على حفظ. تُفتح بطاقة الأصل (أو السجل حين تُنشأ عدّة أصول).
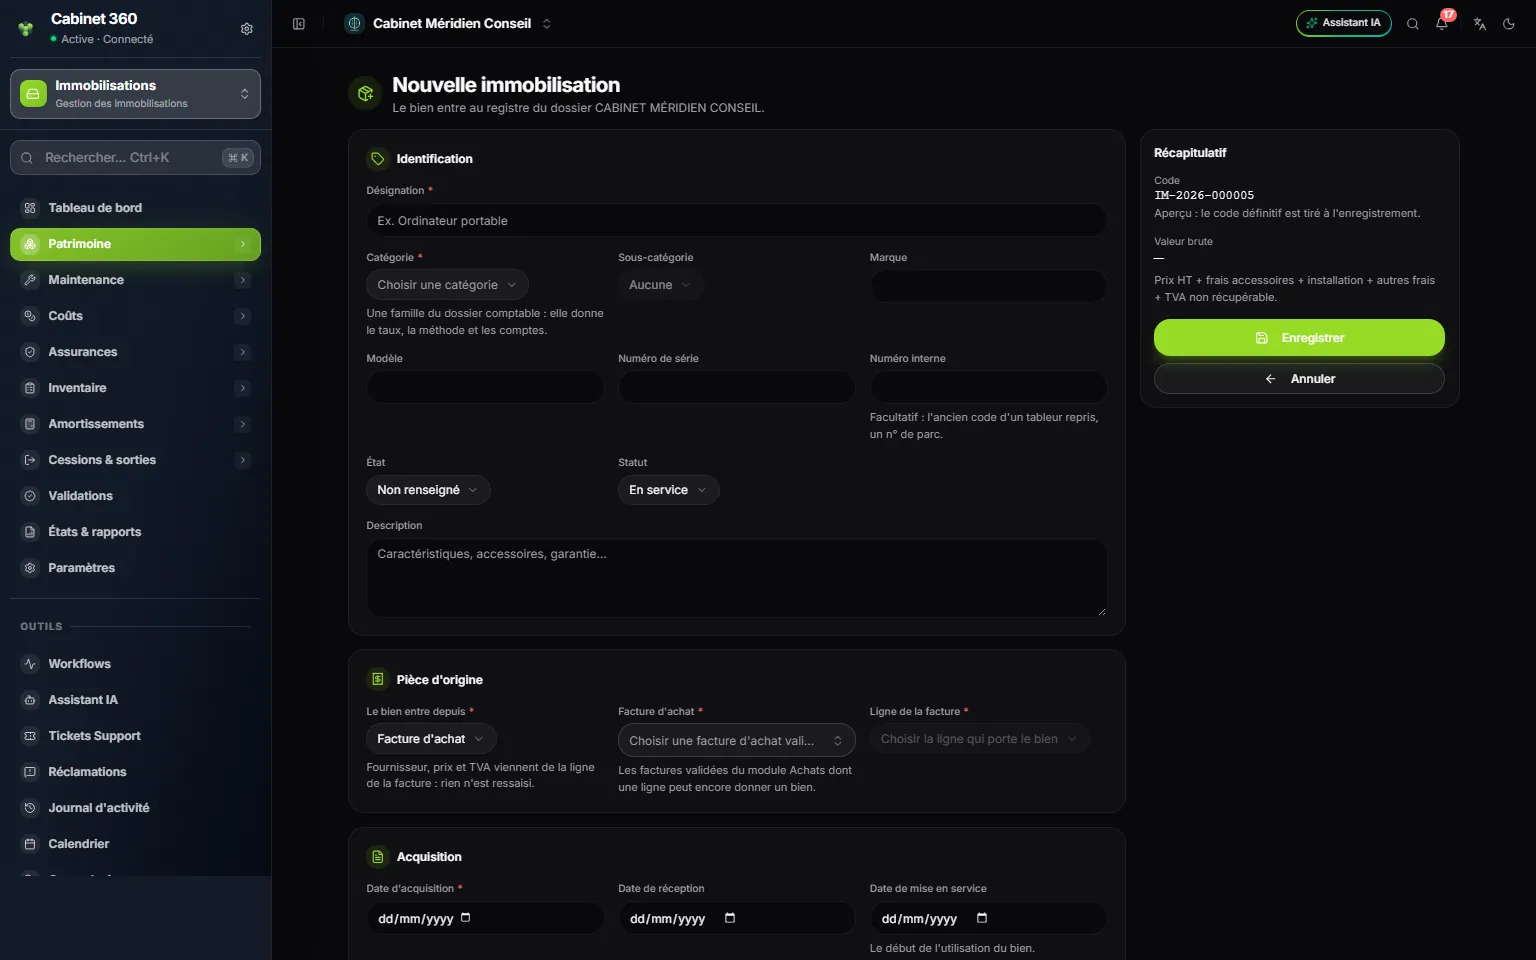
- 1. التعريف: التسمية والصنف إلزاميان.
- 2. الصنف صنفٌ من الملف المحاسبي: يجلب النسبة والطريقة والحسابات.
- 3. مصدر الأصل: فاتورة شراء أو عقد إيجار مالي أو عقد اقتناء أو وثيقة أخرى.
- 4. فاتورة الشراء: الفواتير المصادق عليها فقط التي يمكن لأحد أسطرها أن يعطي أصلًا.
- 5. الرمز المتوقّع، معاينة؛ ويُسحب النهائي عند الحفظ.
- 6. القيمة الخام تُحسب كلما أدخلتم.
الوثائق المصدر الأربع
| مصدر الأصل | ما تختارونه | ما يأتي وحده |
|---|---|---|
| فاتورة شراء | فاتورة شراء مصادق عليها من وحدة المشتريات، ثم السطر الذي يحمل الأصل | المزوّد والسعر دون أداءات والأداء على القيمة المضافة للسطر، بالدينار بسعر صرف الفاتورة. وتظهر للقراءة فقط. |
| عقد إيجار مالي | عقد من نوع « إيجار مالي » في المالية › القروض | المزوّد: وهو المؤجّر. |
| عقد اقتناء | مرجع الوثيقة (إلزامي): عقد موثّق، هبة، مساهمة | لا شيء: تختارون المزوّد عند الحاجة. |
| وثيقة أخرى | مرجع الوثيقة (إلزامي): ما لا يحمله IntegraSys، فاتورة أقدم | لا شيء: تختارون المزوّد عند الحاجة. |
القيمة الخام
القيمة الخام هي ما كلّفه الأصل ليدخل المكتب:
القيمة الخام = السعر دون أداءات + المصاريف الملحقة + مصاريف التركيب + المصاريف الأخرى + الأداء على القيمة المضافة غير القابل للاسترجاع
- مصاريف ملحقة: البطاقة الرمادية، معاليم العقد، الأتعاب. مصاريف أخرى مُدمجة: النقل، الديوانة، التركيب.
- أداء قابل للاسترجاع: نعم — خارج القيمة الخام لحاسوب، يُطرح أداؤه ولا يدخل الكلفة. لا — مُدمج في القيمة الخام لسيارة سياحية، لا يُسترجع أداؤها فيصبح كلفة اقتناء.
| مثال | السعر دون أداءات | الأداء | قابل للاسترجاع | القيمة الخام |
|---|---|---|---|---|
| حاسوب محمول | 2 450,000 | 19 %: 465,500 | نعم | 2 450,000 د.ت |
| سيارة سياحية | 60 000,000 | 19 %: 11 400,000 | لا | 71 400,000 د.ت |
تُختار نسبة الأداء من النسب السارية في تاريخ الاقتناء. ويحتفظ الأصل المأخوذ من فاتورة بنسبة سطره. وتُرفض كلفة اقتناء منعدمة.
سطر فاتورة واحد، عدّة أصول
السطر « 4 حواسيب محمولة » يعطي أربعة أصول، لكلّ منها رمزه وبطاقته وملصقه. تعرض قائمة الأسطر ما بقي للسحب (« 4 أصول متبقية »)؛ أدخلوه في عدد الأصول (1 افتراضيًّا، 50 على الأكثر في كل حفظ)، فيصبح الزرّ حفظ الأصول الـ4.
- لا يعطي السطر أبدًا أصولًا أكثر من كميّته. والأصل المحذوف يعيد مكانه.
- الكمية غير الصحيحة (« 1,5 خدمة جزافية ») لا تعطي إلا أصلًا واحدًا.
- يُقسَم السعر، ويمتصّ الأصل الأخير الفارق الناتج عن التقريب: سطر بـ 10,000 د.ت مقسوم على ثلاثة أصول يعطي 3,333 + 3,333 + 3,334. ومجموع الأصول يساوي السطر دائمًا.
- الكل أو لا شيء: إن رُفض أحد الأصول فلا يُنشأ أيّ منها.
استرجاع سجلّ ممسوك سابقًا
كان ملفّكم المحاسبي يحمل أصولًا ثابتة قبل الوحدة (مُدخلة يدويًّا أو مستوردة)؟ تظهر في السجل للاستكمال: لا بطاقة لها بعد.
- في أعلى السجل، انقروا على استرجاع … من الملف.
- أكّدوا: يتلقّى كل أصل ثابت بطاقته، في الخدمة، برمزه، داخلًا الخدمة يوم اقتنائه.
- أكملوا بعد ذلك كل بطاقة (العلامة، الرقم التسلسلي، الوثيقة المصدر، الموقع): وتُنشأ بطاقة الأصل الذي لا بطاقة له أيضًا عند أوّل تعديل له.