
صفحة الأعمال
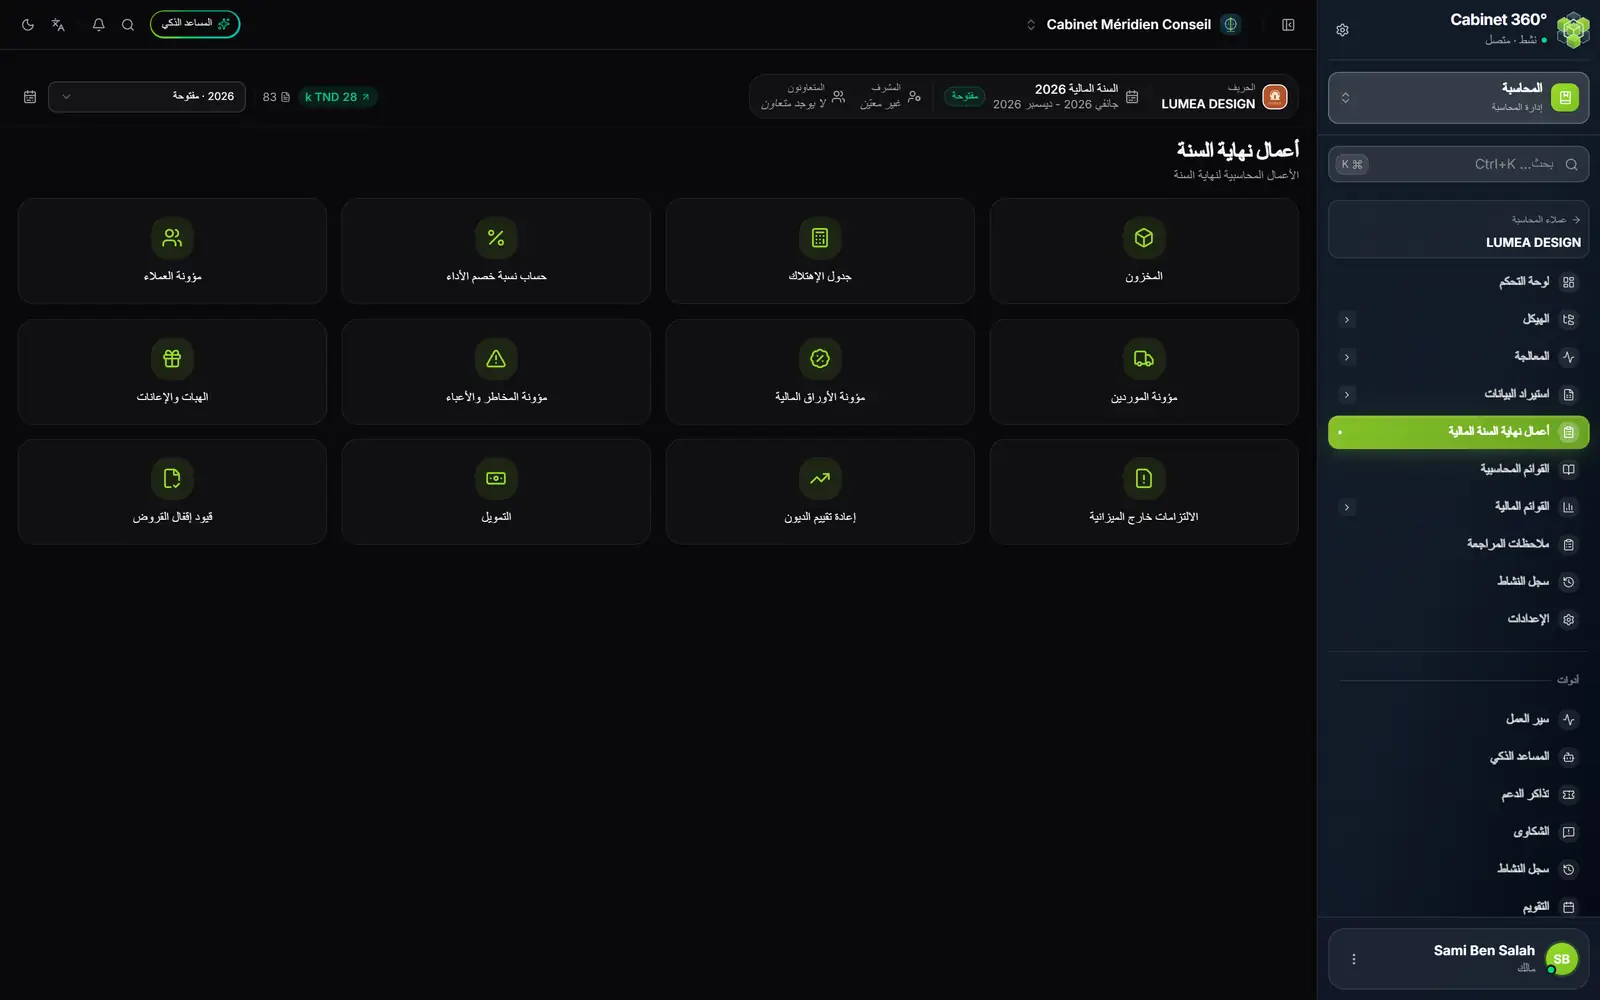
- 1. المخزون: الجرد وقيد المخزون النهائي.
- 2. جدول الإهتلاك: مخصصات السنة المالية، حسب الأصل وحسب العائلة.
- 3. حساب نسبة خصم الأداء: تسوية الأداء على الأصول الثابتة.
- 4. المؤونات: الحرفاء، والموردون، والأوراق المالية، والمخاطر والأعباء.
- 5. الهبات والإعانات.
- 6. الالتزامات خارج الميزانية: القائمة، دون قيد.
- 7. إعادة تقييم الديون: الأرصدة بالعملة بسعر الإقفال.
- 8. التمويل وقيود إقفال القروض: قروض الحريف.
تتبع كل الأعمال القواعد نفسها:
- تخصّ السنة المالية المختارة في شريط الملف؛
- يقترح توليد القيد يومية عمليات مختلفة («تلقائي (OD)»: أول يومية من نوع Général (عام) في الملف، غير معلَّقة). والتاريخ المتروك فارغًا يساوي نهاية السنة المالية، إلا للمخزون، المؤرَّخ بيوم الجرد؛ ويؤرَّخ قيدا نسبة خصم الأداء وإقفال القروض دائمًا بآخر يوم؛
- يُصادَق على القيد المولَّد فورًا، مع مراقبات أي إدخال؛
- لا يولّد كل سطر عمل قيده إلا مرة واحدة: يُرفض التوليد الثاني، وتسمّي الرسالة القيد المرحَّل سابقًا؛
- تُطبع كل قائمة بصيغة PDF أو Excel، مع سطر مجموع.
المخزون
تسجّل شاشة المخزون - الجرد عمليات العدّ للسنة المالية، مستودعًا بمستودع.
- انقر على جرد جديد. اختر المستودع وتاريخ الجرد.
- لكل مادة: المرجع، والتسمية، والطبيعة (مواد أولية، منتجات تامة، بضائع…)، والكمية والتكلفة الوسطى. وتُحتسب القيمة (الكمية × التكلفة الوسطى). وعند الحاجة، مخصص المؤونة والاسترجاع: تساوي القيمة المحاسبية الصافية القيمة ناقص المؤونة. واستيراد يستأنف جردًا من النموذج.
- في قائمة السطر، توليد القيد: اختر حساب التغير (دائن) وحساب المخزون الافتراضي (مدين)، وعند الحاجة حساب مخزون لكل طبيعة.
يُجمع المخزون حسب الطبيعة: سطر مدين لكل طبيعة، وسطر دائن واحد على حساب التغيّر، مؤرَّخ بيوم الجرد. وللمؤونة وللاسترجاع قيد خاص بكل منهما.
التثبيتات واستهلاكاتها
العائلات والبطاقات
شاشتان من الهيكل تُعدّان الاستهلاكات:
- عائلات التثبيتات: لكل عائلة نسبة الإهتلاك (%)، وطريقة الحساب (خطي أو متناقص)، والباب الخاص بها، وحساباها (حساب التثبيتات، حساب الإهتلاكات). والعائلات الافتراضية تحمّل القائمة المرجعية للمنصّة؛ ونسخ ينسخ عائلات ملف آخر.
- التثبيتات: بطاقة لكل أصل، بـالرمز، والعائلة (التي تقترح النسبة والطريقة)، والتسمية، وتاريخ الاقتناء، والقيمة الخام، والإهتلاك السابق، والحسابات، والأداء، وعند حلول الأوان، تاريخ التفويت وثمن التفويت. وتعرض خطة الإهتلاك خطته على كامل مدته.
تنشأ معظم البطاقات عند إدخال الفاتورة: انظر الفصل 4، «التثبيتات المنشأة عند الإدخال».
جدول الإهتلاك للسنة المالية
تُحتسب خطة البطاقة بسنوات كاملة؛ أما جدول السنة المالية فيُحتسب باليوم: الأصل المشترى في 15/12 لا يحمل اثني عشر شهرًا من المخصص. ويأتي الإهتلاك الافتتاحي من الجدول المصادق عليه في السنة الماضية، أو من البطاقة.
- انقر على إنشاء: يُحتسب الجدول مسودةً.
- تحقّق منه: حسب الأصل، القيم الأصلية (N-1، الاقتناءات، التفويتات، N)، والاستهلاكات (N-1، المخصص، N) والقيم المحاسبية الصافية؛ ثم الجدول التلخيصي حسب العائلة.
- انقر على تأكيد: يُجمَّد الجدول. وإعادة الفتح يعيده مسودةً ما دام لم يُرسَّم.
- انقر على ترسيم محاسبي: زوج أسطر لكل عائلة، المدين حساب المخصص، والدائن حساب الاستهلاك الخاص بالعائلة.
- طباعة، بعد تأكيد الجدول: ملخص حسب العائلة، أو تفصيل حسب الأصل أو الكل، بصيغة PDF أو Word أو Excel.
للأصل المفوَّت فيه، يتوقّف المخصص في تاريخ التفويت، وتظهر نتيجة التفويت (الثمن ناقص القيمة المحاسبية الصافية) بالأخضر أو بالأحمر. واستيراد جدول استهلاك يستأنف جدول برمجية أخرى: يصبح كل سطر بطاقة، بعد سلسلتين من المراقبات، ويُعاد توليد الجدول مسودةً للتحقق.
نسبة خصم الأداء
لحريف خاضع جزئيًا للأداء على القيمة المضافة (يُضبط على بطاقته الجبائية)، تقارن الشاشة نسبة الخصم للسنة المالية بنسبة السنة السابقة. وتأتي النسب من وحدة الجباية؛ وإن غابت، تحتسبها الشاشة من مبيعات الملف وتقول ذلك. وإن بلغ الفارق 5 نقاط، يُسوّى الأداء على الأصول الثابتة المشتراة خلال السنة: تسوية ترحّل قيدًا، مؤرَّخًا بنهاية السنة المالية، يعدّل كل أصل وحساب أدائه. وتحت 5 نقاط: «تغير أقل من 5 نقاط: لا تسوية.»
المؤونات
أربع بطاقات، وشاشة واحدة: مؤونة العملاء (حسب الحريف، على الدين)، ومؤونة الموردين (حسب المزوّد، على الدين)، ومؤونة الأوراق المالية (حسب الورقة، على كلفتها) ومؤونة المخاطر والأعباء (حسب الطبيعة).
- يحمل كل سطر الأساس، ومؤونة N، ومؤونة N-1 (المأخوذة من السنة الماضية) واسترجاع.
- ترحيل السنة السابقة ينسخ أسطر السنة الماضية التي ما زالت ناقصة، دون محو أي شيء.
- توليد القيد، في اتجاه مخصص (المدين 68x، والدائن المؤونة) أو استرجاع (المدين المؤونة، والدائن 78x). والمبلغ المقترح هو تغيّر السنة.
الهبات والإعانات، والالتزامات، وإعادة التقييم
- الهبات والإعانات: سطر لكل هيئة، بمبلغه. ويختار القيد حسابيه: الإعانة المقبوضة في الجانب الدائن لحساب 74x، والهبة المدفوعة في الجانب المدين لحساب 6x. ويؤرَّخ بنهاية السنة المالية.
- الالتزامات خارج الميزانية: الكفالات، والضمانات، والضمانات الاحتياطية، والرهون، مع الطرف، ورقم الوثيقة، والمبلغ وتاريخ الاستحقاق. قائمة للإيضاحات: دون أي قيد.
- إعادة تقييم الديون: للدين أو الالتزام بالعملة، المبلغ بالعملة، والسعر الأصلي وسعر الإقفال. ويظهر الفرق (محسوب) بالأخضر أو بالأحمر؛ ويرحّله القيد على الحسابين اللذين تختارهما.
التمويل وقيود إقفال القروض
التمويل هو تسيير قروض الحريف: كل قرض، ومُقرضه (مزوّد من حسابات الأطراف)، وبنكه، وجدول أقساطه ومتابعة الأقساط. ويحمل كل قرض حسابات اقتراضه (لأكثر من سنة 16…، ولأقل من سنة 505…)؛ وتعطي بطاقة الملف، في القسم التمويلات، حسابات الأعباء المالية (65…) والفوائد الجارية (508…)، المطلوبة منذ أول قرض.
- تمويل جديد: اختر المُقرض من بين مزوّدي حسابات الأطراف (وزرّ + ينشئ واحدًا)، والبنك من بين يوميات البنك في الملف، ثم المبلغ، والتواريخ وجدول الأقساط.
- تفعيل يضع القرض في الخدمة؛ ويجب أن يسدّد جدول الأقساط المبلغ المقترض بالضبط.
- متابعة الأقساط تعلِّم كل قسط مدفوعًا، أو غير مدفوع، أو مدفوعًا جزئيًا.
- طباعة (PDF) أو طباعة (Excel) تُخرج كشف القرض؛ وإغلاق وإلغاء وأرشفة ترافق نهاية حياته.
إنها الشاشة نفسها التي يُسيَّر بها التمويل في وحدة المالية (كتاب «المالية والصندوق»)؛ ويجد الحريف قروضه في بوابته، في تمويلاتي.
تُعدّ قيود إقفال القروض، لكل قرض نشط، قيدَي آخر السنة، مؤرَّخين بآخر يوم من السنة المالية:
- إعادة التصنيف لأقل من سنة: المدين 16…، والدائن 505…، لأصل أقساط الاثني عشر شهرًا الموالية؛
- الفوائد المستحقة: المدين 65…، والدائن 508…، للجزء من القسط الذي يمتدّ على تاريخ الإقفال، بنسبة الأيام.
الإلغاء في السنة الموالية
في المخزون، والمؤونات (المخصص)، والهبات، وإعادة التقييم، وقيود إقفال القروض، تُعدّ الخانة توليد قيد الإلغاء في السنة المحاسبية الموالية القيدَ العكسي: الحسابات والمبالغ نفسها، مع تبادل المدين والدائن، والتسمية «Annulation écriture …» (إلغاء القيد …)، في تاريخ الإلغاء (أول يوم من السنة الموالية افتراضيًا).