
اختبارات الاتساق
تمرّر الاختبارات قيود السنة المالية على مراقبات هيئة الخبراء المحاسبين: المحرّك نفسه الذي تستعمله مهمة التدقيق. وهي لا تغيّر شيئًا: تنبّه فقط. تظهر هذه الشاشة حاليًا بالفرنسية في كل اللغات، وكذلك أسماء المراقبات ونتائجها.
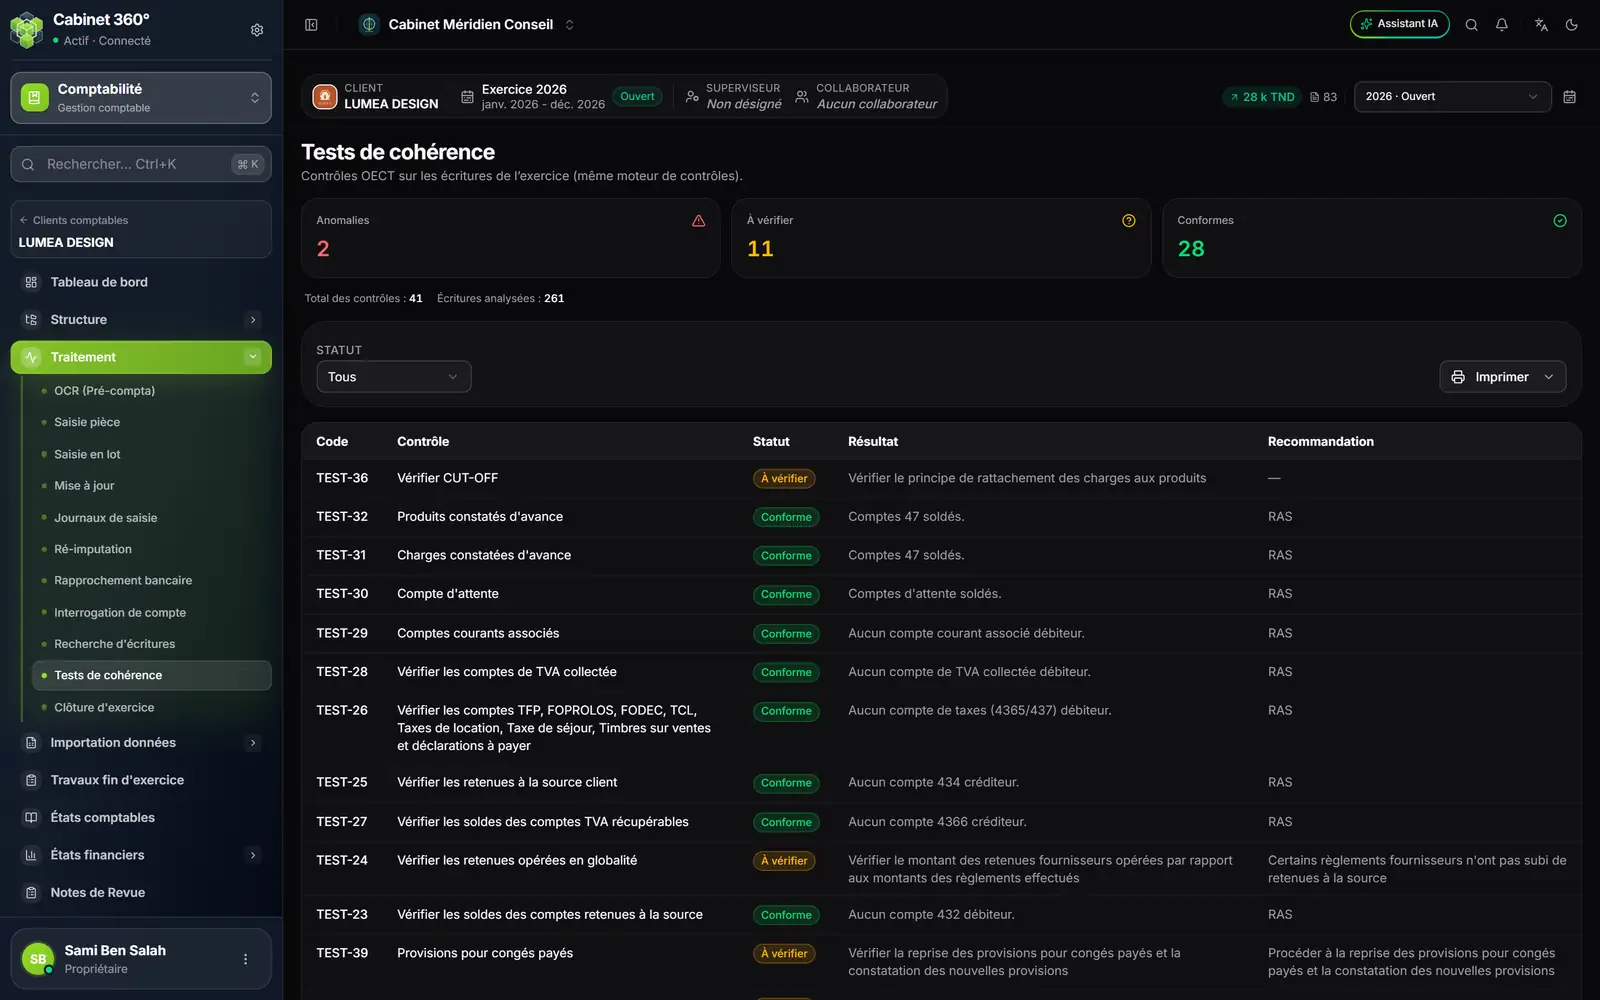
- 1. Anomalies (اختلالات): ما يجب تصحيحه.
- 2. À vérifier (للتثبّت): مراقبة تقديرية، تُفحص باليد.
- 3. Conformes (مطابقة): لا شيء للقيام به.
- 4. Statut (الوضعية): يصفّي الشاشة؛ والطباعة تحمل دائمًا كل الاختبارات.
- 5. Imprimer (طباعة): PDF أو Excel.
- 6. وضعية كل مراقبة، ونتيجتها، والتوصية.
| الوضعية | معناها |
|---|---|
| Anomalie (اختلال) | تسمّي النتيجة الحسابات أو المبالغ التي وُجدت؛ وتقول التوصية ما يجب تصحيحه |
| À vérifier (للتثبّت) | مراقبة تتطلّب تقديرك: مبدأ استقلالية الدورات، المؤونات… |
| Conforme (مطابق) | لا شيء للتصحيح؛ وتقول التوصية «RAS» (لا شيء يُذكر) |
بعض المراقبات من بين أخرى: الاحتياطي القانوني وسقفه، والاستهلاك الزائد للأصول الثابتة، والمخزونات الأولى والأخيرة، وحسابات المزوّدين المدينة، والحرفاء المشكوك فيهم، وأرصدة حسابات الأداء على القيمة المضافة، وحساب الانتظار، والأعباء والإيرادات المسجّلة مسبقًا، والصندوق الدائن، والتحويلات الداخلية، ورقم المعاملات المدين، وميزان الافتتاح.
ثلاث مراقبات تنظر أبعد من الميزان:
- Solde du relevé bancaire = solde comptable du mois (relevés lus par OCR) (رصيد الكشف البنكي = الرصيد المحاسبي للشهر، للكشوف المقروءة بالمسح الضوئي): لكل كشف مقروء بالمسح الضوئي ومرحَّل، يُقارَن الرصيد الأخير برصيد حساب البنك في آخر الشهر نفسه؛
- Encaissements en espèces de 5 000 DT ou plus portés sur l'annexe VI de la déclaration de l'employeur (المقبوضات نقدًا بقيمة 5 000 دينار فأكثر المسجّلة في الملحق السادس من تصريح المؤجر): يُقارَن مجموعها بالمبيعات المسدَّدة نقدًا في الملحق السادس من السنة نفسها؛
- Paiements en espèces de 5 000 DT ou plus (risque de pénalité de 8 %) (المدفوعات نقدًا بقيمة 5 000 دينار فأكثر، مع خطر خطية بنسبة 8 %): يُسرد كل دفع بهذا المبلغ، مع الخطية المستوجبة.
لا تُحتسب السحوبات والإيداعات بين البنك والصندوق في مراقبات النقود.
ملاحظات المراجعة
ملاحظة المراجعة ملاحظة من الإشراف إلى فريق ملف: وثيقة مؤيّدة ناقصة، بنك يجب تسويته، مؤونة يجب احتسابها. تحمل وضعية، غير معالجة أو معالجة، وسلسلة تعليقات.
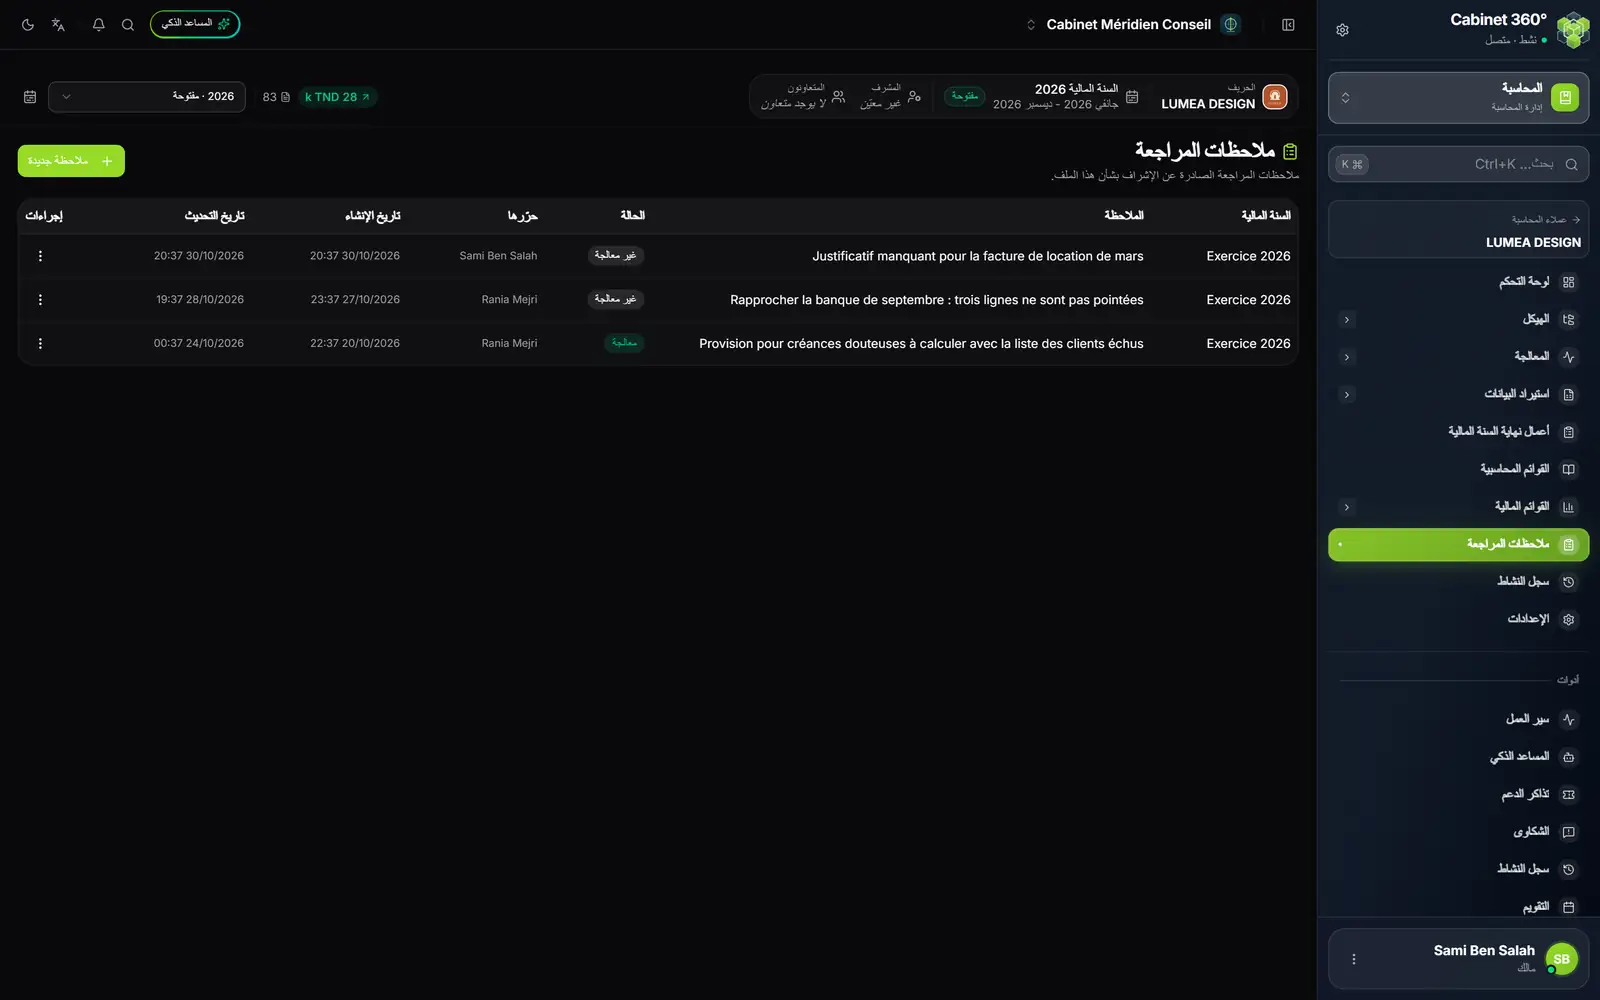
- 1. ملاحظة جديدة: على السنة المالية المختارة في شريط الملف.
- 2. الملاحظة: نص الملاحظة.
- 3. الحالة: غير معالجة أو معالجة.
- 4. حرّرها، ثم تاريخ الإنشاء وتاريخ آخر تحديث.
- 5. قائمة السطر: تحديث، وسمها معالجة، حذف.
- انقر على ملاحظة جديدة. تأخذ نافذة ملاحظة مراجعة جديدة الملف والسنة المالية؛ اكتب الملاحظة، ثم انقر على تحرير الملاحظة.
- للردّ، انقر على السطر: تُفتح نافذة تحديث ملاحظة المراجعة. اكتب في إضافة تعليق… واضغط على Entrée. ويحتفظ كل تعليق بكاتبه وتاريخه وساعته.
- حين تُسوّى، أشّر على معالجة (المشرف) وانقر على حفظ، أو اختر وسمها معالجة من قائمة السطر.
في الملف، تسرد الصفحة كل ملاحظاته، لكل السنوات المالية. ولقائمة الوحدة أيضًا صفحتها ملاحظات المراجعة: يقرأ فيها المسؤول ملاحظات كل الملفات، مع مرشّحات حسب الملف والسنة المالية والوضعية، ويمكنه كتابة ملاحظة على الملف بأكمله، دون سنة مالية. ويختار فيها أي مستخدم آخر ملفًا أولًا، ثم سنة مالية.
تظهر الملاحظات غير المعالجة أيضًا في لوحة تحكم الملف (ملاحظات المراجعة الجارية) وتُحتسب في المؤشر ملاحظات مراجعة مفتوحة في لوحة تحكم المكتب.
سجل النشاط
يقول سجل النشاط من أدخل، أو عدّل، أو حذف، أو استورد، أو طابق، أو أقفل، ومتى. لا يستطيع أحد تعديل سطر منه ولا محوه. ويحتفظ فيه كل قيد محذوف بأسطره: فهو يفسّر الفجوة التي تُركت في ترقيم يوميته.
يسجّل القيود المنشأة أو المعدّلة أو المحذوفة، والاستيرادات (سطر ملخّص لكل استيراد أو لكل مساعد)، والمزامنات مع Sage، والصور المضافة أو المحذوفة، وكل مطابقة ومطابقة أولية وإلغاء مطابقة، وإعادات التوجيه وتغييرات الرموز، واستيرادات الهيكل، والإقفال، وإعادة الفتح وترحيل الأرصدة، وبطاقات أعمال نهاية السنة المالية. والعملية المرفوضة أو الملغاة لا تترك أثرًا.
- اضبط المرشّحات: الفترة (من … إلى)، والمستخدم، ونوع العملية، واليومية، وبحث (الملخّص، رقم القيد، المستخدم). ومسح المرشحات يعيدها إلى الصفر.
- لا يعرض الزرّ القيود المحذوفة إلا عمليات الحذف.
- عرض التفاصيل يبسط سطرًا: أسطر القيد، وقيمة كل حقل معدّل قبل التعديل وبعده، والرمز القديم والجديد.
- تصدير يُخرج الاختيار بصيغة Excel أو PDF، 20 000 سطر على الأكثر.