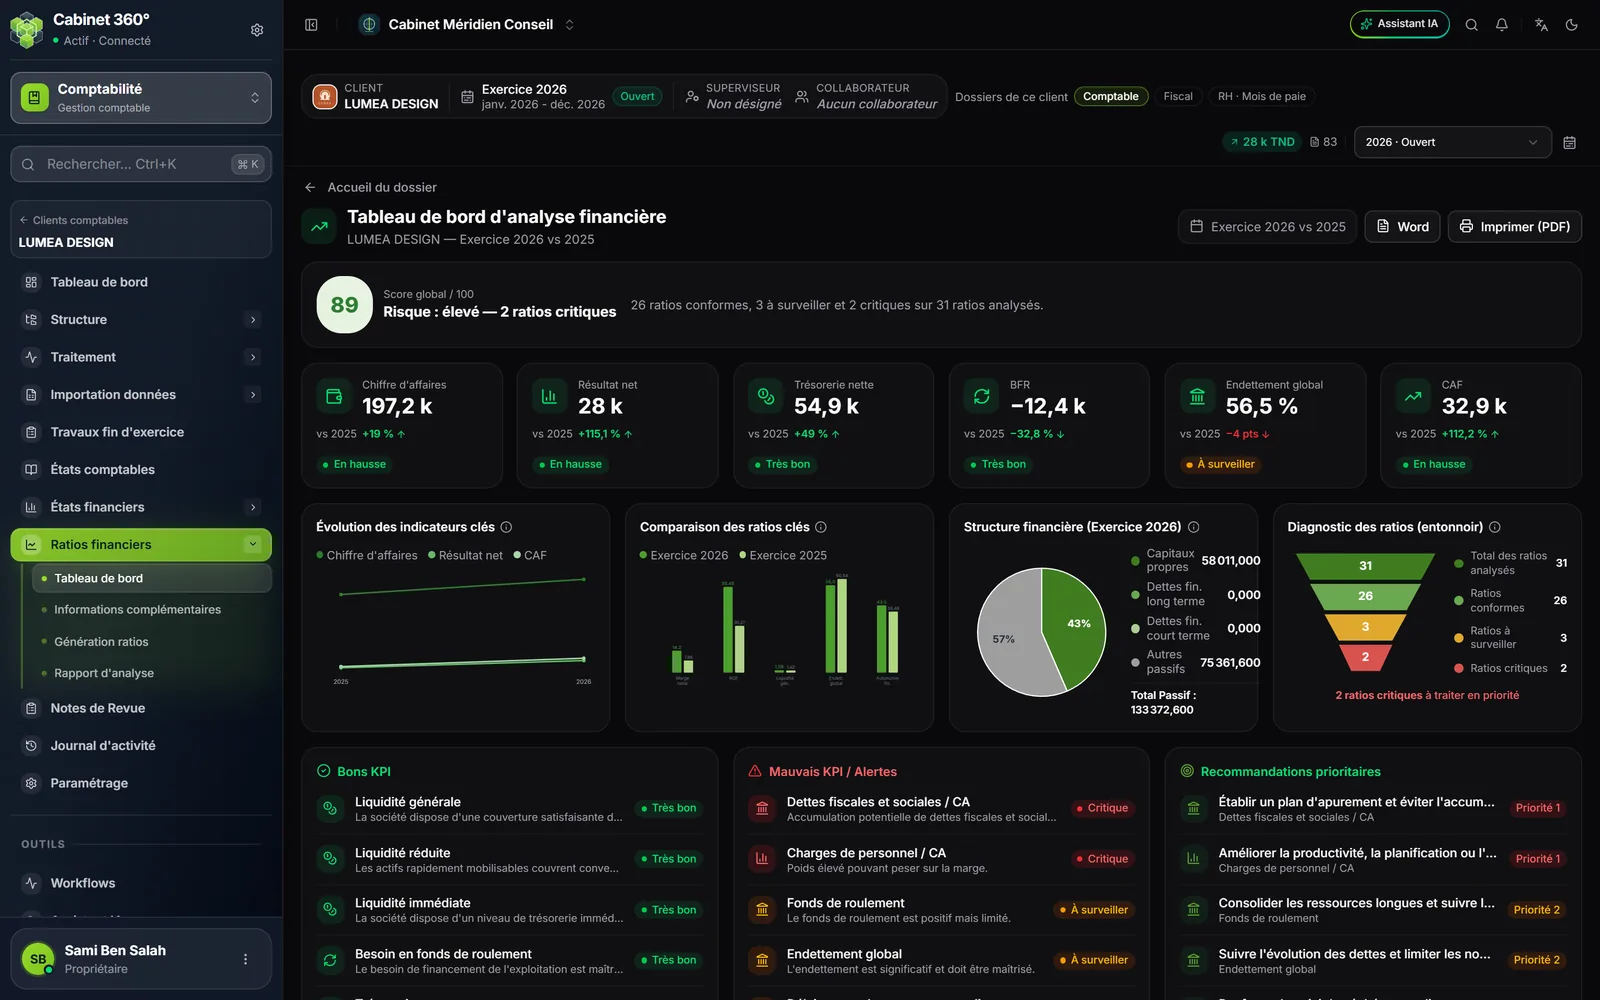
Le tableau de bord vide
Tant qu'aucune analyse n'est enregistrée pour l'exercice, la page affiche « Aucune analyse enregistrée » et « Aucun calcul de ratios n'existe encore pour cet exercice. Générez-les depuis les états financiers de la comptabilité. »
Le bouton Générer les ratios fait exactement ce que fait celui de Génération ratios : il calcule et enregistre l'analyse. Le message « Ratios calculés » donne alors le score et le nombre de ratios analysés.
Lire le tableau de bord
La page s'intitule « Tableau de bord d'analyse financière ». Sous le titre : le nom du client et « Exercice 2026 vs 2025 », l'exercice choisi et le précédent.
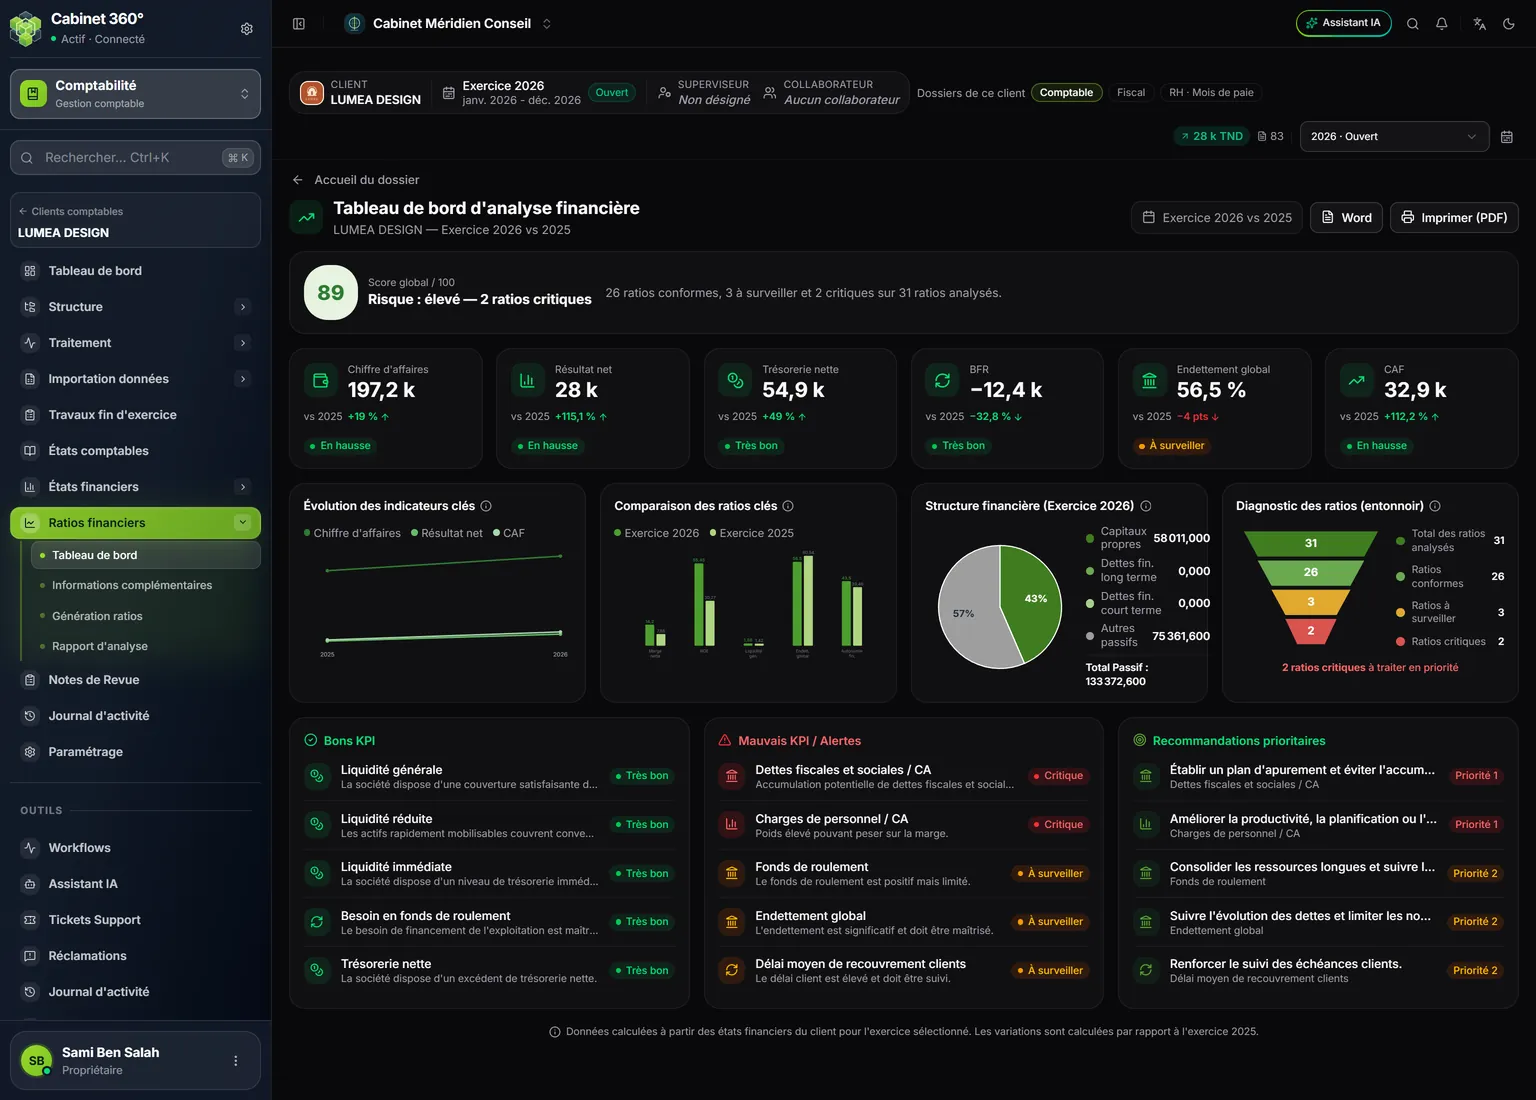
- 1. Score global / 100 et, dessous, le risque, avec sa raison quand il est élevé : « Risque : élevé — 2 ratios critiques ». À droite, le décompte des ratios.
- 2. Six cartes : chiffre d'affaires, résultat net, trésorerie nette, BFR, endettement global, CAF, chacune comparée à l'exercice précédent.
- 3. Quatre graphiques : évolution des indicateurs clés, comparaison des ratios clés, structure financière, diagnostic des ratios.
- 4. Bons KPI : les ratios au statut Très bon.
- 5. Mauvais KPI / Alertes : les ratios critiques, puis ceux à surveiller.
- 6. Recommandations prioritaires : Priorité 1 pour un ratio critique, Priorité 2 pour un ratio à surveiller.
- 7. Word et Imprimer (PDF) : pour sortir cette page seule.
Le score et le risque
Le score résume la répartition des ratios calculés : un ratio Bon compte pour 100, un ratio À surveiller pour 50, un ratio Critique pour 0. Le score est la moyenne, arrondie. Sa pastille est verte à partir de 70, orange de 50 à 69, rouge en dessous de 50.
Le risque ne se lit pas dans le score. Il est :
- élevé dès qu'un seul ratio est critique, même avec un bon score ;
- moyen quand les ratios à surveiller sont plus nombreux que les bons ;
- faible sinon.
La ligne sous le score le dit. Quand il est élevé, elle donne sa raison : « Risque : élevé — 2 ratios critiques » ; sinon, elle dit seulement « Risque : moyen » ou « Risque : faible ». À droite, une phrase compte les ratios : « 26 ratios conformes, 3 à surveiller et 2 critiques sur 31 ratios analysés ». Un ratio qui n'a pas pu être calculé, faute de donnée, n'entre ni dans le décompte ni dans le score.
Les six cartes
| Carte | D'où vient le chiffre | Ce que dit le bas de la carte |
|---|---|---|
| Chiffre d'affaires | Soldes intermédiaires de gestion | « En hausse » ou « En baisse » par rapport à l'exercice précédent |
| Résultat net | Soldes intermédiaires de gestion | « En hausse » ou « En baisse » |
| Trésorerie nette | Ratio « Trésorerie nette » | Le statut du ratio |
| BFR | Ratio « Besoin en fonds de roulement » | Le statut du ratio |
| Endettement global | Ratio « Endettement global », en % | Le statut du ratio ; l'écart s'y lit en points (pts) |
| CAF | Résultat net + dotations aux amortissements et provisions | « En hausse » ou « En baisse » |
Chaque carte donne l'écart avec l'exercice précédent (« vs 2025 »). Sur les cartes seulement, ici et dans le rapport, les montants sont arrondis en notation courte : « 197,2 k » se lit environ 197 200 dinars, « 1,3 M » environ 1 300 000 dinars. Partout ailleurs dans l'analyse, un montant s'écrit en entier.
Les quatre graphiques
- Évolution des indicateurs clés : chiffre d'affaires, résultat net et CAF, de l'exercice précédent à l'exercice choisi.
- Comparaison des ratios clés : marge nette, ROE, liquidité générale, endettement global et autonomie financière, les deux exercices côte à côte.
- Structure financière de l'exercice : capitaux propres, dettes financières à long terme, dettes financières à court terme (les concours bancaires) et autres passifs, avec le « Total Passif ».
- Diagnostic des ratios (entonnoir) : total des ratios analysés, conformes, à surveiller, critiques. S'il y a des ratios critiques, une ligne rouge dit combien sont « à traiter en priorité ».
Les trois listes du bas
| Liste | Ce qu'elle contient | Ordre |
|---|---|---|
| Bons KPI | Les ratios au statut Très bon, avec leur interprétation | Celui du catalogue |
| Mauvais KPI / Alertes | Les ratios Critique puis À surveiller, avec leur interprétation | Du plus grave au moins grave |
| Recommandations prioritaires | La recommandation de ces mêmes ratios, avec Priorité 1 (critique) ou Priorité 2 (à surveiller) | Du plus grave au moins grave |
Chaque liste garde cinq ratios au plus. Un ratio critique passe toujours avant un ratio à surveiller : il ne peut pas rester hors des cinq derrière des ratios moins graves. Génération ratios les montre tous.
En bas de page, une ligne rappelle que les données viennent des états financiers du client pour l'exercice choisi et que les variations se calculent par rapport à l'exercice précédent.
Imprimer ou exporter le tableau de bord
- Imprimer (PDF) ouvre la fenêtre d'impression du navigateur, en A4 paysage, sans la barre latérale. Choisissez une imprimante ou l'enregistrement en PDF.
- Word télécharge la page dans un fichier
tableau-de-bord-ratios.doc.
Le tableau de bord suit la langue de l'écran. Pour le document complet à remettre au client, utilisez le rapport (chapitre 8).