
الإقفال
في الملف المحاسبي للعميل:
يفتح قفل السنة المالية مساعداً من ثلاث مراحل: الإقفال، ثم السنة الموالية، ثم ترحيل الأرصدة. وللترحيل ثلاث طرق: حسب إعداد الحسابات، أو الأرصدة، أو القيود غير المطابَقة؛ ولا تُرحَّل أبداً حسابات الأعباء والإيرادات (الصنفان 6 و7). ويكتب زر الإقفال والترحيل قيد الافتتاح في الوثيقة 00001 من السنة الجديدة. ويُنزَّل تقرير الإقفال بصيغة PDF أو Excel.
القوائم المالية
أولاً تخصيص الموازين (العام والأطراف) والأرصدة الوسيطة للتصرف، ثم الإيضاحات؛ ويُفتح تخصيص جدول التدفقات النقدية حين تُخصَّص الإيضاحات بالكامل، ويُحفظ الحساب الجبائي قبل الإنشاء. ويعرض الإنشاء ستة تبويبات: الأصول، والأموال الذاتية والخصوم، وقائمة النتائج، وجدول التدفقات النقدية، والأرصدة الوسيطة للتصرف، والحساب الجبائي. وتأتي خانة السنة السابقة من السنة الماضية، أو من ميزان مستورد، أو تُكتب. ويجب أن تنجح كل المراقبات (خمس، وأحياناً أكثر) قبل حفظ القوائم المالية.
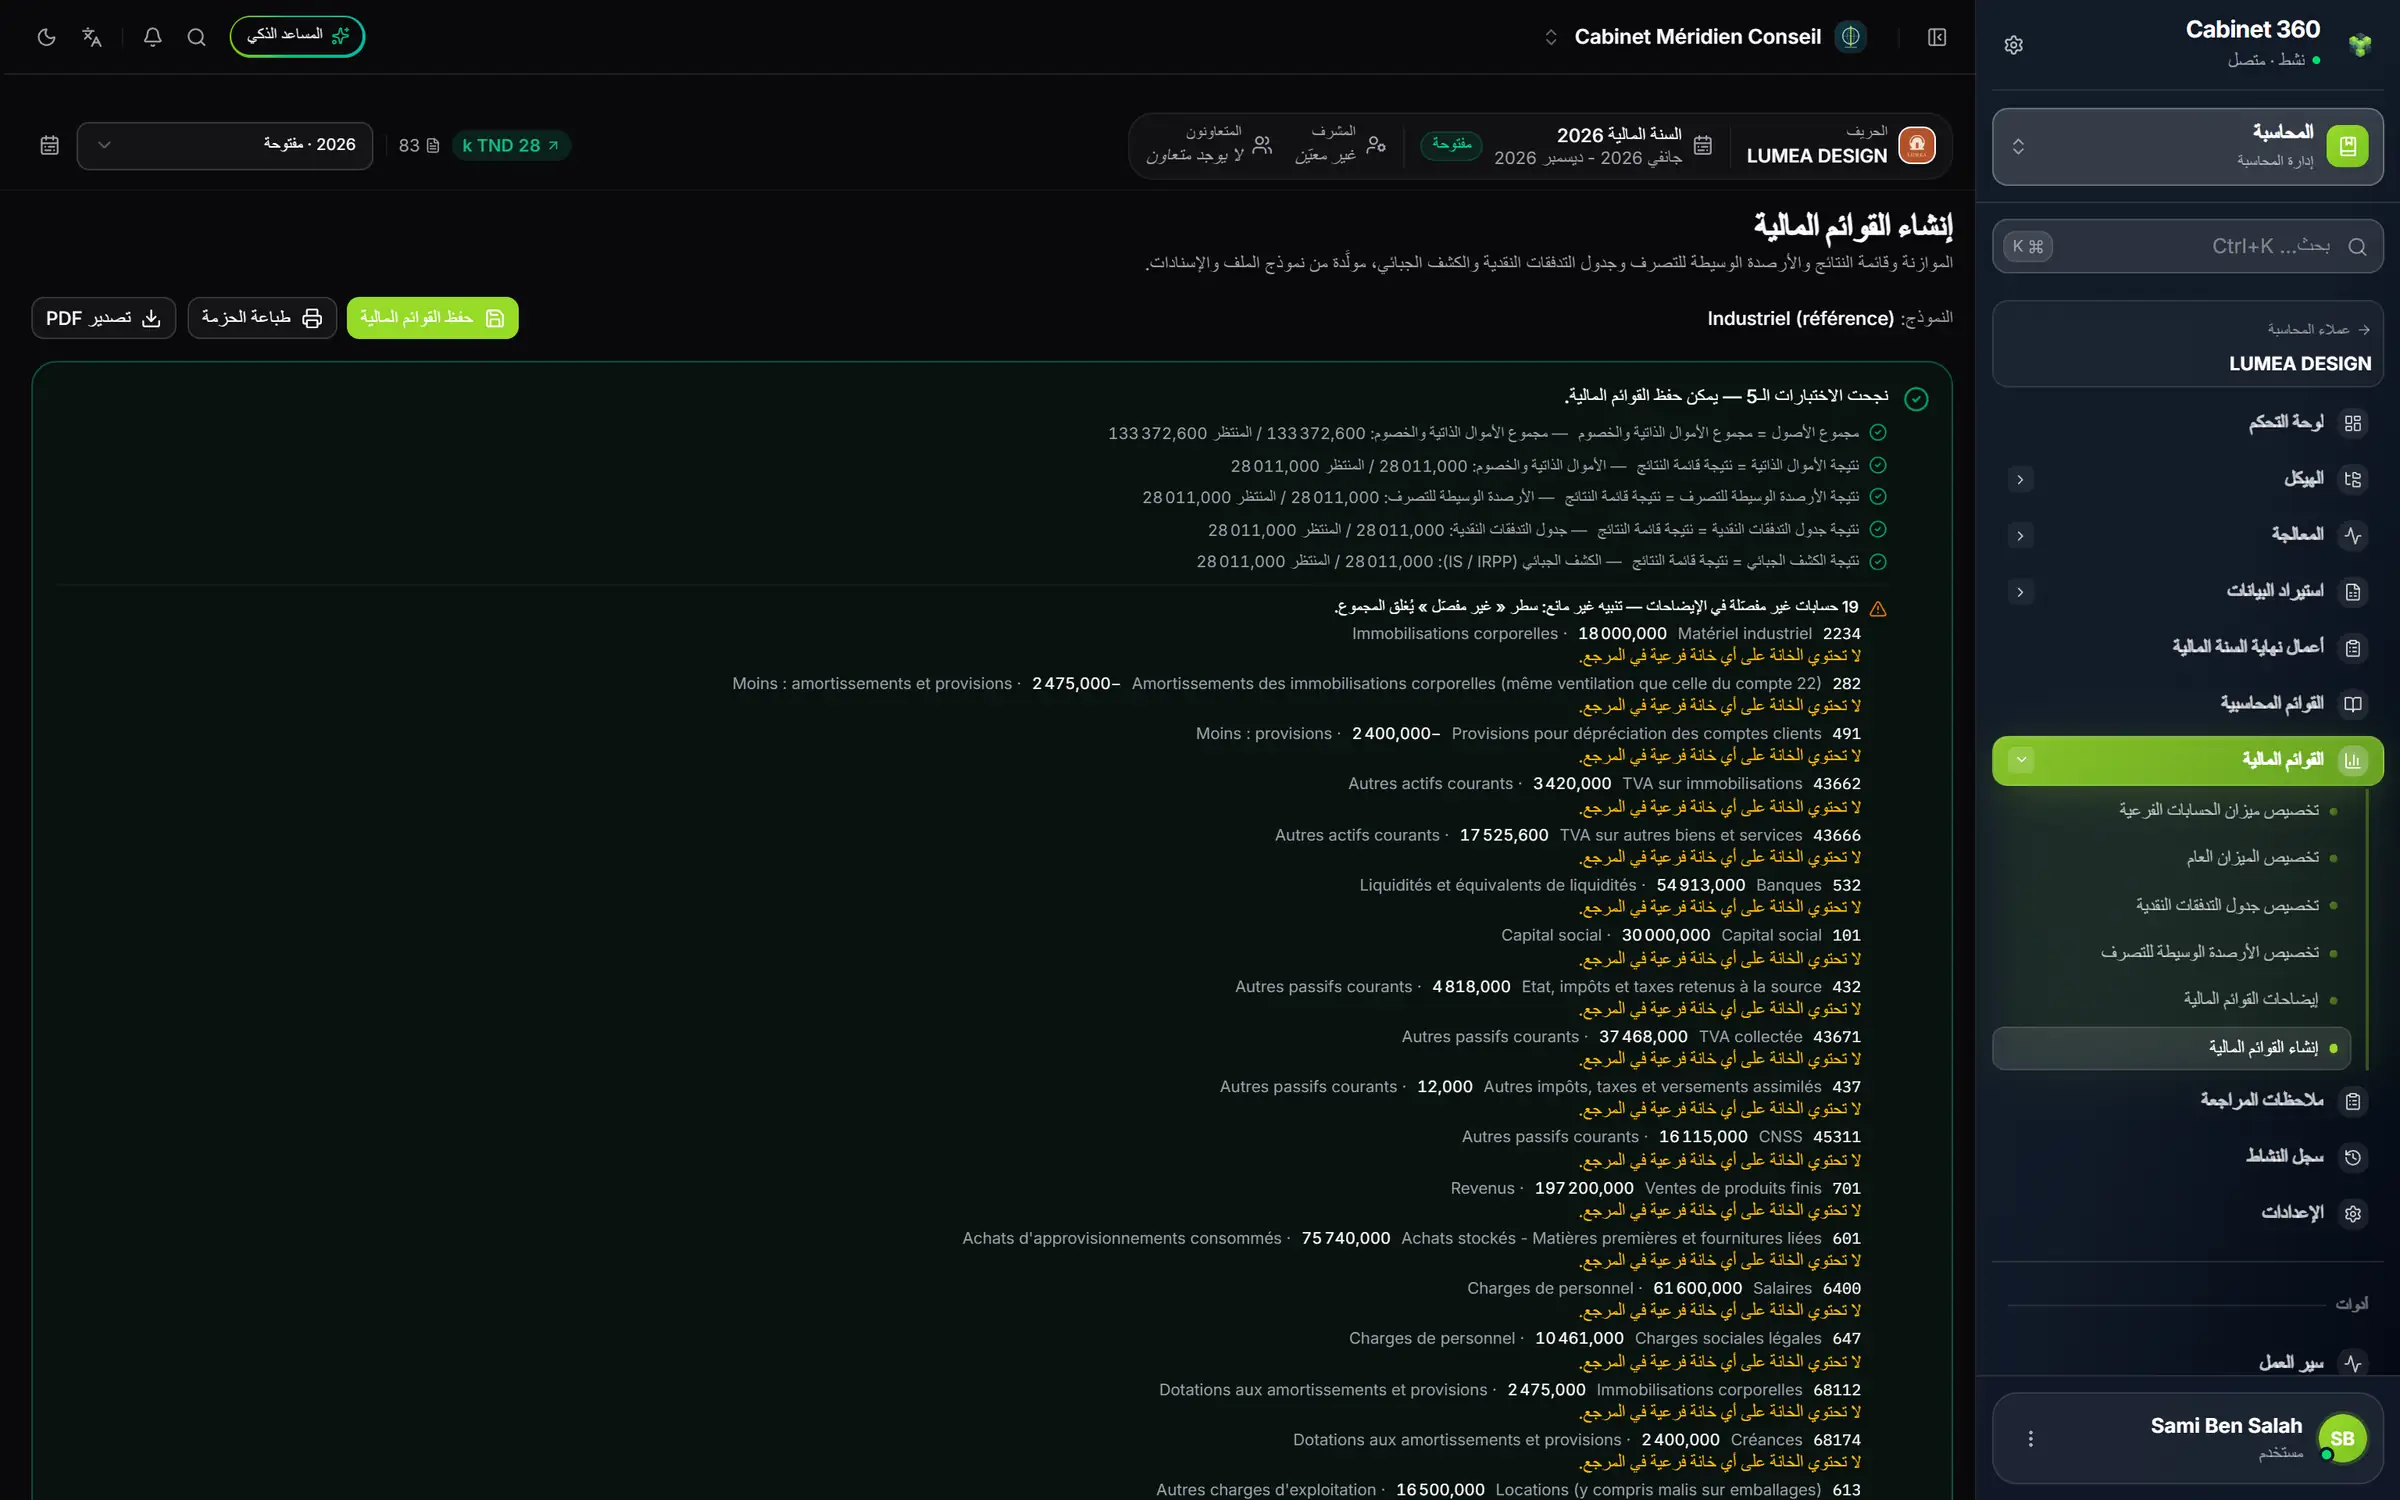
- 1. نموذج القوائم المالية للملف.
- 2. حفظ القوائم المالية، بعد نجاح المراقبات.
- 3. طباعة الحزمة: ملف PDF الكامل.
- 4. المراقبات، واحدة في كل سطر.
ما يخرج
يعطي زر طباعة الحزمة ملف PDF الكامل: صفحة غلاف بشعار العميل، والأصول، والخصوم، والنتائج، والتدفقات، والأرصدة الوسيطة، والإيضاحات، والحساب الجبائي، والأصول الثابتة. ثم تستأنف وحدة الضرائب هذا الحساب الجبائي. ويُتابَع الإيداع لدى السجل الوطني للمؤسسات في إيداع القوائم المالية لدى RNE، مع أجله: سبعة أشهر بعد الإقفال.